Выручка выросла на треть, людей стало больше, работы прибавилось у всех — а на счету к концу месяца та же сумма, что и год назад. Знакомая арифметика: компания стала крупнее, богаче не стала.
Объяснение почти всегда одно и то же: росли обороты, а не эффективность. Каждый новый рубль выручки приносил всё меньше прибыли, и заметить это по выручке невозможно — она как раз росла.
Показатели рентабельности отвечают ровно на этот вопрос: сколько компания зарабатывает на каждом вложенном рубле — в продажах, в расходах, в активах. Разберём, какие из них действительно нужны собственнику, как их посчитать на своих данных, что смотреть каждую неделю, а что раз в квартал, и что делать, когда цифра поехала вниз.
- Что такое рентабельность простыми словами
- Рентабельность, прибыль и маржинальность: три разных вопроса
- Пять показателей рентабельности, которые нужны собственнику
- Рентабельность продаж
- Рентабельность затрат
- Рентабельность активов
- Рентабельность собственного капитала
- Рентабельность по направлениям
- Рентабельность проекта
- Считаем на сквозном примере
- Какая рентабельность считается нормальной для бизнеса
- Рентабельность и оборачиваемость: почему низкая цифра бывает нормой
- Что смотреть еженедельно, а что раз в квартал
- Разрезы: где на самом деле прячется ответ
- Как посчитать рентабельность клиента
- Почему показатели рентабельности падают
- Что делать, когда рентабельность упала
- Три сценария: что делать при разном уровне рентабельности
- Как проверить, можно ли поднять цену
- Откуда брать данные
- Ошибки, из-за которых цифры врут
- Почему растущая компания часто менее рентабельна
- Как встроить это в еженедельный ритм
- С чего начать
- Часто задаваемые вопросы
- Коротко: рентабельность в семи пунктах
- Выводы
Что такое рентабельность простыми словами
Рентабельность — это отношение прибыли к тому, что её принесло, в процентах. Выручка показывает масштаб, прибыль — результат, рентабельность — эффективность.
Сравнение, после которого понятно сразу. Первая компания сделала 100 миллионов выручки и заработала 3 миллиона прибыли. Вторая сделала 30 миллионов и заработала те же 3. Выручка отличается втрое, результат одинаковый, а вот эффективность — нет: у первой рентабельность 3%, у второй 10%. Первая крутит втрое больше денег, людей и рисков ради того же итога.
Отсюда и практический смысл показателя. Он отвечает на вопрос, стоит ли игра свеч: во что нам обходится заработанный рубль и не выгоднее ли те же усилия направить в другое место.
У рентабельности есть важное свойство: она всегда считается от чего-то. От выручки — получаем рентабельность продаж, от расходов — рентабельность затрат, от активов — рентабельность активов. Одно слово, разные знаменатели, разные вопросы. Именно поэтому спор «а какая у нас рентабельность» без уточнения бессмыслен — их несколько.
Рентабельность, прибыль и маржинальность: три разных вопроса
Три слова, которые в разговоре подменяют друг друга, хотя отвечают на разное.
Прибыль — сколько денег осталось. Абсолютная величина в рублях. Она показывает результат, но ничего не говорит о цене, которой он достался.
Маржинальность — доля, которая остаётся после переменных расходов: закупки, доставки, процента менеджеру. Это про потенциал сделки, а не про итог компании. Подробно разбирали в отдельном материале про маржинальность.
Рентабельность — доля, которая остаётся после всех расходов, включая аренду, оклады и налоги, соотнесённая с базой: выручкой, затратами или активами. Это про итог.
Разница видна на простом случае. У компании высокая маржинальность — 40%, каждая сделка выглядит выгодной. Но постоянные расходы съедают всю маржинальную прибыль, и рентабельность продаж оказывается 1%. Обе цифры честные, только первая говорит «продаём хорошо», а вторая — «зарабатываем плохо». Лечится это не продажами, а структурой расходов.
Обратная ситуация тоже встречается: маржинальность низкая, но обороты большие, а постоянные расходы маленькие — и рентабельность нормальная. Так работают дискаунтеры и оптовые компании.
Пять показателей рентабельности, которые нужны собственнику
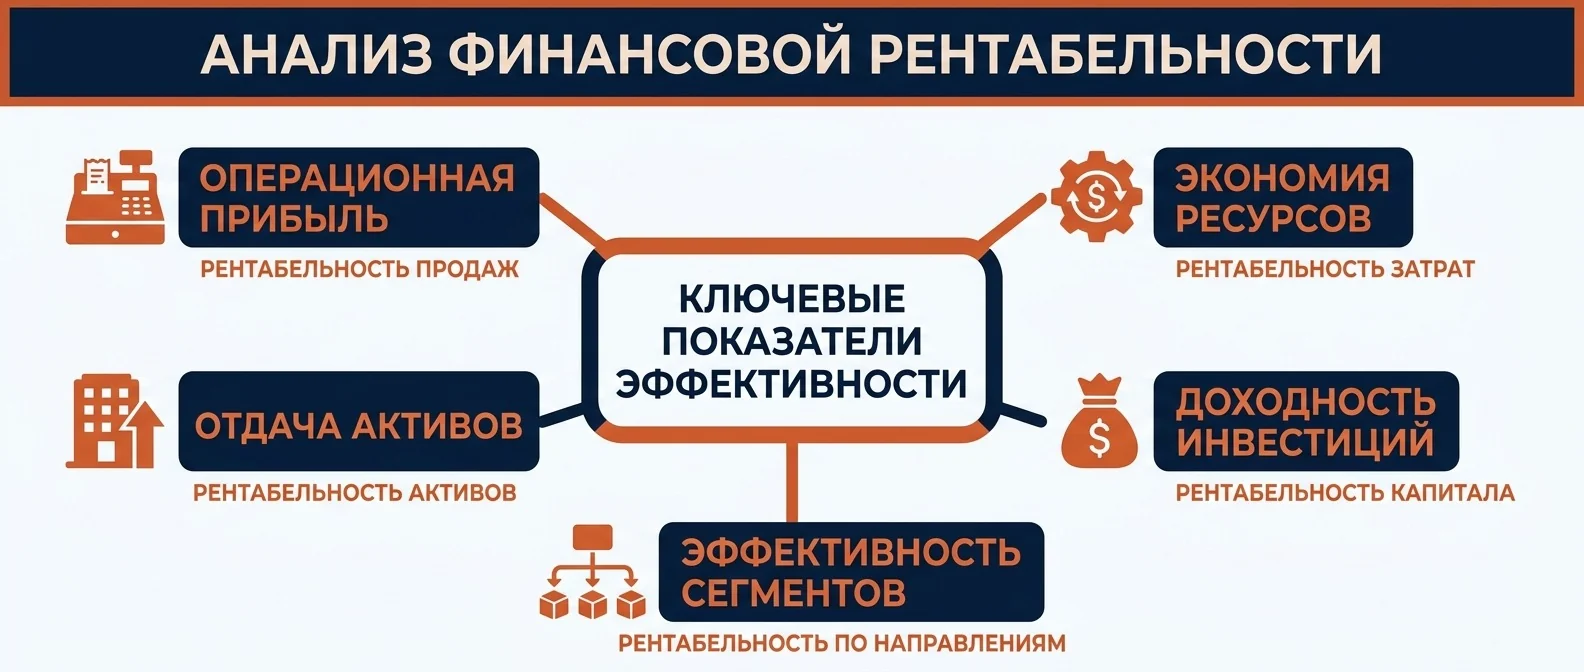
В учебниках коэффициентов два десятка, но в управлении небольшой и средней компанией работают пять.
Рентабельность продаж
Формула: чистая прибыль ÷ выручка × 100%.
Отвечает на вопрос: сколько копеек прибыли остаётся с каждого рубля выручки. Это главный показатель «здоровья» бизнес-модели и первое, что стоит смотреть.
Считать можно и по прибыли до налогов и процентов — тогда видно, как работает сама операционная деятельность, без влияния кредитов и налогового режима. Для сравнения себя с собой прошлогодним удобнее второй вариант: он не скачет от смены режима налогообложения.
Рентабельность затрат
Формула: прибыль ÷ расходы × 100%.
Показывает отдачу на вложенные деньги: сколько прибыли приносит рубль расходов. Особенно полезна там, где расходы разнородные: производство, логистика, реклама.
Именно этот показатель отвечает на вопрос «а стоило ли», когда речь идёт о найме, новом оборудовании или рекламной кампании.
Рентабельность активов
Формула: прибыль ÷ стоимость активов × 100%.
Активы — это всё, чем компания владеет: оборудование, товарные запасы, деньги, дебиторская задолженность. Показатель отвечает на вопрос, насколько эффективно работает имущество.
Для торговли и производства он критичен: склад, забитый неликвидом, и дебиторка, зависшая у клиентов, — это активы, которые не приносят ничего, но раздувают знаменатель. Низкая рентабельность активов при нормальной рентабельности продаж — почти всегда сигнал, что деньги заморожены в запасах или в долгах клиентов.
Рентабельность собственного капитала
Формула: чистая прибыль ÷ собственный капитал × 100%.
Собственный капитал — это то, что осталось бы у владельца, если продать всё и раздать долги. Показатель отвечает на вопрос собственника лично: сколько приносят его деньги, вложенные в бизнес.
Смысл в сравнении с альтернативой. Если бизнес приносит меньше, чем банковский вклад или облигации, а рисков и работы в нём несопоставимо больше, — это повод не для паники, а для честного разговора с собой о том, что дальше.
Рентабельность по направлениям
Формально это не отдельный коэффициент, а та же рентабельность продаж, посчитанная в разрезах: по направлениям, продуктам, каналам, клиентам.
Практически это самый полезный из пяти. Компания целиком показывает среднюю температуру, а решения принимаются по разрезам: закрыть направление, поднять цену в одном сегменте, перестать возить мелкие заказы.
Рентабельность проекта
В проектном бизнесе — строительстве, внедрениях, разработке — рентабельность считают не за период, а по проекту целиком, потому что расходы и поступления разнесены во времени.
Формула та же: прибыль по проекту ÷ выручка по проекту × 100%. Сложность не в арифметике, а в том, чтобы собрать все расходы: часы своих сотрудников по их реальной стоимости, подрядчиков, материалы, переработки и гарантийные доработки после сдачи.
Именно переработки и доработки съедают рентабельность проектов чаще всего. Проект сдан, деньги получены, а команда ещё месяц доделывает недоговорённое — и эти часы никто не относит на проект. По документам он рентабельный, по факту — нет.
Практическое правило: закрывайте проект по деньгам только после того, как закончились доработки, и считайте план-факт по каждому. Три-четыре посчитанных проекта подряд обычно показывают систематическую ошибку в оценке — например, что вы стабильно недооцениваете этап согласований вдвое.
Считаем на сквозном примере
Возьмём компанию, которая производит и продаёт оборудование. Итоги года:
- выручка — 60 миллионов рублей;
- переменные расходы — 36 миллионов;
- постоянные расходы — 20 миллионов;
- чистая прибыль — 4 миллиона;
- активы (оборудование, запасы, дебиторка, деньги) — 40 миллионов;
- собственный капитал — 25 миллионов.
Рентабельность продаж: 4 ÷ 60 = 6,7%. С каждого рубля выручки остаётся почти семь копеек.
Рентабельность затрат: 4 ÷ 56 = 7,1%. Каждый рубль расходов приносит семь копеек прибыли.
Рентабельность активов: 4 ÷ 40 = 10%. Имущество компании работает с отдачей в десять процентов годовых.
Рентабельность собственного капитала: 4 ÷ 25 = 16%. Деньги собственника приносят шестнадцать процентов годовых — уже сопоставимо с альтернативами, но с несопоставимыми рисками.
Теперь посмотрим на эти цифры вместе. Рентабельность продаж скромная, а рентабельность капитала приличная — значит, компания работает на заёмных или на чужих деньгах, то есть на отсрочках поставщиков. Это нормально, пока поставщики дают отсрочку, и опасно, когда перестанут.
А теперь тот же расчёт в разрезе. Допустим, из 60 миллионов выручки 45 приходится на оборудование с прибылью 6 миллионов, а 15 — на монтаж с убытком 2 миллиона. По компании рентабельность 6,7%, по оборудованию — 13%, по монтажу — минус 13%. Средняя цифра прятала направление, которое проедает прибыль основного бизнеса.
Важно: одна цифра по компании — это отчёт. Решения принимаются по разрезам: средняя рентабельность спокойно прячет направление, которое проедает прибыль основного бизнеса.
Какая рентабельность считается нормальной для бизнеса
Самый частый вопрос и самый бесполезный ответ в интернете: «зависит от отрасли». Зависит. Отраслевые ориентиры в открытом доступе всё же есть: ФНС ежегодно публикует среднеотраслевую рентабельность проданных товаров и рентабельность активов — они приложены к Концепции планирования выездных налоговых проверок. Пользы от них меньше, чем кажется: это средние по отрасли цифры из налоговой отчётности, и попадание в них говорит не об эффективности бизнеса, а о том, что у инспекции не будет вопросов. Норму для себя всё равно считают от себя.
Поэтому норму считают от себя, тремя способами.
Своя динамика. Посчитайте рентабельность продаж по кварталам за два года. Ровная линия — у вас есть норма, вопрос только в том, устраивает ли она. Плавное снижение на пункт в год — самая частая и самая незаметная картина: каждый квартал вроде бы ничего, а за два года эффективность упала вдвое.
Стоимость денег. Рентабельность капитала сравнивается с доходностью безрисковых вложений. Если бизнес приносит меньше, чем депозит, вы работаете ради оборота, а не ради денег.
Запас на кризис. Прикиньте, при каком падении выручки вы выходите в ноль. Рентабельность продаж 3% означает, что падение выручки на десятую часть делает вас убыточным. Рентабельность 15% даёт запас на переговоры, ошибки и плохой квартал.
Практический ориентир, который работает лучше отраслевых таблиц: рентабельность должна покрывать стоимость денег плюс премию за риск и труд собственника. Если не покрывает — модель требует пересборки, а не героизма.
Перестаньте узнавать о проблемах из годового отчёта поставим учёт, в котором видно, что зарабатывает, а что съедает
Соберём управленческие отчёты на ваших данных: рентабельность по направлениям, продуктам и клиентам будет считаться сама, а не собираться руками раз в квартал. Первый шаг — бесплатная установочная встреча.
Поставить управленческий учёт →Рентабельность и оборачиваемость: почему низкая цифра бывает нормой
Рентабельность продаж в 3% в одном бизнесе означает беду, а в другом — обычную жизнь. Разница в скорости оборота.
Логика простая. Прибыль за год = рентабельность одной сделки × количество оборотов. Магазин у дома зарабатывает копейки с пачки молока, но продаёт её сотни раз за месяц. Производитель промышленного оборудования делает несколько сделок в год, и каждая обязана быть высокорентабельной, иначе года не хватит.
Отсюда практическое правило: низкая рентабельность допустима только при высокой оборачиваемости. Если у вас длинный цикл сделки и при этом рентабельность продаж в единицы процентов, вы работаете в убыток по времени — деньги заняты долго и приносят мало.
Проверить себя можно за пять минут. Посчитайте, сколько раз за год оборачиваются ваши деньги: выручка, делённая на средний остаток оборотных средств — запасы плюс дебиторка минус кредиторка. Умножьте на рентабельность продаж. Полученная цифра — грубая отдача на оборотный капитал за год, и вот её уже честно сравнивать с альтернативами.
Типичная ловушка розницы и опта: рентабельность держат низкой ради оборота, но одновременно раздувают запасы и дают отсрочки. Оборот замедляется, а цену за это платит та же низкая рентабельность — и модель перестаёт сходиться.
Что смотреть еженедельно, а что раз в квартал
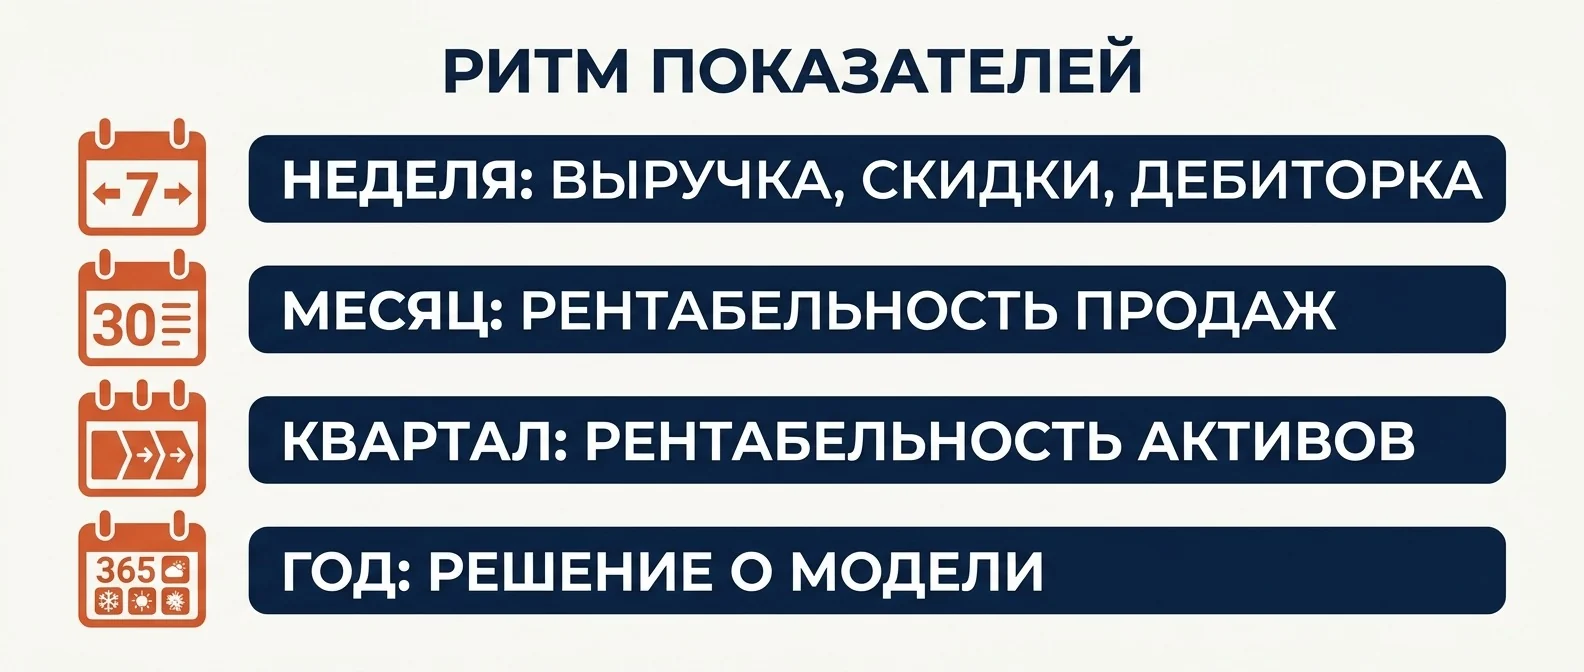
Главная ошибка не в выборе показателя, а в частоте. Считать всё раз в год бессмысленно: к моменту, когда цифра появилась, менять уже нечего.
Каждую неделю — то, что успевает измениться и на что можно повлиять: выручка накопительным итогом, маржинальная прибыль по направлениям, средняя скидка, дебиторка. Это не сама рентабельность, а то, из чего она складывается.
Каждый месяц — рентабельность продаж по компании и по направлениям. Месяц — минимальный период, за который видна картина без искажений от разовых сделок.
Раз в квартал — рентабельность активов и собственного капитала. Они меняются медленно, и чаще смотреть их бессмысленно.
Раз в год — сравнение с собой двухлетней давности и решение о модели: что закрываем, что усиливаем, куда идём.
Один отчёт — один адресат. Если недельные цифры смотрит только финансист, а собственник получает их раз в квартал, ритм не работает: решения принимает тот, кто видит цифру, а он видит её последним. Определите, кто именно смотрит каждый показатель и в какой день недели, — иначе отчёт превращается в архив.
Важно: ритм важнее точности. Приблизительная цифра каждую неделю управляет лучше, чем безупречная раз в год.

Разрезы: где на самом деле прячется ответ
Средняя рентабельность по компании — цифра для отчёта. Управленческие решения принимаются в четырёх разрезах.
По направлениям. Самый частый источник неприятных открытий: одно направление кормит второе годами, и никто этого не видит, потому что общая цифра приличная.
По продуктам. Товар-локомотив, который много продаётся, часто оказывается низкорентабельным — его берут из-за цены. Вопрос не в том, чтобы его убрать, а в том, чтобы знать, чем вы платите за трафик.
По клиентам. Крупный клиент со скидкой, отсрочкой и особыми условиями иногда приносит меньше, чем несколько средних. Считается просто: прибыль по его сделкам за год минус стоимость денег, замороженных в его отсрочке.
По менеджерам. Тот, кто продаёт больше всех, и тот, кто приносит больше всех прибыли, — часто разные люди. Первый обычно продаёт скидкой.
Каждый разрез обычно вскрывает что-то неприятное. Поэтому их и не считают, а потом удивляются, почему при растущей выручке денег не прибавляется.
Как посчитать рентабельность клиента
Клиент, который покупает больше всех, и клиент, который приносит больше всех прибыли, — часто разные люди. Проверяется это расчётом на полчаса.
Возьмите одного крупного клиента и соберите по нему за год четыре цифры:
- Выручка — сколько он заплатил.
- Переменные расходы на его заказы — закупка, доставка, монтаж, комиссии.
- Прямые расходы на обслуживание — время менеджера, доработки, бесплатные выезды, возвраты, штрафы за срыв сроков.
- Стоимость его отсрочки — сколько ваших денег в среднем висит у него и во что вам обходятся эти деньги.
Разница между первым и суммой остальных — то, что клиент реально принёс. Дальше делите на выручку и получаете его рентабельность.
Открытия здесь стандартные. Крупный клиент со скидкой и отсрочкой в два месяца часто оказывается на уровне рентабельности мелких, а иногда ниже. Клиент, который постоянно требует доработок «в порядке исключения», съедает прибыль незаметно — эти часы никто не считает.
Что с этим делать: не обязательно расставаться. Обычно достаточно пересмотреть условия — сократить отсрочку, ввести плату за срочность, поднять цену на позиции, которые он берёт чаще всего. Разговор об этом ведётся гораздо спокойнее, когда у вас на руках расчёт, а не ощущение.
Почему показатели рентабельности падают
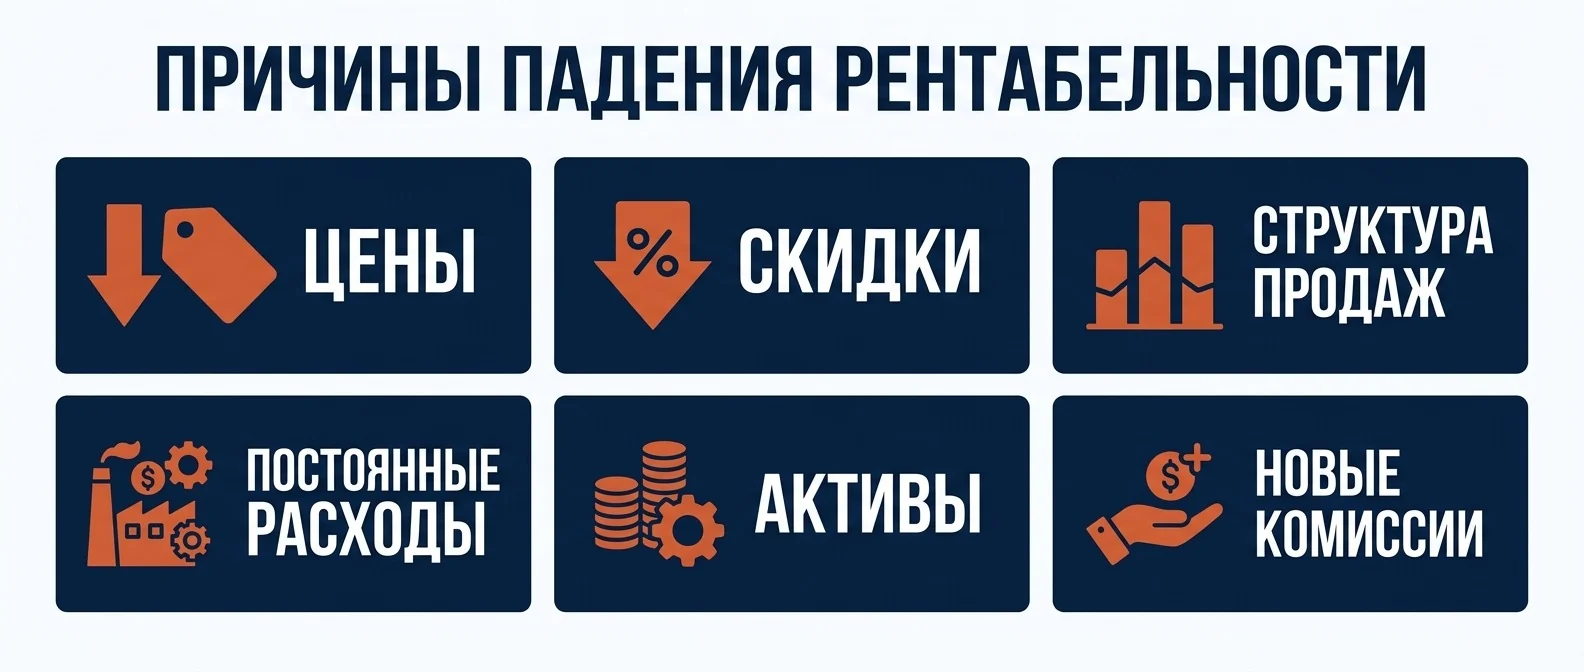
Шесть причин, по частоте появления.
Цены не двигались, а расходы выросли. Самая частая и самая тихая: инфляция съедает разницу, никто ничего не решал, а рентабельность уползла вниз.
Скидки стали нормой. Менеджеры дают их для закрытия сделки, каждая по отдельности кажется мелочью, а в сумме это прямой вычет из прибыли.
Структура продаж поехала. Доля низкорентабельных позиций выросла, высокорентабельных — упала. Выручка та же, прибыль меньше.
Постоянные расходы обогнали выручку. Наняли людей и арендовали площадь под ожидаемый рост, рост не случился или случился позже.
Активы раздулись. Склад забит, дебиторка выросла, деньги заморожены. Рентабельность активов падает даже при неизменной прибыли.
Появились новые расходы, которых никто не считал. Комиссии площадок, эквайринг, доставка, возвраты. По отдельности мелочь, в сумме — процентные пункты.
Полезно посчитать, какая из шести причин у вас главная. Обычно достаточно сравнить структуру выручки и расходов год к году в процентах — виновник видно сразу.
Что делать, когда рентабельность упала
Отдельно считают отдачу не с выручки, а с вложенных денег: сколько прибыли принёс каждый рубль затрат. Этот показатель отвечает на другой вопрос и разобран в статье про рентабельность затрат.
Порядок действий от быстрого к долгому.
Первое: остановить скидки. Проверьте, кто и на каком основании их даёт. Скидка в 10% при рентабельности 7% означает работу в убыток по этой сделке, и обычно об этом никто не считает.
Полный набор рычагов разобран в материале про увеличение прибыли компании.
Второе: поднять цену там, где можно. Не по всему ассортименту, а точечно — по позициям, где вы не самые дешёвые и это не мешает продажам. Даже несколько процентов дают эффект больше, чем месяц экономии.
Третье: закрыть или пересобрать убыточное направление. Сначала посчитайте его честно — с долей общих расходов. Иногда выясняется, что оно убыточно только на бумаге, потому что на него разнесли всю аренду.
Четвёртое: разморозить активы. Распродать неликвид, вернуть дебиторку, сократить запасы — деньги, зависшие в запасах и долгах клиентов, это самая частая причина кассового разрыва. Это не увеличивает прибыль, но поднимает рентабельность активов и высвобождает деньги.
Пятое: снизить постоянные расходы. Работает медленнее всего и режется последним, потому что бьёт по людям и по способности расти.
Чего делать не стоит: экономить на том, что приносит выручку. Сокращение маркетинга и обучения продавцов улучшает цифру в этом квартале и ухудшает в следующем.
Три сценария: что делать при разном уровне рентабельности
Действия зависят не от отрасли, а от того, в какой зоне вы находитесь.
Рентабельность продаж около нуля или в единицах процентов. Компания живёт на грани: любое падение выручки, задержка платежа или подорожание закупки уводят в минус. Здесь не работают точечные улучшения — нужен разбор модели: какие направления убыточны, какие клиенты обходятся дороже, чем приносят, и что из этого можно закрыть. Часто выясняется, что половина ассортимента или часть клиентов существуют по инерции.
Рентабельность в районе десяти процентов. Рабочая, но без запаса. Здесь дают эффект именно точечные действия: цена по отдельным позициям, отказ от скидок по умолчанию, работа с постоянными расходами, разморозка активов. Задача — не совершить рывок, а добрать несколько пунктов и удержать их.
Рентабельность выше двадцати процентов. Приятная зона, в которой прячется другой риск: высокая рентабельность обычно означает узкий сегмент или временное преимущество. Правильный вопрос здесь не «как поднять ещё», а «как долго это продержится и что мы делаем, когда придут конкуренты». Часто разумно сознательно снизить рентабельность ради роста объёма и доли рынка — но именно сознательно и с расчётом.
Общее для всех трёх: цифру нужно смотреть в динамике. Рентабельность 8%, которая год назад была 5%, и рентабельность 8%, которая год назад была 15%, — это две разные ситуации с противоположными выводами.
Как проверить, можно ли поднять цену
Повышение цены — самый быстрый способ поднять рентабельность и самый пугающий. Страх снимается расчётом.
Считается запас прочности: на сколько процентов может упасть объём продаж, чтобы прибыль осталась прежней после повышения цены. Формула простая — прирост цены делится на сумму прироста цены и текущей маржинальности.
Пример. Маржинальность 30%, цену поднимаем на 5%. Допустимое падение объёма: 5 ÷ (5 + 30) = около 14%. То есть даже если после повышения вы потеряете каждого седьмого клиента, вы останетесь при своих. На практике теряется гораздо меньше — обычно уходят те, кто выбирал вас только по цене.
Отсюда порядок действий. Сначала посчитайте запас по своим цифрам. Потом проверьте на части ассортимента или на одном сегменте клиентов — не на всём сразу. Затем посмотрите на факт через месяц: сколько ушло на самом деле и что стало с прибылью.
Отдельно проверьте, где вы вообще находитесь по цене относительно рынка. Компании, которые годами не поднимали цены, часто обнаруживают, что уже дешевле конкурентов на десятки процентов — и рынок этого просто не заметит.
Откуда брать данные
Здесь начинается то, о чём молчат статьи с формулами. Формулы простые, а достоверных чисел для них у большинства компаний нет.
Бухгалтерский учёт отвечает на вопросы государства, а не собственника: он считает по своим правилам, приходит с опозданием и не даёт разрезов по направлениям. Считать по нему рентабельность можно, но управлять — нет.
Павел Котов формулирует, что должен видеть собственник:
«Бизнес у нас существует ради зарабатывания прибыли. Для того чтобы эффективно управлять бизнесом, во-первых, собственник должен прекрасно понимать, какую прибыль зарабатывает его бизнес; во-вторых, собственник должен понимать, сколько денег приходит и уходит из его компании ежемесячно; и в-третьих, он должен понимать, чем в каждый момент времени он обладает, то есть какова структура его активов».
Три вопроса — прибыль, деньги, активы. Показатели рентабельности отвечают на первый и третий, и берутся они из управленческого учёта: отчёта о прибылях и убытках с разбивкой по направлениям и управленческого баланса.
Минимум, с которого начинают: выручка и расходы по направлениям, разделение расходов на переменные и постоянные, список активов с оценкой. Этого достаточно, чтобы посчитать все пять показателей и увидеть картину.
В проектах Business Commandos именно этот минимум и собирают первым: пока нет разнесения расходов по направлениям, любые показатели считаются по компании целиком — а значит, не показывают ничего, кроме средней температуры.
Ошибки, из-за которых цифры врут
Считать прибыль по расчётному счёту. Деньги на счету — это не прибыль: там сидят авансы, не сидит дебиторка, и не учтены расходы, которые уже возникли.
Смешивать личное и бизнесовое. Машина, отпуск и квартира, оплаченные с бизнеса, превращают расчёт в фикцию. Считать нужно бизнес, а вывод денег собственнику — отдельной строкой.
Разносить общие расходы поровну. Аренда, поделённая между направлениями по числу направлений, а не по реальному использованию, делает убыточным то, что таковым не является.
Сравнивать несравнимое. Своя рентабельность продаж, посчитанная по управленческому учёту, против чужой из бухгалтерской отчётности — разные величины.
Сюда же относится сравнение своих цифр до и после смены налогового режима. Переход с одной системы налогообложения на другую меняет чистую прибыль, не меняя ничего в самом бизнесе, — и рентабельность прыгает без всякой управленческой причины. В такие периоды сравнивать корректно только по прибыли до налогов.
Смотреть один показатель. Рентабельность продаж без рентабельности активов не покажет замороженные деньги; рентабельность капитала без рентабельности продаж скроет, что бизнес держится на чужих деньгах.
Считать рентабельность по прибыли, из которой уже вычли дивиденды собственнику. Тогда показатель зависит от того, сколько денег вы взяли себе в этом месяце, и перестаёт что-либо измерять.
Менять методику расчёта на ходу. Один квартал считали по чистой прибыли, следующий — по прибыли до налогов. Цифры несравнимы, а вывод о динамике будет неверным.
Почему растущая компания часто менее рентабельна
Отдельный случай, который пугает собственников зря. Компания растёт, выручка прибавляет десятки процентов, а рентабельность падает — и кажется, что рост нездоровый.
Иногда так и есть, но чаще у падения есть три объяснимые причины.
Расходы приходят раньше выручки. Нанимаем людей, арендуем площадь, покупаем оборудование под будущий объём. Деньги потрачены сейчас, отдача придёт через квартал-два. В этот период рентабельность честно проседает.
Новые направления начинают с убытка. Любое новое направление проходит через стадию, когда расходы есть, а выручки почти нет. Если считать компанию одной цифрой, новое направление тянет её вниз, пока не встанет на ноги.
Рост требует скидок. Выход в новый сегмент часто оплачивается ценой: чтобы забрать клиента у конкурента, приходится дать условия лучше.
Отличить здоровое падение от нездорового можно одним вопросом: вы знаете, когда рентабельность вернётся, и по каким признакам это увидите? Если ответ есть — это инвестиция, и её просто нужно считать отдельно от основного бизнеса. Если ответа нет и падение продолжается второй год — это не рост, а размывание.
Практический приём: считать рентабельность отдельно по зрелой части бизнеса и отдельно по тому, что вы разгоняете. Общая цифра в период роста мало о чём говорит, а две отдельные — говорят всё.
Как встроить это в еженедельный ритм
Показатели работают, когда на них смотрят регулярно и одинаково.
Один экран. Пять цифр плюс динамика к прошлому периоду. Не отчёт на двадцать страниц, а то, что читается за минуту.
Одно и то же время. Понедельник, планёрка управленческой команды, первые десять минут — цифры. Не «когда соберём данные», а по расписанию.
Один ответственный за данные. Тот, кто отвечает за то, чтобы цифры были готовы и считались одинаково от недели к неделе. Меняющаяся методика хуже отсутствия отчёта: сравнивать нечего.
Одно решение по итогам. Разговор о цифрах, который не заканчивается решением, превращается в ритуал. Упала рентабельность направления — либо действие, либо явное решение подождать и срок.
И отдельно — правило про плохие новости. Если показатель упал, он всё равно попадает на экран. Отчёт, из которого в трудный месяц тихо исчезает неудобная строка, перестаёт быть инструментом управления и становится способом успокаивать себя: ровно в тот момент, когда цифры нужнее всего, их не видно.
Через два-три месяца такого ритма появляется то, ради чего всё затевалось: вы видите изменения раньше, чем они превращаются в дыру в кассе.
С чего начать
Начните с одного действия: посчитайте рентабельность продаж за последние двенадцать месяцев помесячно и посмотрите на линию. Чаще всего именно там обнаруживается плавное сползание, о котором никто не знал, потому что каждый отдельный месяц выглядел нормально.
Часто задаваемые вопросы
Какие показатели рентабельности смотреть собственнику
Как рассчитать рентабельность продаж
Чем рентабельность отличается от маржинальности
Какая рентабельность считается нормальной
Почему рентабельность падает при растущей выручке
Коротко: рентабельность в семи пунктах
- Рентабельность — отношение прибыли к тому, что её принесло: выручке, расходам, активам, капиталу.
- Прибыль показывает результат, маржинальность — потенциал сделки, рентабельность — эффективность бизнеса.
- Собственнику нужны пять показателей, а не двадцать коэффициентов.
- Средняя цифра по компании прячет убыточные направления — считайте в разрезах.
- Норма считается от своей динамики и стоимости денег, а не по чужим отраслевым таблицам.
- Ритм важнее точности: приблизительная цифра каждую неделю полезнее безупречной раз в год.
- Достоверность расчёта держится на управленческом учёте, а не на формуле.
Выводы
Показатели рентабельности — это не отчётность для банка, а способ видеть, что происходит с бизнесом, пока это ещё можно изменить. Пока считается только выручка, компания растёт вслепую: становится больше, а зарабатывает столько же.
Пять показателей закрывают всё, что нужно собственнику: продажи, затраты, активы, капитал и разрезы по направлениям. Двадцать коэффициентов из учебника нужны аналитику, а не тому, кто принимает решения.
И то, что определяет результат сильнее любой формулы: частота. Показатели рентабельности работают, когда на них смотрят каждый месяц по одной методике, а не когда их считают в декабре и удивляются.
Если считать пока не из чего, внедрение управленческого учёта — это как раз работа по сбору данных в ту нарезку, из которой показатели считаются сами, а не руками раз в квартал.