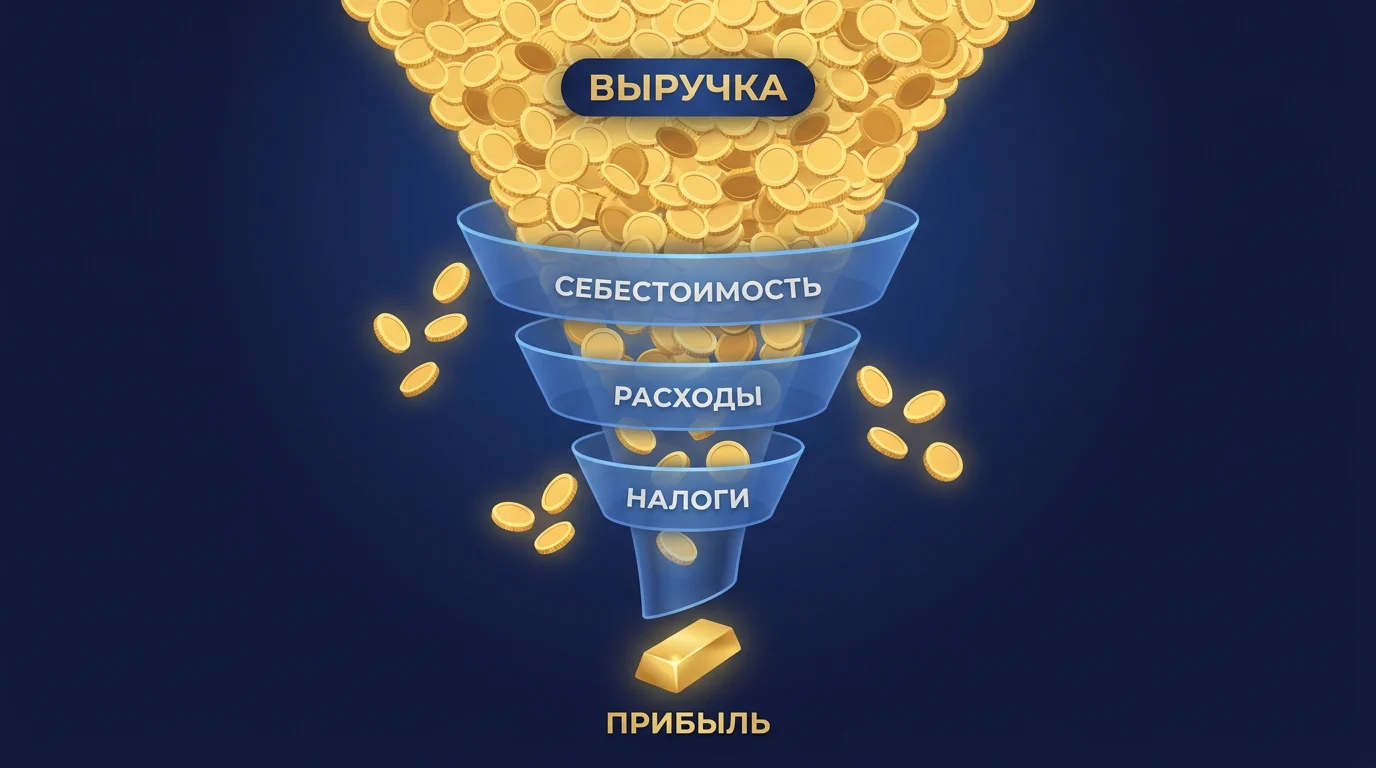
Продажи растут, выручка каждый месяц всё больше, а в конце месяца вы снова смотрите на счёт и не понимаете: где деньги? Прибыль вроде есть — по крайней мере, вы её чувствуете, — но в кассе её нет. Знакомо?
Чаще всего дело не в бизнесе, а в том, что собственник смотрит не в тот отчёт и путает два совершенно разных вопроса: «сколько денег на счету» и «сколько компания заработала». На первый отвечает отчёт о движении денег. На второй — отчёт о прибылях и убытках, он же P&L. Давайте разберём его простыми словами: из чего состоит, чем отличается от отчёта о деньгах, как посчитать маржинальную прибыль и как собрать P&L самому.
Внимание: «Прибыль есть, а денег нет» — самая частая жалоба собственника, у которого нет управленческого учёта. Обычно причина не в кассовом разрыве как таковом, а в том, что прибыль считают по деньгам, а не по факту заработанного.
- Что такое отчёт о прибылях и убытках простыми словами
- P&L, PnL, ПНЛ, ОПиУ: расшифровка и написания
- Почему прибыль есть, а денег нет: доход — это не деньги
- P&L или ДДС: чем отчёт о прибылях отличается от отчёта о деньгах
- Из чего состоит P&L: структура и виды прибыли
- Валовая, операционная, чистая — что есть что
- Маржинальная прибыль: как считать и зачем
- Как собрать P&L самому: пошагово
- Прибыль как норматив, а не остаток: формула «сначала заплати себе»
- Как читать P&L и принимать решения
- Что показывает отчёт о прибылях и убытках
- P&L в торговле, услугах и продажах: что меняется
- Виды прибыли в P&L: чем они отличаются друг от друга
- Частые ошибки при работе с P&L
- Условный пример: как читать цифры P&L
- Как часто собирать P&L и кто за него отвечает
- Часто задаваемые вопросы
- Выводы
Что такое отчёт о прибылях и убытках простыми словами
Отчёт о прибылях и убытках (по-английски Profit and Loss, сокращённо P&L) — это отчёт, который показывает доходы компании, её расходы и итог: заработали вы за период или сработали в минус. Этот итог называют финансовым результатом. По сути, P&L отвечает на один вопрос: насколько богаче или беднее стала компания за месяц, квартал или год.
P&L — не единственный отчёт, который нужен собственнику. В управленческом учёте их три, и каждый про своё. Отчёт о движении денежных средств (ДДС) показывает, сколько денег пришло и ушло. Отчёт о прибылях и убытках показывает заработанную прибыль. Управленческий баланс показывает, что у компании есть и откуда оно взялось. Вместе они дают полную картину — но путать их нельзя.
Возникает логичный вопрос: зачем отдельный управленческий P&L, если есть бухгалтерия? Затем, что официальная отчётность сделана под требования налоговой, а не под ваше управление. Она оптимизирована, в ней много того, что удобно для отчётности, но бесполезно для решений. Управленческая и налоговая отчётность — это разные вещи, и полагаться в управлении только на бухгалтерию всё равно что вести машину, глядя лишь в зеркало заднего вида.
Важно: P&L показывает прибыль за период — например, за июль. Это его ключевое отличие от баланса, который показывает состояние компании на конкретную дату, как фотография.

P&L, PnL, ПНЛ, ОПиУ: расшифровка и написания
Отчёт о прибылях и убытках в разных компаниях называют по-разному, и из-за этого возникает путаница уже на входе.
| Написание | Откуда | Что означает |
|---|---|---|
| P&L, P L, PL | Profit and Loss | Отчёт о прибылях и убытках, международное название |
| PnL, ПНЛ | То же, с «and» в середине | Тот же отчёт, разговорный вариант в финансах и трейдинге |
| ОПиУ | Русская аббревиатура | Отчёт о прибылях и убытках в управленческом учёте |
| Форма №2 | Бухгалтерская отчётность | Отчёт о финансовых результатах — официальная форма для налоговой |
P&L расшифровка звучит буквально как «прибыль и убыток»: отчёт показывает, сколько компания заработала и сколько потратила за период, и что осталось. PL в финансах это ровно тот же документ — сокращение прижилось в отчётах, где название колонки нужно уместить в три символа.
Важное различие, которое стоит держать в голове: управленческий P&L и бухгалтерская форма №2 — не одно и то же. Бухгалтерский отчёт составляется по правилам учёта и для налоговой — его форма и состав закреплены положением по бухгалтерскому учёту ПБУ 4/99: там своя группировка расходов и свои сроки. Управленческий P&L собирается для собственника, помесячно, с той детализацией, которая нужна для решений: по направлениям, по продуктам, по точкам. Компании, которые смотрят только на форму №2 раз в год, узнают о проблеме через двенадцать месяцев после того, как она началась.
Текущий P&L — это отчёт за незакрытый период, собранный на сегодняшний день. Он нужен, чтобы не ждать конца месяца: если к двадцатому числу выручка отстаёт от плана на треть, решения принимают сейчас, а не после закрытия периода.
Почему прибыль есть, а денег нет: доход — это не деньги
Вот главная развилка, из-за которой большинство собственников считают прибыль неправильно. Есть огромная разница между тем, что деньги пришли на счёт, и тем, что вы получили доход. Это не одно и то же.
Не каждый рубль, который приходит в компанию, — ваш доход. И не каждый рубль, который уходит, — ваш расход. Критерий дохода и расхода в P&L один: переход права собственности. Если право собственности на деньги, товар или услугу перешло к вам — это доход. Если ваше имущество или деньги перешли к другому — это расход. Само по себе движение денег здесь ни при чём.
Разберём на двух примерах, которые всё расставляют по местам.
Пример: Вы взяли кредит 5 млн — деньги пришли на счёт, но дохода нет: это чужие деньги, вы их вернёте. И наоборот: вы внесли предоплату поставщику за ещё не поставленный товар — деньги ушли, но расхода нет, потому что это всё ещё ваши деньги, просто временно лежат в чужом кармане.
Именно поэтому прибыль в P&L и деньги на счету почти никогда не совпадают. Вы могли отгрузить товар в июле (доход признан, прибыль есть), а оплату получить в сентябре (денег пока нет). Или наоборот — взять предоплату, которую ещё предстоит отработать. Такой подход, когда доход и расход признают в момент операции, а не в момент оплаты, называется методом начисления. Именно он делает P&L честным.
P&L или ДДС: чем отчёт о прибылях отличается от отчёта о деньгах
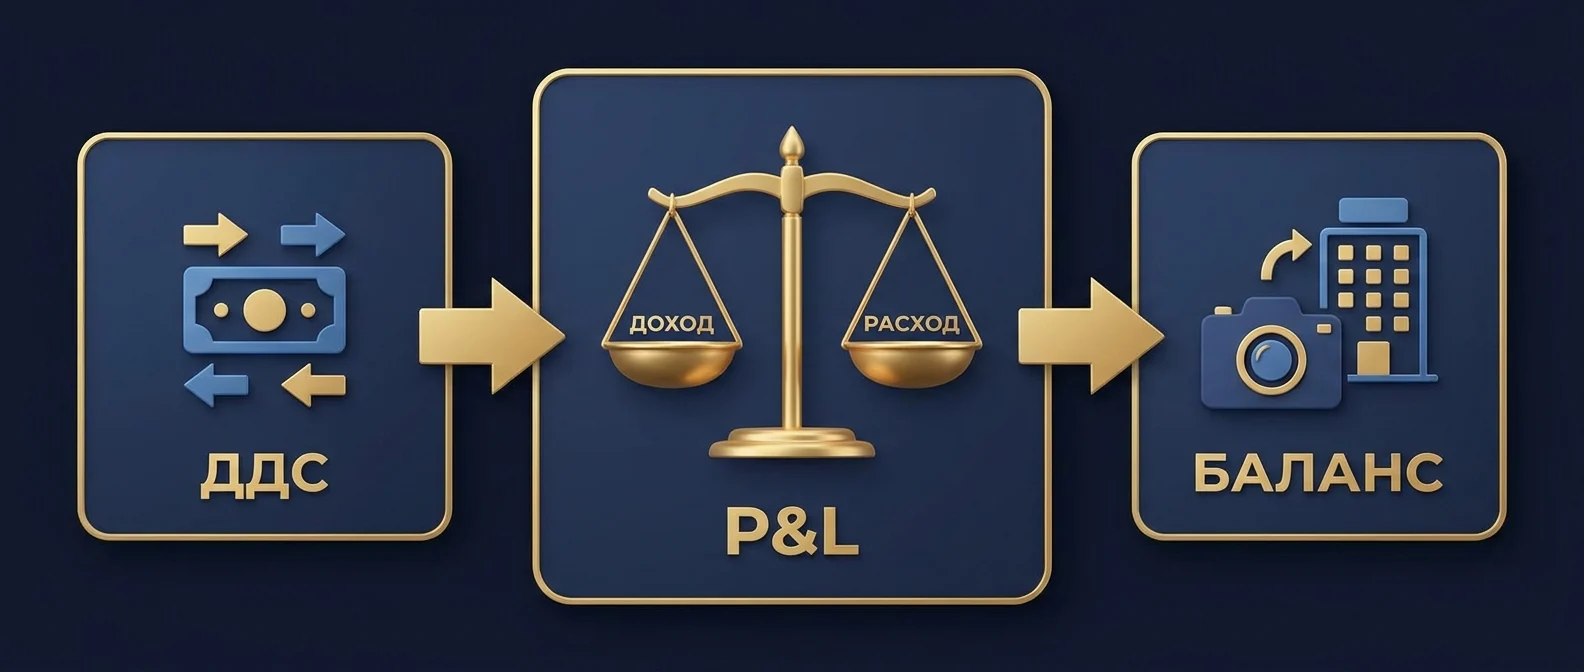
Раз уж мы выяснили, что деньги и прибыль — разные вещи, закрепим разницу между двумя отчётами. Проще всего это сделать таблицей.
| Параметр | Отчёт о движении денег (ДДС) | Отчёт о прибылях и убытках (P&L) |
|---|---|---|
| Главный вопрос | Сколько денег пришло и ушло? | Сколько компания заработала? |
| По какому принципу | По факту оплаты (кассовый метод) | По факту операции (метод начисления) |
| Кредит 5 млн на счёт | Показывает как поступление | Не показывает — это не доход |
| Предоплата поставщику | Показывает как выбытие | Не показывает — это не расход |
| Что видно на выходе | Остаток денег | Прибыль или убыток за период |
| Когда особенно нужен | Контроль кассовых разрывов | Оценка реальной доходности |
ДДС проще: его можно собрать даже в Excel, просто фиксируя все поступления и выплаты по статьям. С этого отчёта вообще стоит начинать, если управленческого учёта у вас пока нет. P&L сложнее, но именно он отвечает на вопрос «сколько мы реально зарабатываем». Оба отчёта — часть общей системы управленческого учёта, о которой стоит почитать отдельно, чтобы видеть картину целиком.
Из чего состоит P&L: структура и виды прибыли
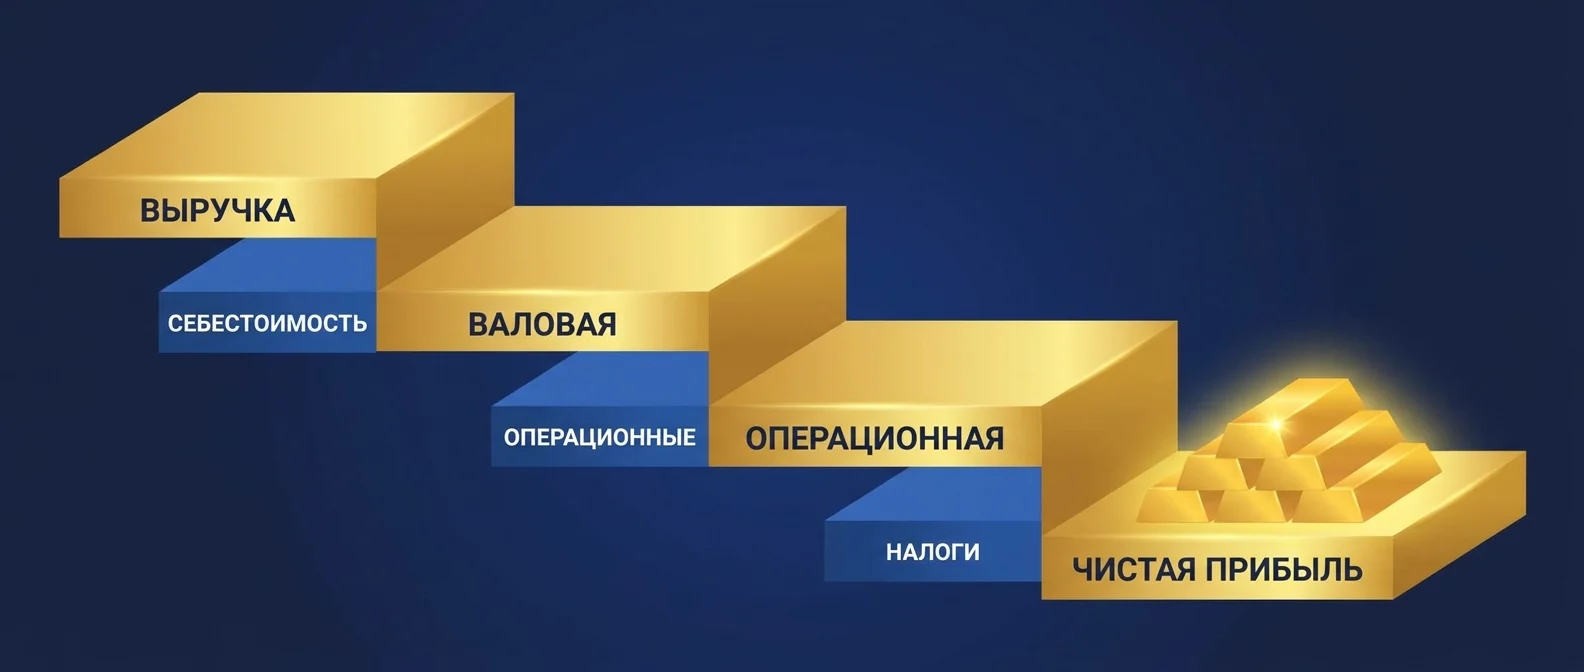
Внутри P&L устроен как лесенка: вы берёте выручку и последовательно вычитаете из неё разные группы расходов. На каждой ступеньке получается свой вид прибыли. Это удобно, потому что показывает, на каком именно этапе теряются деньги.
Вот как выглядит структура на числовом примере компании с выручкой 10 млн в месяц:
| Показатель | Сумма | Что это |
|---|---|---|
| Выручка | 10 000 000 | Всё, что заработали от продаж |
| − Себестоимость | −4 000 000 | Прямые затраты на продукт/услугу |
| = Валовая прибыль | 6 000 000 | Сколько осталось после прямых затрат |
| − Операционные расходы | −4 000 000 | Зарплаты, аренда, маркетинг, управление |
| = Операционная прибыль | 2 000 000 | Результат основной деятельности |
| − Налоги, проценты по кредитам | −500 000 | Обязательные выплаты |
| = Чистая прибыль | 1 500 000 | То, что реально заработала компания |
Валовая, операционная, чистая — что есть что
Валовая прибыль — это выручка минус себестоимость. Она показывает, зарабатываете ли вы вообще на самом продукте, до всех офисов и зарплат управленцев.
Операционная прибыль (её ещё называют EBIT) — то, что осталось после всех расходов на ведение бизнеса, но до налогов и процентов по кредитам. Это самый честный показатель того, как работает ваша основная деятельность.
Чистая прибыль — финальная ступенька, то, что остаётся после всего. Именно из неё платят дивиденды и реинвестируют в развитие.
К сведению: Иногда встречается показатель EBITDA — это операционная прибыль до вычета амортизации. Простыми словами: сколько бизнес генерит «живой» операционной прибыли, если не учитывать износ оборудования. Для малого бизнеса можно не усложнять и ориентироваться на операционную и чистую прибыль.
Поставим управленческий учёт, который показывает реальную прибыль
P&L, ДДС и баланс под ключ — соберём систему, которая месяц за месяцем даёт верные цифры. Разберём вашу ситуацию на установочной встрече — 1 час, бесплатно, ни к чему не обязывает
Поставить управленческий учётВсё, что стоит выше валовой прибыли, упирается в один вопрос — во сколько компании обходится то, что она продаёт. Как это считается и из чего складывается, разобрано в статье про себестоимость продукции.
Маржинальная прибыль: как считать и зачем
Ещё один показатель, который часто путают с валовой прибылью, — маржинальная прибыль. Считается она просто:
Маржинальная прибыль = Выручка − Переменные расходы
Переменные расходы — это те, что растут вместе с продажами: закупка товара, сдельная оплата, комиссии, доставка. Постоянные расходы (аренда, оклады, подписки) в маржинальную прибыль не входят — они есть всегда, продаёте вы много или мало.
Зачем это собственнику? Маржинальная прибыль показывает, сколько денег каждая продажа приносит на покрытие постоянных расходов и прибыль. Именно от неё считают точку безубыточности и от неё же пляшут в ценообразовании. Если маржинальная прибыль не покрывает постоянные расходы — бизнес в минусе, сколько ни продавай.
Совет: Считайте маржинальность в процентах от выручки, а не в рублях — так проще сравнивать периоды и товары между собой. В консалтинге маржинальность может быть 50%, на маркетплейсах — 10% и ниже. Это нормально, у каждой ниши она своя.
Как собрать P&L самому: пошагово
Хорошая новость: простой P&L можно собрать самостоятельно. Плохая — «правильный на длинной дистанции» отчёт требует уже серьёзной системы. Разберём оба варианта.
Шаг 1. Соберите данные по методу начисления. Не по деньгам, а по факту операций: отгрузили — доход, получили услугу — расход. Это главное отличие от ДДС и главная сложность.
Шаг 2. Сгруппируйте расходы в 5–7 статей. Не пытайтесь сразу сделать 30–50 статей — увязнете и бросите. На старте достаточно крупных мазков:
- фонд оплаты труда (зарплаты плюс налоги с них);
- себестоимость продукции;
- продажи и маркетинг;
- административные расходы (бэк-офис: бухгалтерия, HR, аренда);
- расходы на развитие.
Шаг 3. Посчитайте виды прибыли по лесенке из предыдущего раздела: валовая → операционная → чистая.
Для первого раза хватит и таблицы Excel. Но если вы хотите, чтобы отчёт не врал месяц за месяцем, понадобится софт с логикой двойной записи, учёт движения товаров и услуг, начислений зарплаты и налогов, основных средств с амортизацией, а ещё регулярные сверки с контрагентами и инвентаризации. Это уже полноценная система, и собрать её с нуля — отдельный проект.
Именно такие задачи решает команда Business Commandos: ставит управленческий учёт руками, а не просто консультирует, и обучает команду, чтобы система работала после ухода подрядчика. Постановка P&L, ДДС и баланса — частая часть таких проектов.
Можно ли собрать P&L самому в Excel?
Сколько статей расходов нужно на старте?
Прибыль как норматив, а не остаток: формула «сначала заплати себе»
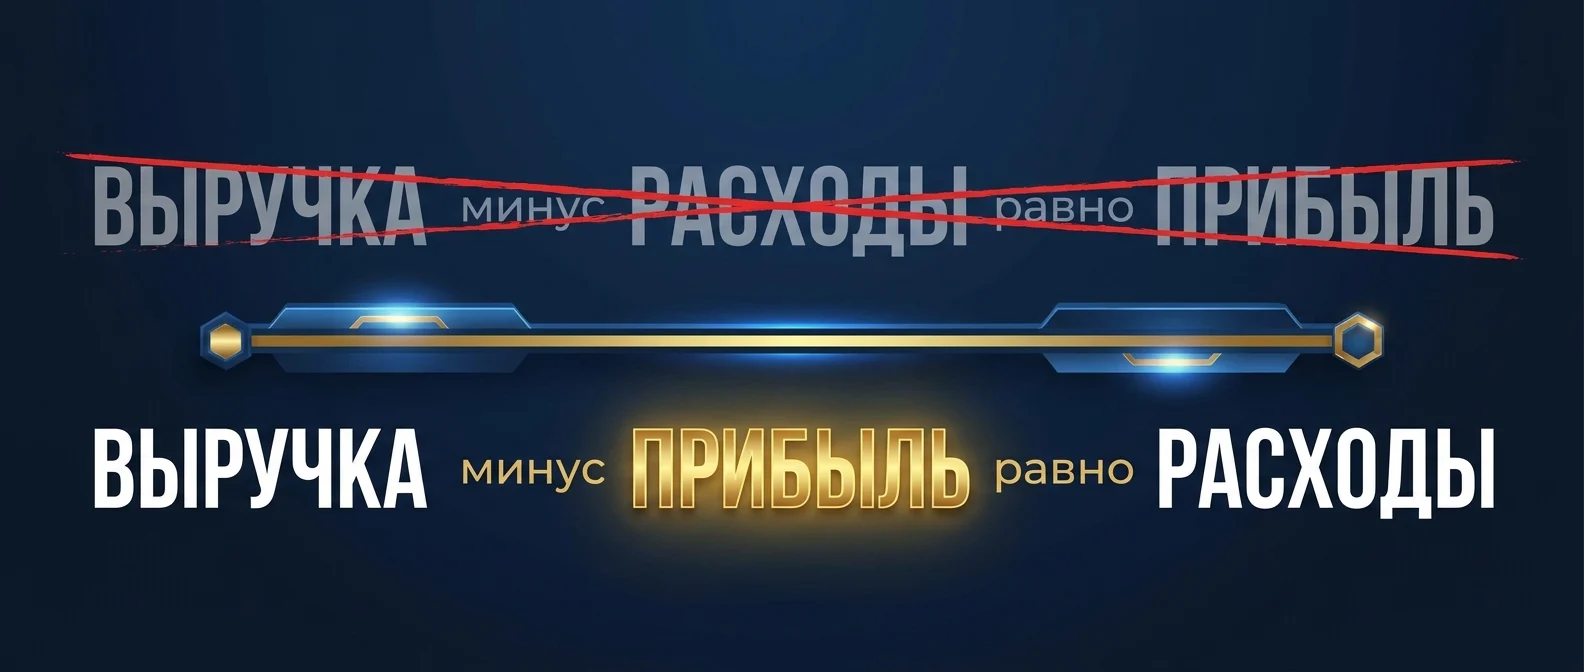
Есть ещё одна ошибка мышления, которая незаметно съедает прибыль. Нас всех учили классической формуле: выручка минус расходы равно прибыль. Математически она верна, но психологически вредна — она ставит прибыль в самый конец, как случайный остаток. Собственник смиряется, что расходы — это данность, и всю жизнь гонится только за ростом продаж. А расходы растут вслед за выручкой и съедают всё.
Переверните формулу:
Выручка − Прибыль = Расходы
Смысл в том, чтобы сначала отрезать себе норму прибыли, а расходы формировать уже из остатка. Этот подход из книги «Сначала заплати себе» мы применяем в бизнесах наших клиентов, и он хорошо работает на практике. Вы построили компанию и вложили в неё лучшие годы — вы заслуживаете, чтобы вам заплатили первому.
Какую норму прибыли закладывать? Есть три способа:
- По нише — узнайте среднюю маржинальность в вашем сегменте и держите её.
- По правилу 40 — маржинальность плюс годовой рост должны давать 40%. Растёте на 30% в год — маржа может быть 10%. Стабильны, растёте на 10% — маржа должна быть около 30%.
- По умолчанию — если не хотите заморачиваться, берите 20%. Это хорошая середина для большинства бизнесов.
Важно: Никогда не закладывайте маржинальность ниже 10%. Если уже на этапе планирования вы заложили 10%, то к результату прибыли, скорее всего, не останется вовсе — её съедят отклонения по расходам.
При марже 20% на расходы остаётся 80% выручки. Их можно распределить, например, так: ФОТ — 30%, себестоимость — 25%, маркетинг и продажи — 15%, административные расходы и развитие — 10%. В сумме 80% на расходы и 20% на прибыль. Так вы получаете не абстрактное «надо больше зарабатывать», а конкретную финансовую модель.
Как читать P&L и принимать решения
Собрать отчёт — половина дела. Дальше начинается управление. Возьмите ваш P&L, разложенный по тем же 5–7 статьям, и сравните факт с планом.
Например, на фонд оплаты труда вы закладывали 30% от выручки, а по факту тратите 45%. Это перерасход 15%. Пройдитесь так по всем статьям и сложите отклонения. Полученная сумма — это ваша недополученная прибыль, тот самый скрытый потенциал роста, который лежит прямо у вас в отчёте.
Дальше — оптимизация, начиная с самого большого перерасхода. Но действовать нужно аккуратно.
Частая ошибка: Увидев перерасход, собственник в первый же месяц режет всё подряд — увольняет людей, рубит маркетинг. Так можно сломать бизнес. Правильно — приводить расходы к модели постепенно, по правилу «семь раз отмерь, один раз отрежь» и главному принципу «не навреди».
Что показывает отчёт о прибылях и убытках
Отчёт о прибылях и убытках показывает на практике — пять вещей, каждая из которых меняет решения собственника.
Зарабатывает ли компания вообще. Самый простой вопрос и самый частый сюрприз: бизнес с растущей выручкой может быть убыточным, если расходы растут быстрее. Деньги на счету это не покажут — там могут лежать авансы клиентов.
На чём именно компания зарабатывает. P&L, разложенный по направлениям или продуктам, обычно обнаруживает, что одно направление кормит остальные. Дальше решение: либо чинить убыточное, либо закрывать.
Куда уходят деньги. Структура расходов по статьям показывает, какие затраты растут быстрее выручки. Обычно это фонд оплаты труда и аренда — то, что фиксируется надолго и режется тяжелее всего.
Сколько остаётся с каждого рубля. Рентабельность по маржинальной и по чистой прибыли — два числа, за которыми следят из месяца в месяц. Падение маржинальности при росте выручки означает, что компания растёт себе в убыток.
Что будет дальше. P&L за 6–12 месяцев в одной таблице показывает тренд: сезонность, эффект от изменения цен, результат найма. Одна точка не говорит ничего, ряд — говорит почти всё.
Как считать P&L, если совсем коротко: выручка минус переменные расходы даёт маржинальную прибыль, минус постоянные расходы — операционную, минус налоги и проценты по кредитам — чистую. Ключевое правило одно: расходы относятся к тому периоду, в котором заработана соответствующая выручка, независимо от того, когда прошла оплата.
P&L в торговле, услугах и продажах: что меняется
Структура отчёта одинакова, но смотрят в разных бизнесах на разное.
Торговля. P&L что это такое в торговле — прежде всего инструмент контроля наценки. Ключевые строки: выручка, себестоимость проданного товара, валовая прибыль. Здесь же вылезает главная ошибка розницы — считать прибыль по разнице между поступлениями и платежами: закупили товар на склад, деньги ушли, а выручка от него придёт в следующие месяцы. В P&L себестоимость списывается в момент продажи, а не закупки, и картина сразу становится честной.
Услуги. Основная себестоимость — люди. Поэтому в P&L услуг важно разделить фонд оплаты труда на производственный (те, кто делает работу для клиента) и административный. Без этого деления невозможно посчитать, сколько зарабатывает конкретный проект или направление.
Продажи. P&L что это в продажах — способ увидеть, сколько на самом деле остаётся от сделки. В расчёт идёт не только скидка, но и бонусы менеджеров, доставка, бесплатный сервис и возвраты. Сделка, которая в CRM выглядит прибыльной, после учёта этих статей нередко оказывается на грани нуля.
P&L продукта — та же логика на уровне одной позиции: выручка по продукту минус прямые расходы на него минус доля общих затрат. Это самый полезный разрез для компаний с широким ассортиментом: обычно выясняется, что 20% позиций дают почти всю прибыль, а часть ассортимента держат «для полноты», оплачивая её из кармана прибыльных.
Отдельно про связку с деньгами. ДДС и ПНЛ — два разных отчёта, которые нужны вместе: отчёт о движении денежных средств показывает, хватит ли денег заплатить завтра, P&L — зарабатываете ли вы в принципе. Компания может быть прибыльной и без денег на счету, а может сидеть на деньгах клиентов, накапливая убыток. Смотреть нужно оба, и именно поэтому управленческий учёт не сводится к одной таблице.
Виды прибыли в P&L: чем они отличаются друг от друга
Строк с прибылью в отчёте о прибылях и убытках несколько, и путаница между ними — источник неверных решений. Каждая отвечает на свой вопрос.
Валовая прибыль — выручка минус себестоимость проданного. Отвечает: сколько остаётся с продажи до того, как компания заплатила за всё остальное. В торговле это первый показатель, за которым следят: он показывает, держите ли вы наценку.
Маржинальная прибыль — выручка минус переменные расходы, то есть те, что растут вместе с объёмом. Отвечает: сколько остаётся на покрытие постоянных затрат с каждой дополнительной продажи. Именно этот показатель нужен, когда решаете, давать ли скидку и стоит ли брать заказ.
Операционная прибыль — после вычета постоянных расходов. Отвечает: зарабатывает ли основной бизнес как таковой, без учёта кредитов, налогов и разовых историй. Самая честная строка для оценки бизнес-модели.
Чистая прибыль — то, что осталось после налогов, процентов по кредитам и прочих расходов. Отвечает: сколько компания заработала для собственника. Именно из неё платятся дивиденды и финансируется развитие.
Частая ошибка — сравнивать себя с конкурентами или с прошлым периодом по чистой прибыли. Она слишком зависит от разовых событий: продали автомобиль, получили штраф, взяли кредит. Для управления смотрят на маржинальную и операционную — они показывают, что происходит с самой работой компании.
Ещё одно понятие рядом — точка безубыточности: выручка, при которой маржинальной прибыли ровно хватает на постоянные расходы. Считается просто: постоянные расходы разделить на рентабельность по марже. Зная эту цифру, собственник видит, сколько нужно продать в месяц, чтобы выйти в ноль, — и это первое число, которое стоит вывести на видное место.
Отдельно стоит договориться про амортизацию и вывод денег собственником. Амортизация — это расход в P&L, но не платёж: деньги ушли раньше, при покупке оборудования. Дивиденды и личные траты собственника, наоборот, деньги забирают, но расходом компании не являются. Оба случая — классические причины расхождения между прибылью в отчёте и остатком на счёте.
Полезная привычка — держать рядом с отчётом короткий комментарий на пять строк: что изменилось за месяц и почему. Через полгода такой файл стоит дороже самих таблиц: по нему видно, какие решения к чему привели. Компании, которые ведут только цифры без объяснений, каждый раз заново вспоминают, из-за чего в марте просела маржа, и спорят об этом на планёрке вместо того, чтобы принимать следующее решение.
И последнее: отчёт о прибылях и убытках нужен не бухгалтерии и не для отчётности, а собственнику — чтобы видеть, зарабатывает ли бизнес и на чём именно. Как только P&L начинают собирать «чтобы был», он превращается в ещё один файл в папке. Признак, что отчёт живой, простой: по нему в этом месяце было принято хотя бы одно решение — подняли цену, закрыли направление, изменили условия с подрядчиком.
Частые ошибки при работе с P&L
- Считать прибыль по деньгам. Приход на счёт — не всегда доход. Без метода начисления P&L превращается в кривую версию ДДС.
- Путать P&L и ДДС. Это разные отчёты про разные вещи. Прибыль и остаток денег совпадают редко.
- Закладывать маржу ниже 10%. К результату прибыли не останется.
- Дробить расходы на 30–50 статей сразу. На старте нужно 5–7, детализация — потом.
- Складывать отчёт в стол. P&L без сравнения плана с фактом — просто цифры. Ценность появляется, когда вы принимаете по нему решения.
- Игнорировать амортизацию. Без учёта износа оборудования прибыль выглядит больше, чем есть.
Условный пример: как читать цифры P&L
Разберём отчёт о прибылях и убытках на условном расчёте — цифры здесь взяты для иллюстрации, а не из конкретной компании. Компания оказывает услуги, смотрим два месяца подряд.
| Статья | Месяц 1 | Месяц 2 |
|---|---|---|
| Выручка | 4 000 000 | 4 800 000 |
| Переменные расходы (работа исполнителей, подряд) | 1 800 000 | 2 500 000 |
| Маржинальная прибыль | 2 200 000 | 2 300 000 |
| Рентабельность по марже | 55% | 48% |
| Постоянные расходы (аренда, административный ФОТ, реклама) | 1 700 000 | 1 800 000 |
| Операционная прибыль | 500 000 | 500 000 |
Что здесь видно за тридцать секунд. Выручка выросла на 20%, а прибыль не изменилась — весь прирост съеден переменными расходами. Рентабельность по марже упала с 55% до 48%: значит, новые заказы брали дешевле или дороже обходилось исполнение. Дальше вопрос конкретный: это разовая скидка крупному клиенту, рост ставок подрядчиков или менеджеры начали продавать со скидкой по умолчанию?
Без P&L та же ситуация выглядит как успех: «выручка выросла на восемьсот тысяч». Именно поэтому смотреть только на поступления опасно — рост оборота при падающей марже приводит к тому, что компания работает больше, а зарабатывает столько же или меньше.
Второй слой чтения — сравнение с планом, а не только с прошлым месяцем. Прибыль в 500 тысяч может быть отличным результатом или провалом, в зависимости от того, какую цифру закладывали. Поэтому в рабочем отчёте три колонки: план, факт, отклонение.
Как часто собирать P&L и кто за него отвечает
Отчёт о прибылях и убытках собирают раз в месяц, до десятого числа следующего. Позже отчёт превращается в историю: решения по нему принимать уже поздно. Крупные компании собирают ещё и недельный срез по ключевым статьям, но для большинства бизнесов месяц — рабочий ритм.
Отвечает за сбор финансист или бухгалтер, но читает и принимает решения собственник или директор. Это принципиально: отчёт, который никто не разбирает, перестают делать аккуратно уже через пару месяцев. Разбор занимает полчаса и состоит из трёх вопросов: где отклонение от плана, почему оно возникло, что меняем в следующем месяце.
Что нужно, чтобы отчёт получался быстро и без ручной сверки:
- Единый справочник статей. Один и тот же расход всегда попадает в одну статью, а не в три разные в зависимости от того, кто заносил.
- Разделение переменных и постоянных расходов. Без него не посчитать маржинальность, а это главный показатель для управления ценой.
- Разнесение по направлениям. Каждая операция сразу помечается направлением или продуктом — иначе потом разложить не получится.
- Правило отнесения к периоду. Расход относится к тому месяцу, в котором получена выручка от соответствующей работы, а не к дате платежа.
- Закрытие периода. Дата, после которой в прошлый месяц ничего не дописывается. Без неё цифры продолжают меняться задним числом, и доверия к отчёту нет.
Начать можно в таблице: для компании до пятидесяти человек этого достаточно. Переход на специализированную систему имеет смысл, когда ручной сбор занимает больше дня в месяц или когда направлений становится столько, что таблица перестаёт читаться.
Часто задаваемые вопросы
Что такое P&L простыми словами?
Чем P&L отличается от ДДС?
Как посчитать маржинальную прибыль?
Почему прибыль есть, а денег нет?
Какую маржинальность закладывать?
Выводы
Отчёт о прибылях и убытках отвечает на вопрос, который не закрывает ни счёт в банке, ни бухгалтерия: сколько компания реально заработала за период. Чтобы он не врал, держите в голове три вещи. Первое — доход это не деньги, считайте по методу начисления. Второе — P&L показывает прибыль, ДДС показывает деньги, это разные отчёты. Третье — прибыль это норматив, который закладывают заранее, а не остаток, который случайно уцелел.
Простой P&L вы соберёте сами. Но если хотите, чтобы весь управленческий учёт — P&L, ДДС и баланс — работал как система и давал верные цифры месяц за месяцем, это отдельный проект, который проще пройти с теми, кто делал это десятки раз.