Компания сократила расходы на пятнадцать процентов и осталась при том же результате. Хорошо это или плохо — по отчёту о прибылях и убытках не видно: прибыль подросла, все довольны. А через квартал выясняется, что вместе с расходами ушли заявки, качество и половина сервиса.
Ответить на вопрос «мы срезали лишнее или срезали то, что зарабатывало» умеет один показатель — рентабельность затрат. Он показывает, сколько прибыли приносит каждый рубль, вложенный в работу компании, и потому служит проверкой качества любых решений о расходах.
Разберём, как его считать, как читать по отдельным статьям затрат, чем он отличается от рентабельности продаж и что делать, когда цифра поехала вниз.
Если вам нужен общий обзор всех показателей рентабельности — продаж, активов, капитала — он в отдельной статье «Показатели рентабельности». Здесь мы разбираем только один показатель, зато вглубь: по статьям расходов и по решениям, которые из него следуют.
- Что такое рентабельность затрат простыми словами
- Зачем этот показатель в кризис
- Как считать: что подставлять в формулу
- Как читать цифру: короткая иллюстрация
- Рентабельность затрат по статьям расходов
- Как считать в разных типах бизнеса
- Разбор на примере маркетинга
- Как показатель ловит неудачные сокращения
- Связь с точкой безубыточности
- Что делать, когда отдача затрат падает
- Нормы: с чем сравнивать
- Ориентир, который работает без отраслевых норм
- Пять способов поднять отдачу затрат
- Как показатель меняет разговор о бюджете
- Ошибки в расчёте, из-за которых цифра врёт
- С чего начать, если ничего не считается
- Как встроить в управление
- Частые ошибки в управлении по показателю
- Часто задаваемые вопросы
- Коротко
Что такое рентабельность затрат простыми словами
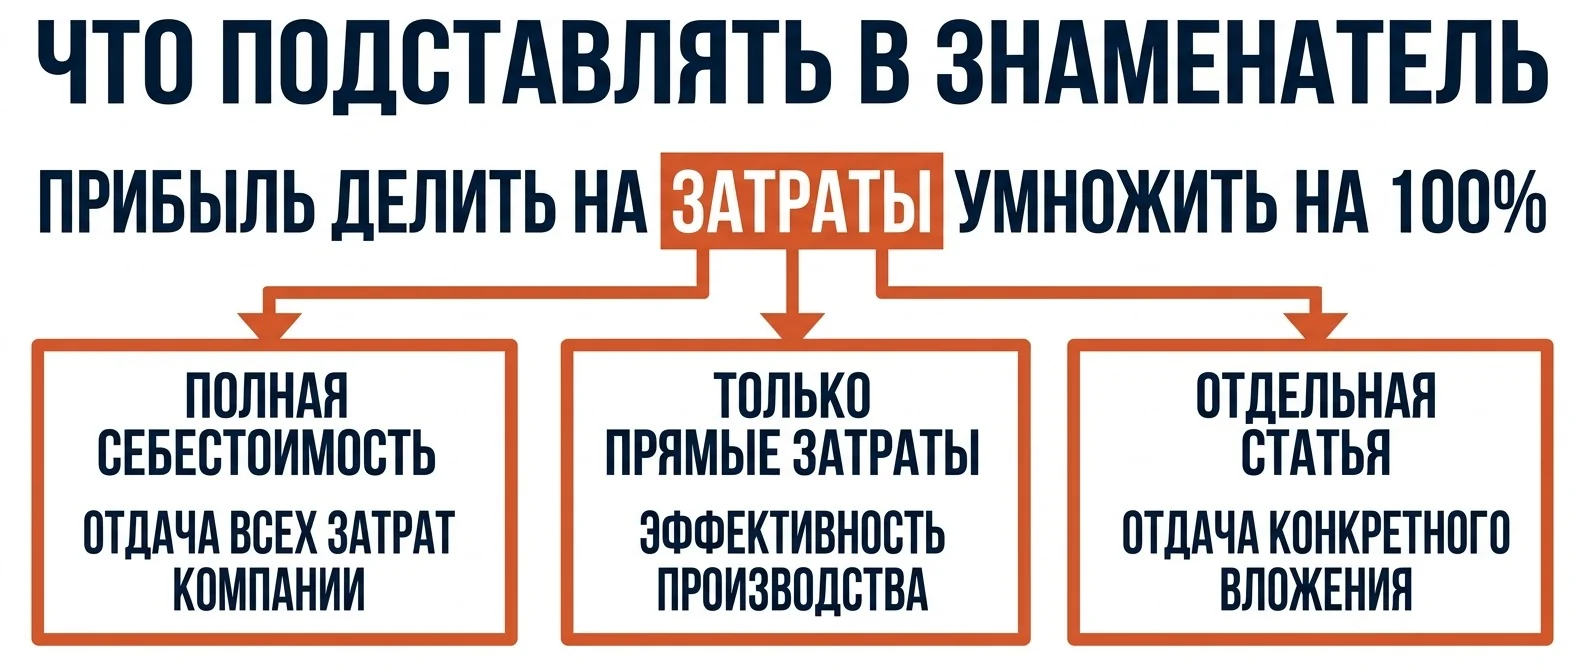
Рентабельность затрат — отношение прибыли к расходам, которые её принесли. Считается в процентах:
рентабельность затрат = прибыль ÷ расходы × 100%
Читается так: «каждый рубль, вложенный в работу компании, вернулся с такой-то прибылью». Если показатель равен 20%, то сто рублей затрат принесли двадцать рублей прибыли.
Разница с рентабельностью продаж принципиальная, хотя обе считаются от одной и той же прибыли.
Рентабельность продаж делит прибыль на выручку и отвечает на вопрос: сколько мы оставляем себе с каждого рубля, полученного от клиента. Это взгляд со стороны цены.
Рентабельность затрат делит прибыль на расходы и отвечает на другой вопрос: какова отдача от того, что мы потратили. Это взгляд со стороны эффективности.
Пример, где они расходятся. Компания подняла цены и получила лучшую рентабельность продаж — с каждого рубля выручки остаётся больше. При этом расходы выросли ещё сильнее, и рентабельность затрат упала: денег на входе стало больше, но каждый вложенный рубль стал работать хуже. По первому показателю всё отлично, по второму — тревога, и права здесь тревога.
Именно поэтому в период, когда компании массово режут расходы, полезнее смотреть на второй.
Зачем этот показатель в кризис
2026 год сделал каждый рубль затрат дороже. Большинство малых и средних компаний потеряли льготную ставку страховых взносов в 15% и платят 30% до предельной базы в 2 979 000 рублей (постановление Правительства РФ № 1705); пониженный тариф сохранён только для видов деятельности из правительственного перечня (распоряжение Правительства РФ № 4125-р). Основная ставка НДС выросла с 20 до 22%, порог освобождения на упрощёнке снизился до 20 млн рублей (Федеральный закон № 425-ФЗ). Деньги подорожали, спрос просел.
В таких условиях компании делают два движения: сокращают расходы и пытаются поднять цены. Оба решения нуждаются в проверке, и рентабельность затрат — самая честная из доступных.
Она показывает качество сокращений. Если расходы упали, а показатель не вырос — вы срезали то, что приносило деньги. Это ровно тот случай, когда экономия выглядит успехом ровно один квартал.
Она ловит «дорогой рост». Компания наращивает обороты, вкладывает в маркетинг, найм, склад — и при этом каждый вложенный рубль отбивается всё хуже. Рост, который снижает отдачу, в кризис особенно опасен, потому что требует денег, которых нет.
Она сравнима между направлениями. Выручка направлений может отличаться в разы, а отдача на вложенный рубль сопоставима — и сразу видно, куда осмысленно двигать ресурсы.
Она объясняет, где предел экономии. Когда сокращение расходов перестаёт улучшать показатель, дальше резать бессмысленно: вы вышли на костяк, и следующая экономия оплачивается выручкой.
Как считать: что подставлять в формулу
Формула проста, вопрос в числах. Три решения определяют, будет цифра полезной или бессмысленной.
Какую прибыль берём. Для показателя по компании — операционную: она отражает работу бизнеса без влияния налогов и кредитов. Для отдельного направления или статьи — валовую или маржинальную, чтобы не тащить туда общие расходы. Главное — выбрать один раз и считать одинаково из периода в период.
Какие расходы берём. Здесь возможны три варианта, и все три законны, но означают разное:
- полная себестоимость — отдача от всех затрат компании;
- только прямые затраты — эффективность производства или закупки;
- отдельная статья (например, расходы на маркетинг или на ФОТ) — отдача конкретного вложения.
| Что в знаменателе | На какой вопрос отвечает | Когда использовать |
|---|---|---|
| Полная себестоимость | какова отдача всех затрат компании | оценка бизнеса целиком, сравнение периодов |
| Только прямые затраты | насколько эффективны производство и закупка | разбор себестоимости, сравнение участков |
| Отдельная статья | что даёт конкретное вложение | маркетинг, ФОТ, новое оборудование |
Три варианта не конкурируют — они отвечают на разные вопросы, и в рабочем управлении считают обычно два: по компании целиком и по той статье, решение о которой сейчас принимается.
Откуда берём данные. Из управленческого учёта. Расчёт по деньгам, ушедшим со счёта, даёт мусор: закупка на склад — не расход периода, а аванс поставщику — тем более. Как устроен этот учёт — в разборе «Управленческий учёт».
Важно: решения о том, какую прибыль и какие расходы брать, принимаются один раз и фиксируются. Показатель, посчитанный в январе по полной себестоимости, а в феврале по прямым затратам, не показывает динамику — он показывает, что вы поменяли методику.
Практический совет: не считайте показатель одной цифрой по компании и на этом не останавливайтесь. Смысл появляется, когда он посчитан в разрезах — об этом ниже.
Как читать цифру: короткая иллюстрация
Возьмём условную компанию с круглыми числами.
Выручка за месяц — 10 000 000 рублей. Прямая себестоимость — 6 500 000. Общие расходы (аренда, оклады со взносами, обслуживание) — 2 500 000. Операционная прибыль — 1 000 000 рублей.
Рентабельность затрат = 1 000 000 ÷ 9 000 000 × 100% = 11,1%. Каждый вложенный рубль вернулся с одиннадцатью копейками прибыли.
Теперь сценарий, знакомый по 2026 году: выручка упала на 10%, до 9 000 000. Прямая себестоимость снизилась пропорционально — до 5 850 000, общие расходы остались прежними. Прибыль — 650 000, рентабельность затрат — 7,8%. Выручка упала на десятую часть, отдача на вложенный рубль — почти на треть.
И третий сценарий: компания в ответ сокращает общие расходы на 300 000 рублей, но вместе с ними уходит часть маркетинга, и выручка проседает ещё на 1 200 000. Прибыль — 530 000, затраты — 7 270 000, показатель — 7,3%. Расходы сократили, а стало хуже: именно это и должен ловить показатель.
Сравнивать имеет смысл не абсолютные значения между компаниями, а свою динамику: было 11,1% — стало 7,8% — стало 7,2%. Направление движения важнее самой цифры.
Рентабельность затрат по статьям расходов
Самое полезное применение показателя — считать его не по компании целиком, а по отдельным вложениям. Тогда он превращается из отчётной цифры в инструмент решений.
Расходы на маркетинг. Валовая прибыль, полученная от привлечённых клиентов, делённая на бюджет продвижения. Считается по каналам: один канал приносит клиентов с отдачей в разы выше другого, и это видно только в разрезе. Ошибка, которую тут делают, — считать по выручке, а не по прибыли: канал, приводящий покупателей дешёвых низкомаржинальных позиций, в выручке выглядит прекрасно.
Фонд оплаты труда. Валовая прибыль, делённая на ФОТ со взносами, по подразделениям. Показывает отдачу людей в деньгах и хорошо сочетается с натуральными показателями выработки.
Закупки. Маржа, полученная с товарной группы, делённая на затраты на её закупку и хранение. Здесь часто обнаруживается, что группа с большим оборотом даёт меньшую отдачу, чем скромная по объёму.
Производство. Прибыль по продукту, делённая на прямые производственные затраты. В разрезе по участкам показывает, где технология съедает маржу.
Расходы на обслуживание клиентов. Прибыль от клиента, делённая на стоимость его обслуживания. Именно этот расчёт вскрывает крупных «выгодных» клиентов, которые на деле работают в ноль из-за скидок, отсрочек и особых условий.
Разрезы можно комбинировать: направление × канал, продукт × участок, клиент × месяц. Но начинать стоит с двух-трёх самых крупных статей — там лежит основной эффект.
Как считать в разных типах бизнеса
Формула одна, но состав затрат и доступные разрезы отличаются. Ниже — что имеет смысл считать в каждом случае.
Торговля. Основные затраты — закупка, логистика, хранение, персонал. Полезные разрезы: по товарным группам и по поставщикам. Именно здесь показатель вскрывает группы с большим оборотом и низкой отдачей, которые кажутся важными просто потому, что много продаются. Дополнительно стоит считать отдачу затрат на хранение: замороженные в складе деньги — это тоже вложение, и оно должно окупаться. Как их найти, разобрано в статье «Инвентаризация склада».
Производство. Затраты делятся на прямые производственные и общие. Разрезы: по продуктам, по участкам, по сменам. Показатель хорошо ловит технологические проблемы: если по одному участку отдача стабильно ниже, дело обычно в потерях, переделках или недозагрузке, а не в людях.
Услуги и проекты. Главные затраты — время людей со взносами. Разрезы: по проектам, по типам услуг, по менеджерам. Обязательное условие честного расчёта — учитывать время собственника и руководителей: если оно не попадает в затраты, отдача выглядит завышенной, а решения принимаются в пользу проектов, которые на самом деле съедают самый дорогой ресурс.
Розница и сервис. Разрезы по точкам и по сменам. Здесь особенно важно распределять общие расходы одинаковым правилом: иначе одна точка выглядит эффективной просто потому, что на неё отнесли меньше.
Общее правило для всех: начните с двух разрезов, которые вы реально сможете считать ежемесячно. Расчёт, требующий недели ручной работы, не переживёт третий месяц.
Разбор на примере маркетинга
Маркетинг — статья, где показатель даёт самый быстрый эффект, потому что решения о бюджете обычно принимаются по ощущениям.
Что нужно посчитать: валовую прибыль, полученную от клиентов, привлечённых каналом, и затраты на этот канал за тот же период. Дальше — отношение.
На что обратить внимание при расчёте.
Считайте по прибыли, а не по выручке. Канал, приводящий покупателей дешёвых позиций с низкой наценкой, в выручке выглядит отлично и проваливается по отдаче.
Учитывайте разрыв во времени. В длинном цикле сделки деньги приходят через месяцы после вложения. Сравнивать бюджет августа с прибылью августа бессмысленно — нужен сдвиг на длину цикла.
Разделяйте новых и повторных. Повторные покупки клиентов, привлечённых год назад, — не заслуга сегодняшнего бюджета, но и не должны пропадать из расчёта: их стоит считать отдельной строкой возврата на прошлые вложения.
Не забывайте внутренние затраты. Зарплата маркетолога со взносами, подрядчики, сервисы — это тоже вложение в канал.
Типичный результат такого разбора: из пяти каналов два дают отдачу выше средней, один около нуля, два в минусе. Решение очевидно и не требует ни сокращения бюджета, ни его роста — достаточно перераспределить. Именно поэтому показатель полезнее общего требования «сократить маркетинг на двадцать процентов»: он показывает, что именно сокращать.
Проверьте, что вы сократили — балласт или прибыль посчитаем отдачу по каждой статье затрат
Разложим расходы и посчитаем, сколько прибыли приносит каждый вложенный рубль — по направлениям, маркетингу, фонду оплаты труда. Первый шаг — бесплатная установочная встреча.
Заказать финансовый аудит →Как показатель ловит неудачные сокращения
Отдельно стоит проговорить механику, ради которой этот показатель и нужен в кризис.
Когда компания сокращает расходы, возможны четыре исхода, и различить их можно только по цифрам.
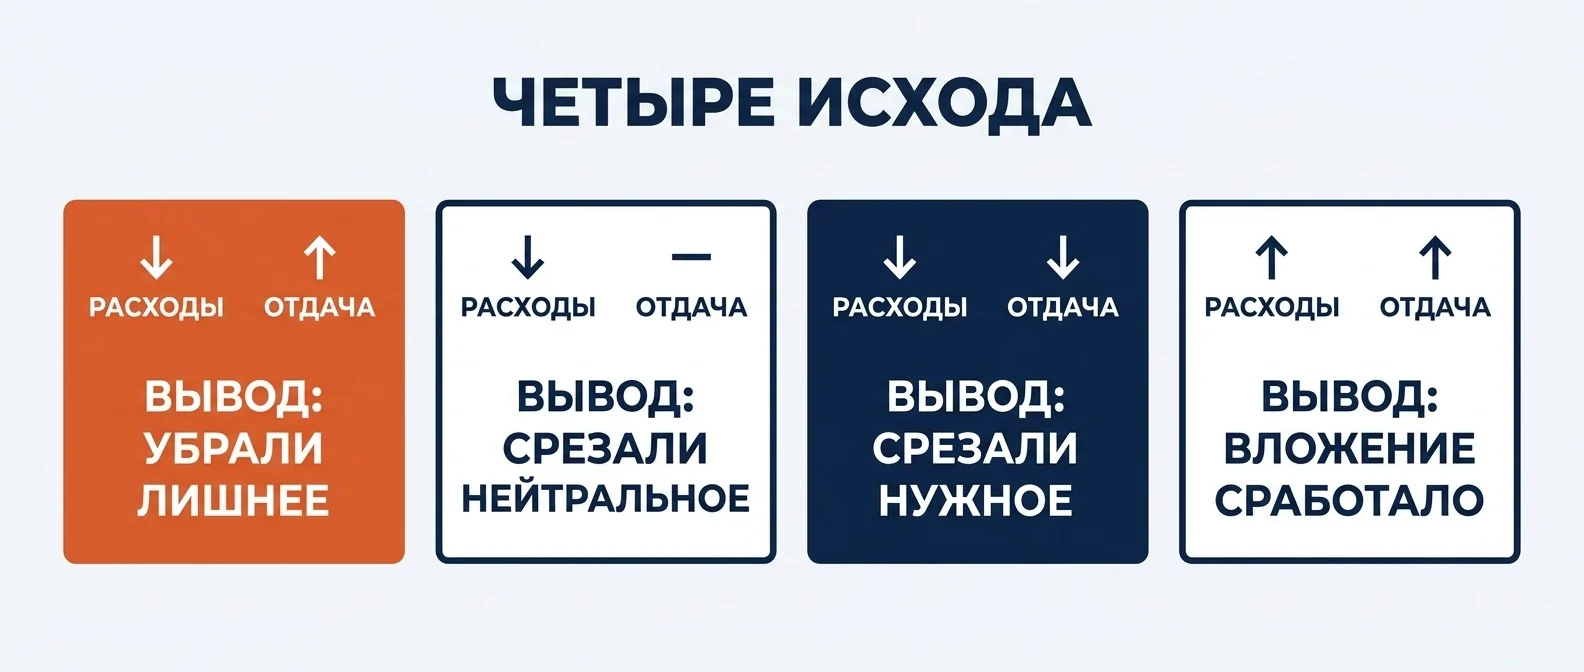
Расходы упали, показатель вырос. Убрали то, что не работало. Это цель.
Расходы упали, показатель на месте. Сократили что-то нейтральное: деньги освободились, но и отдача не изменилась. Нормальный, хотя и не блестящий результат.
Расходы упали, показатель упал. Срезали то, что приносило прибыль. Сигнал вернуть или заменить — и чем быстрее, тем дешевле.
Расходы выросли, показатель вырос. Вложение сработало: потратили больше и получили больше отдачи. Такие решения нужно уметь замечать, иначе в режиме тотальной экономии компания режет и их.
Совет: после каждого заметного сокращения возвращайтесь к показателю и смотрите, в какой из четырёх исходов вы попали. Без этой проверки компания узнаёт, что срезала работающее, только по упавшей выручке — то есть через квартал и уже дорого.
Проверять исход имеет смысл через один-два месяца после сокращения — на горизонте меньше месяца шум перекрывает эффект, а больше квартала уже поздно. Порядок самой работы с расходами — в материале «Сокращение расходов»; показатель здесь выполняет роль обратной связи, без которой сокращение превращается в игру вслепую.
Связь с точкой безубыточности
Два показателя отвечают на соседние вопросы и хорошо работают в паре.
Точка безубыточности говорит, сколько нужно продать, чтобы покрыть расходы. Рентабельность затрат — насколько эффективно эти расходы работают. Первый показатель про объём, второй про качество.
Практическая связка выглядит так. Если отдача затрат падает, порог безубыточности растёт — компании нужно продавать больше ради того же результата. И наоборот: каждый процент роста отдачи снижает объём, необходимый для выживания.
Отсюда правило для кризисного планирования: сначала считается порог, потом смотрится отдача. Если порог недостижим при текущем спросе, а отдача низкая — проблема в структуре затрат, и работать надо с ней. Если отдача нормальная, а порог всё равно недостижим — компания рассчитана на другой масштаб, и решение лежит в размере бизнеса, а не в экономии. Как считается сам порог, разобрано в статье «Точка безубыточности».
В Business Commandos эти цифры обычно ставятся вместе: рентабельность затрат по направлениям и статьям, порог безубыточности и запас прочности выводятся на панель собственника и обновляются с закрытием месяца. Отдельная таблица, которую кто-то считает вручную по просьбе, живёт ровно до первой загруженной недели.
Что делать, когда отдача затрат падает
Падение показателя — не приговор, а вопрос: где именно ухудшилось. Разбор идёт сверху вниз и занимает пару часов, если данные есть.
Шаг 1. Посмотрите, что изменилось в числителе и знаменателе. Прибыль упала при тех же затратах или затраты выросли при той же прибыли? Это два разных диагноза.
Шаг 2. Разложите по направлениям. Обычно падение даёт одно-два направления, а не вся компания сразу. Это резко сужает поиск.
Шаг 3. Внутри направления — по статьям. Что выросло: закупка, ФОТ, аренда, логистика, обслуживание? И что при этом произошло с результатом.
Шаг 4. Проверьте цену и структуру продаж. Отдача падает и без роста затрат: достаточно, чтобы клиенты сместились в сторону низкомаржинальных позиций или чтобы выросла средняя скидка.
Шаг 5. Проверьте загрузку. Недозагруженные люди и оборудование — самая частая скрытая причина: затраты постоянны, результата меньше.
Дальше решение зависит от диагноза: где-то это переговоры с поставщиком, где-то пересмотр цен, где-то отказ от направления, где-то догрузка мощностей работой. Универсального ответа нет, и в этом смысл разбора — он заменяет универсальное «давайте всё сократим» на конкретное действие.
Ещё одно наблюдение: у большинства компаний показатель падает не рывком, а плавно, месяц за месяцем. Именно поэтому его нужно смотреть регулярно — плавное сползание заметно только в динамике и почти никогда не ощущается изнутри.
Нормы: с чем сравнивать
Универсальной нормы у показателя нет — она зависит от отрасли, модели и структуры затрат. Торговля с быстрым оборотом живёт на низких процентах, услуги с высокой добавленной стоимостью — на высоких. Поэтому сравнения «средняя рентабельность затрат по рынку такая-то» из случайных статей брать не стоит: методики подсчёта расходов различаются настолько, что цифры несопоставимы.
Работают три сравнения.
С собой в прошлом периоде. Главное. Динамика показывает, что происходит с эффективностью.
Между своими направлениями и статьями. Внутреннее сравнение честнее любого внешнего: условия одинаковые, разница в организации.
С плановой цифрой. Если есть бюджет, плановая рентабельность затрат — самый полезный ориентир: она учитывает вашу структуру и ваши обязательства.
И один универсальный ориентир: отдача на вложенный рубль должна быть выше стоимости денег. Если компания вкладывает и получает меньше, чем стоит финансирование, она работает на банк.
Ориентир, который работает без отраслевых норм
Про стоимость денег стоит сказать подробнее, потому что в 2026 году это самый практичный ориентир из доступных.
Логика простая. У любых денег в компании есть цена: у кредитных — ставка, у собственных — та доходность, которую вы могли бы получить, вложив их иначе или просто не вложив никуда. Если отдача от затрат ниже этой цены, компания работает не на себя.
Отсюда рабочая проверка для любого нового расхода: какую отдачу он должен дать, чтобы перекрыть стоимость денег, и есть ли основания ждать именно такой. Вопрос звучит непривычно строго, но именно он отсекает вложения, которые в спокойное время проходили как «ну попробуем».
Второе следствие — про сравнение с прошлым. Если стоимость финансирования выросла, а отдача осталась прежней, показатель формально не изменился, а решение стало хуже. Поэтому смотреть его в отрыве от ставки в кризис бессмысленно.
Пять способов поднять отдачу затрат
Показатель — дробь, значит поднять его можно либо увеличив числитель, либо уменьшив знаменатель. Рычагов пять, и они работают вместе.
Убрать расходы без потребителя результата. Отчёты, которыми никто не пользуется, дублирующие сервисы, поддержка направлений, не приносящих денег, подписки на инструменты уволившихся сотрудников. Самый безопасный рычаг: числитель не меняется, знаменатель падает, отдача растёт автоматически.
Пересобрать дорогие процессы. Переделки, простои, лишние согласования — компания платит дважды за одну работу. Здесь одновременно снижаются затраты и растёт результат.
Перераспределить ресурсы в пользу отдачи. Если один канал привлечения даёт отдачу вдвое выше другого, деньги нужно двигать туда — это часто даёт больше, чем любое сокращение.
Поднять цену там, где спрос выдержит. Прямо увеличивает числитель. Как считать это при изменившейся налоговой нагрузке, разобрано в статье «НДС 22 процента».
Загрузить то, за что вы уже платите. Недозагруженные люди, оборудование и площади — это затраты без отдачи. Часто выгоднее догрузить их работой, чем сокращать: дополнительный заказ на свободных мощностях приносит почти чистую маржу, потому что постоянные расходы уже оплачены.
Порядок применения обычно такой: сначала первый рычаг, потом третий и пятый, и только потом остальные — так вы получаете эффект, не трогая то, что зарабатывает.
Сокращение расходов как рычаг отдачи: за и против
Как показатель меняет разговор о бюджете
Практическая ценность рентабельности затрат проявляется в момент, когда в компании обсуждают деньги на следующий период. Без неё разговор идёт в двух известных форматах: «дайте больше, у нас всё горит» и «сократить всем на пятнадцать процентов».
С показателем разговор меняется.
Каждый запрос на расход получает ожидаемую отдачу. Не «нужно на рекламу столько-то», а «этот бюджет при текущей отдаче даст столько-то прибыли». Цифра может быть приблизительной — важно, что она есть и её потом можно проверить.
Сокращения перестают быть уравниловкой. Видно, какие статьи дают отдачу выше средней — их сокращать глупо; какие ниже — там и работать. Иногда правильное решение обратное: не сократить, а добавить туда, где отдача высокая, но вложений мало.
Появляется обратная связь. Через месяц-другой после решения видно, сработало оно или нет. Компания начинает учиться на своих решениях, а не повторять их из года в год.
Ответственность становится предметной. Руководитель отвечает не за освоение бюджета, а за отдачу от него — и это принципиально другая рамка.
Как встроить в годовое планирование: при защите бюджета каждая крупная статья идёт с плановой отдачей, а в ежемесячном план-факте она сверяется с фактической. Порядок самого планирования разобран в статье «Бюджет компании на 2027 год».
Ошибки в расчёте, из-за которых цифра врёт
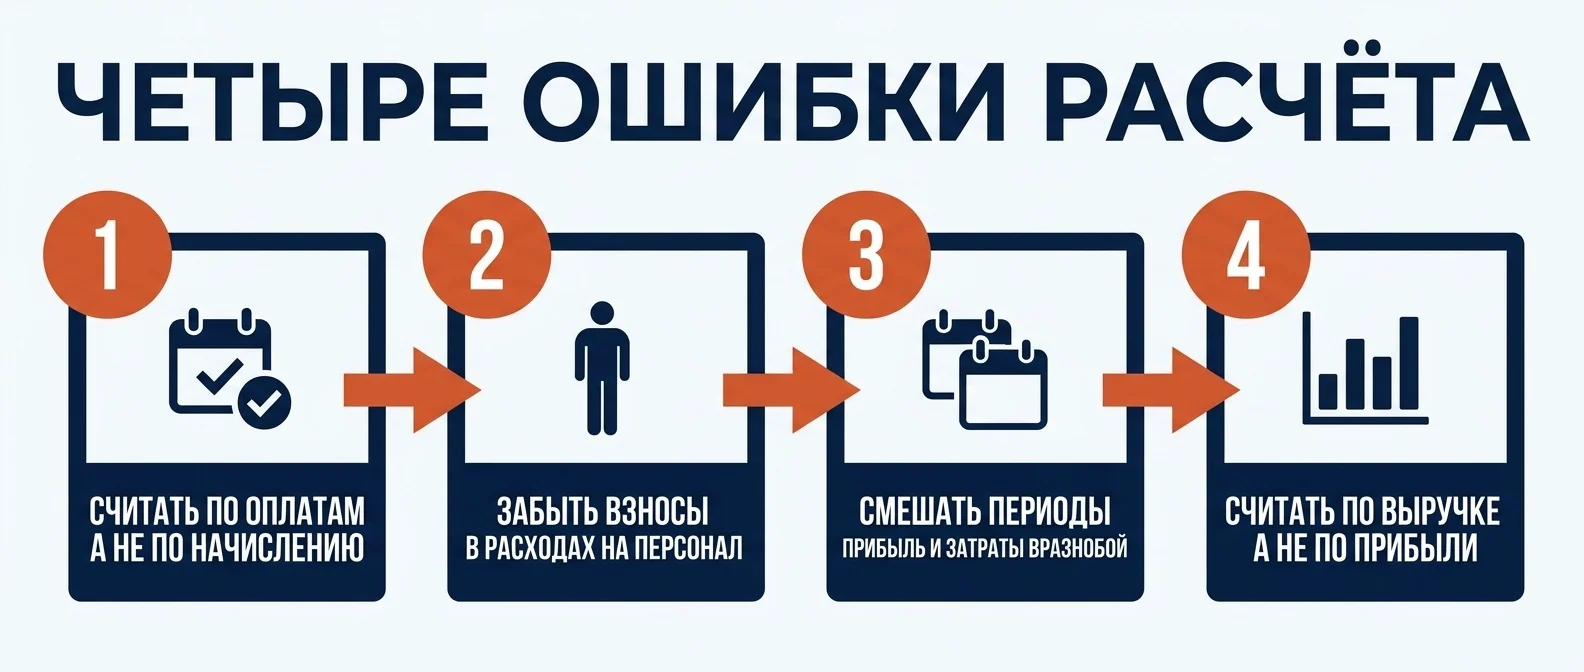
Считать по оплатам, а не по начислению. Аванс, кредит, закупка на склад искажают обе части дроби.
Забывать взносы в расходах на персонал. Ставка вернулась к 30% — расчёт по «чистым» зарплатам занижает знаменатель и рисует ложную эффективность.
Смешивать периоды. Прибыль этого месяца, делённая на затраты прошлого, не значит ничего. Особенно заметно в маркетинге, где вложение и результат разнесены во времени.
Менять состав затрат между периодами. Один месяц с общими расходами, другой без — динамика становится бессмысленной.
Считать по выручке вместо прибыли. Частая ошибка при оценке рекламы: канал с дешёвыми низкомаржинальными заказами выглядит лучшим.
Игнорировать сезонность. Сравнивать декабрь с февралём в сезонном бизнесе — сравнивать разные компании. Сравнивайте с тем же месяцем прошлого года.
Частая ошибка: считать отдачу маркетинга по выручке, а не по прибыли. Канал, который приносит много дешёвых низкомаржинальных заказов, при таком счёте выглядит лучшим — и бюджет уезжает именно туда.
Требовать роста показателя любой ценой. Высокая отдача при маленьком масштабе не оплачивает постоянные расходы; смотреть нужно и на процент, и на абсолютную прибыль.
Считать раз в год. Показатель полезен, когда реагирует на решения: месяц — рабочий шаг, квартал — предел.
Смешивать разные юрлица без сверки внутренних расчётов. Если внутри группы одна компания оказывает услуги другой, часть затрат и прибыли перетекает по внутренним ценам. Показатель по каждому юрлицу в отдельности будет говорить о трансфертных ценах, а не об эффективности; считать нужно по группе целиком, убрав внутренние обороты.
Забывать про разовые статьи. Крупный разовый расход — ремонт, покупка оборудования, судебные издержки — искажает месяц. Такие статьи имеет смысл выносить отдельно, иначе они превращают динамику в пилу и мешают увидеть тренд.
С чего начать, если ничего не считается
Порядок первых шагов, чтобы показатель появился за неделю, а не за квартал.
День 1–2. Соберите факт. Отчёт о прибылях и убытках за последние три-шесть месяцев по статьям. Если его нет, возьмите хотя бы выручку, прямую себестоимость и список постоянных расходов — этого достаточно для первого расчёта.
День 3. Посчитайте общий показатель по месяцам. Не одну цифру, а ряд: динамика сразу покажет, ухудшается отдача или держится.
День 4. Выберите два разреза. Обычно это направления и одна крупная статья затрат — маркетинг или ФОТ. Больше на старте не нужно.
День 5. Разберите отклонения. По каждому месяцу, где показатель просел, найдите причину: цена, объём, конкретная статья затрат.
Дальше — ежемесячно. Расчёт занимает минуты, если данные ведутся; разбор — двадцать минут на встрече с руководителями.
Отдельно предупреждение: не начинайте с построения идеальной методики распределения общих расходов. Это самый частый способ утопить полезное дело — компания месяц спорит о правилах распределения аренды и так и не начинает считать. Возьмите простое правило, посчитайте, а уточните позже.
Как встроить в управление
Считайте вместе с закрытием месяца. Прибыль, затраты, показатель — три числа, которые появляются автоматически, если управленческий учёт ведётся.
Держите разрезы, а не одну цифру. По направлениям и по двум-трём крупным статьям затрат. Общая цифра говорит о состоянии, разрезы — о том, что делать.
Привязывайте к решениям о расходах. Любое предложение потратить проверяется вопросом: какую прибыль это принесёт и как изменит отдачу. Любое сокращение — вопросом: что стало с показателем через месяц.
Назначьте владельцев статей. У расходов на маркетинг, ФОТ, закупки должен быть человек, отвечающий не за освоение бюджета, а за отдачу от него.
Показывайте динамику команде. Руководителю направления полезнее видеть отдачу своего участка, чем общую прибыль компании, на которую он влияет слабо.
Не превращайте в отчётность. Показатель, который считают, но по которому не принимают решений, быстро начинают считать формально: цифра появляется в срок, а смысла в ней нет.
Держите рядом натуральные показатели. Отдача в процентах хорошо дополняется выработкой, загрузкой и объёмом: они объясняют, почему цифра изменилась, и не дают перепутать рост эффективности с обычным ростом цен.
Частые ошибки в управлении по показателю
Резать расходы, не глядя на отдачу. Ровное сокращение «минус 15% всем» одинаково бьёт по балласту и по тому, что зарабатывает.
Хвалить рост показателя, полученный отказом от развития. Отменив обучение, маркетинг и обновление оборудования, легко улучшить цифру на квартал и потерять год.
Сравнивать несравнимое. Отдача затрат производства и отдела продаж различается по природе; сравнивать нужно каждый с собой во времени.
Оценивать людей по показателю подразделения. У сотрудника есть своя зона влияния, и оценивать его общей цифрой отдела — способ демотивировать.
Считать только по компании. Без разрезов показатель не даёт решений, а только настроение.
Часто задаваемые вопросы
Чем рентабельность затрат отличается от рентабельности продаж
Какие расходы включать в расчёт
Можно ли считать показатель по рекламе и маркетингу
Что делать, если показатель падает, а выручка растёт
Можно ли по этому показателю сравнивать себя с конкурентами
Как быть, если часть затрат общая для нескольких направлений
Как часто пересматривать методику расчёта
Коротко
Рентабельность затрат — отношение прибыли к расходам, которые её принесли. В отличие от рентабельности продаж, она отвечает не на вопрос «сколько остаётся с рубля выручки», а на вопрос «какова отдача от вложенного рубля».
В кризис это главный контроль качества решений о расходах: если затраты упали, а показатель нет — срезали не то. Считать нужно по управленческому учёту, одинаковой методикой, в разрезах по направлениям и крупным статьям — маркетинг, ФОТ, закупки, обслуживание клиентов. Поднимается показатель пятью рычагами: убрать расходы без результата, пересобрать дорогие процессы, перераспределить ресурсы в пользу отдачи, поднять цену там, где рынок выдержит, и загрузить то, за что вы уже платите.