Обороты выросли за год в полтора раза. Клиентов больше, склад полнее, людей в компании прибавилось. А денег на счету к концу месяца столько же, сколько было год назад, — и это в лучшем случае.
Увеличение прибыли компании и увеличение выручки — разные задачи, и решаются они разными действиями. Выручка — верхняя строка отчёта, прибыль — нижняя, и между ними стоит вся структура расходов. Можно вырасти по обороту и просесть по деньгам: это происходит настолько часто, что стало почти правилом растущего бизнеса.
Разберём пять рычагов, на которых держится увеличение прибыли компании и которые двигают именно нижнюю строку, оценим каждый по цене и скорости, и отдельно поговорим о подходе, который меняет саму логику работы с расходами.
- Почему выручка растёт, а прибыль стоит
- Из чего складывается прибыль компании
- Прибыль и деньги на счету — разные вещи
- Рычаг 1: цена
- Рычаг 2: себестоимость
- Рычаг 3: структура продаж
- Рычаг 4: постоянные расходы
- Что съедает прибыль незаметно
- Рычаг 5: оборачиваемость
- Кто в компании отвечает за прибыль
- Другой подход к расходам: сначала прибыль
- Как считать эффект от изменения заранее
- Увеличение прибыли компании: какой рычаг выбрать первым
- Сколько времени занимает каждый рычаг
- Что нужно, чтобы считать увеличение прибыли компании
- Что делать, если прибыли нет вовсе
- Типичные ошибки в работе над прибылью компании
- Как удержать выросшую прибыль компании
- С чего начать
- Часто задаваемые вопросы
- Выводы
Почему выручка растёт, а прибыль стоит
Механика простая и от этого особенно обидная.
Рост оборота почти всегда требует вложений: больше людей, больше закупок, больше рекламы, больше складских остатков. Часть этих расходов переменные — они растут вместе с продажами и это нормально. Но часть становится постоянными: новый офис, новый руководитель, новая система. И постоянные расходы обратно уже не уменьшаются.
Дальше происходит вот что: выручка выросла на треть, переменные расходы выросли пропорционально, постоянные — скачком, потому что добавились люди и инфраструктура. В итоге прибыль в рублях осталась прежней, а в процентах от выручки упала.
Есть и вторая причина, менее очевидная. При росте компания обычно начинает продавать больше того, что продаётся легче, — а легче продаётся обычно то, что дешевле и с меньшей маржой. Структура продаж смещается, средняя маржинальность падает, и общая прибыль отстаёт от оборота.

Практический вывод: следить нужно не за выручкой, а за прибылью в процентах от неё. Растущий оборот при падающей марже — это не развитие, а разгон, который заканчивается кассовым разрывом. Как устроен сам рост выручки и какие у него рычаги — в статье про увеличение выручки.
Из чего складывается прибыль компании
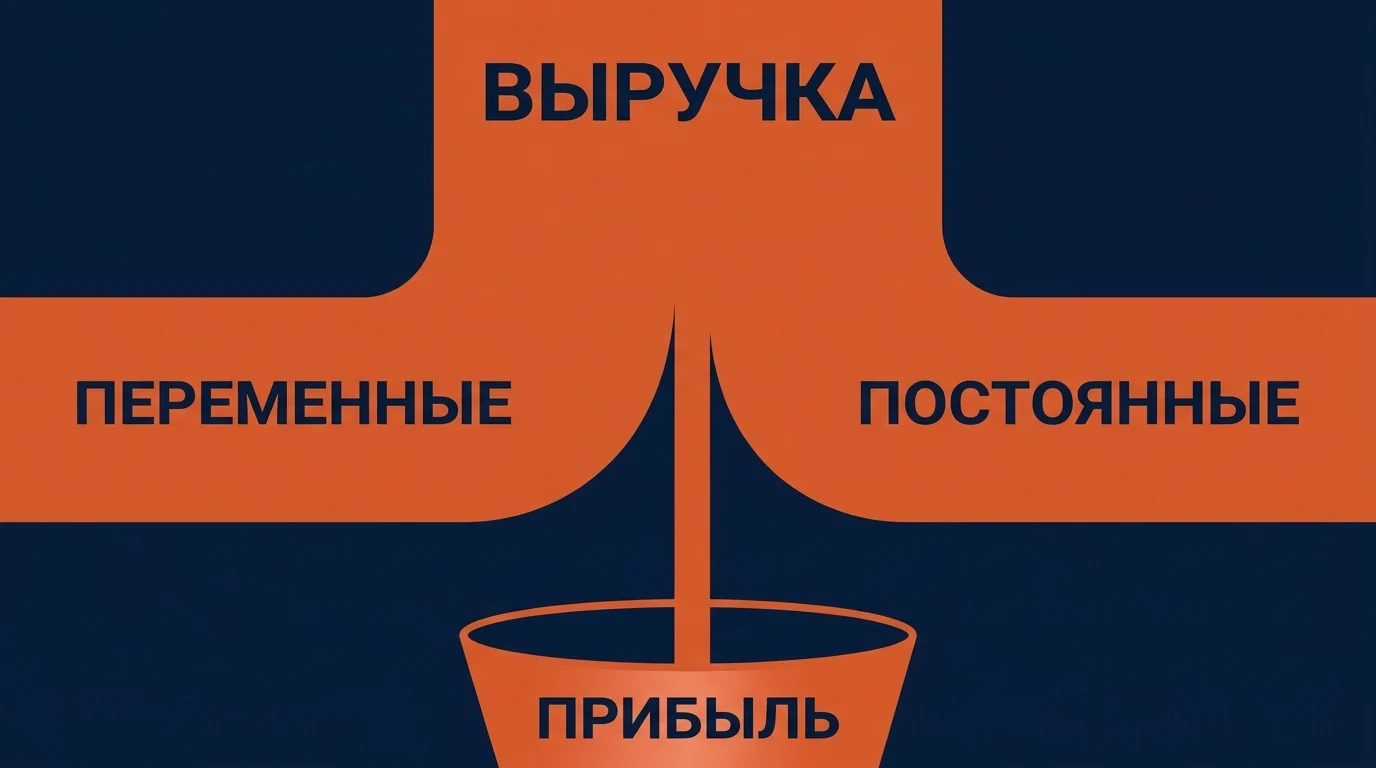
Чтобы понимать, куда давить, нужна раскладка. Прибыль — это выручка минус переменные расходы минус постоянные расходы.
Переменные расходы меняются вместе с объёмом: сырьё, материалы, сдельная оплата, комиссии, доставка, закупочная цена товара. Разница между выручкой и переменными расходами — валовая прибыль, она же маржа. Это главный показатель, за которым стоит следить ежемесячно.
Постоянные расходы не зависят от объёма в коротком периоде: аренда, оклады, подписки, амортизация, административные траты. Они определяют точку безубыточности — сколько нужно продать, чтобы просто выйти в ноль.
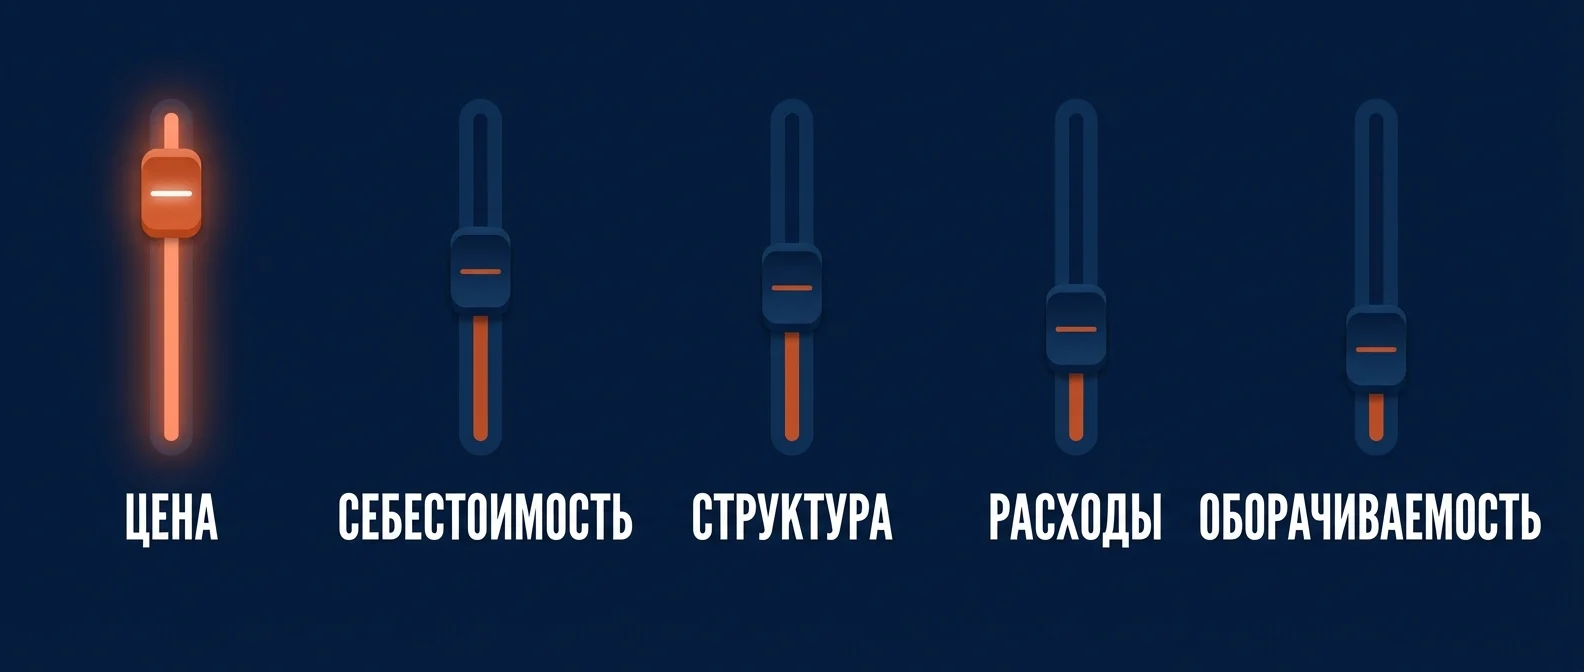
Отсюда пять рычагов, каждый из которых двигает свою часть формулы:
- Цена — поднимает выручку без роста переменных расходов;
- Себестоимость — снижает переменные расходы;
- Структура продаж — смещает продажи в сторону маржинальных позиций;
- Постоянные расходы — снижает нижнюю планку;
- Оборачиваемость — позволяет получить тот же результат меньшими деньгами в обороте.
Дальше по каждому: что даёт, сколько стоит, чем рискован.
Прибыль и деньги на счету — разные вещи
Прежде чем браться за рычаги, стоит развести два понятия, которые в голове собственника часто слиты в одно.
Прибыль — это результат за период по начислению: продали на столько-то, потратили столько-то, разница положительная. Она может существовать, когда на счету пусто.
Деньги на счету — это остаток на сегодня. Он может быть большим, когда компания работает в убыток: получили предоплаты, не расплатились с поставщиками, не заплатили налоги.
Расхождение между ними создают четыре вещи: авансы клиентов (деньги есть, прибыли ещё нет), отсрочки поставщикам (прибыль есть, деньги ещё не ушли), закупка запасов (деньги ушли, в расходы попадут позже) и кредиты (деньги пришли, но это не доход).
Практический вывод: увеличивать нужно прибыль, а следить — за обеими цифрами. Компания с растущей прибылью и кассовыми разрывами так же нежизнеспособна, как компания с деньгами и убытком. Первая не переживёт месяц без поступлений, вторая проест накопленное.
Рычаг 1: цена
Самый быстрый из пяти и самый пугающий. Повышение цены проходит прямо в прибыль: переменные расходы не меняются, постоянные тоже, вся разница остаётся внизу.
Разберём на условном примере. Пусть компания продаёт за сто условных единиц, переменные расходы — семьдесят, маржа — тридцать. Поднимаем цену на пять процентов: выручка сто пять, расходы прежние семьдесят, маржа тридцать пять. Прибавка к марже — около шестнадцати процентов при росте цены на пять.
Именно поэтому цена — первый рычаг, который стоит рассмотреть. И именно поэтому его боятся: кажется, что клиенты уйдут.
Что снижает риск:
Повышать не всем сразу. Начните с новых клиентов или с одного сегмента. Через два-три месяца будет видно, изменилась ли конверсия.
Повышать не на всё. Часто достаточно пересмотреть цены на позиции, где вы давно не поднимали, или где стоимость закупки выросла, а прайс остался прежним.
Смотреть на маржу, а не на выручку. Если после повышения количество сделок упало на пять процентов, а маржа выросла на пятнадцать — решение верное, хотя оборот стал меньше.
Проверить, за что вы берёте деньги. Часто повышение цены проходит незаметно, если вместе с ним меняется упаковка предложения: добавляется сервис, гарантия, скорость.
Риск реальный: в чувствительных к цене сегментах повышение может обрушить объём. Поэтому проверяют на части клиентов, а не на всех сразу.
Отдельно про то, как повышать цену действующим клиентам — это отличается от работы с новыми.
Предупреждать заранее. За месяц-полтора, письмом с объяснением. Внезапное повышение воспринимается как обман, объявленное заранее — как нормальная деловая практика.
Объяснять причину. Не оправдываться, но назвать основание: выросла стоимость материалов, изменились условия поставки, добавился сервис. Люди принимают обоснованное повышение заметно легче.
Давать выбор. Например, сохранить прежнюю цену при большем объёме или предоплате. Тогда разговор идёт не про «стало дороже», а про условия.
Начинать с самых лояльных. Не с самых крупных, а с тех, кто работает с вами давно и по причинам, не сводящимся к цене. По их реакции видно, как пройдёт остальное.
Практика показывает, что уходит меньше клиентов, чем ожидается. А те, кто уходит из-за пятипроцентного повышения, обычно и были наименее выгодными.
Рычаг 2: себестоимость
Медленнее цены, но безопаснее: клиент изменений не замечает.
Работать с себестоимостью можно в трёх направлениях.
Закупки. Пересмотр поставщиков, объединение заказов, торг по условиям, отсрочка платежа. Самая быстрая часть — и самая забываемая: закупочные условия часто не пересматривались годами, потому что «работаем с ними давно».
Технология и потери. Брак, переделки, отходы, простои. Каждый процент брака — это прямой вычет из маржи, причём двойной: потрачено сырьё и потрачено время.
Трудозатраты на единицу. Не «сократить людей», а уменьшить количество работы на единицу продукта: убрать лишние операции, наладить последовательность, автоматизировать повторяющееся.
Ключевое условие для всей этой работы — знать реальную себестоимость по каждому продукту. Компании, считающие её котлом, оптимизируют вслепую: снижают то, что легче посчитать, а не то, что дороже стоит. Как её считать — разобрано в материале про себестоимость продукции.
Важно: снижение себестоимости за счёт качества — не экономия, а отложенный убыток. Он приходит через рекламации, возвраты и ушедших клиентов, но приходит уже без связи с исходным решением, и потому редко распознаётся.
Рычаг 3: структура продаж
Самый недооценённый и часто самый дешёвый: ничего менять в производстве и ценах не нужно, нужно перераспределить усилия.
Механика такая. У разных продуктов, услуг и клиентов разная маржинальность. Если сместить продажи в сторону более маржинальных позиций, общая прибыль вырастет при том же обороте.
Что для этого нужно:
Посчитать маржу по каждой позиции. Не по выручке, а именно по марже — часто выясняется, что самый продаваемый продукт приносит меньше всего денег.
Посчитать маржу по клиентам. Крупные клиенты с большими скидками и высокими требованиями нередко оказываются менее выгодными, чем средние.
Перенастроить мотивацию. Если менеджеры получают процент от выручки, они будут продавать то, что продаётся легче. Привязка к марже меняет их поведение без единого разговора о дисциплине.
Пересмотреть ассортимент. Убрать позиции, которые не зарабатывают, но занимают склад, внимание и деньги в обороте.
Типичная находка при таком разборе: два-три направления дают почти всю прибыль, ещё несколько работают в ноль, а одно стабильно убыточно — и его держат, потому что «оно перспективное» или «клиенты просят».
Есть у структуры продаж и обратная сторона, о которой стоит помнить. Отказ от низкомаржинальных позиций не всегда правильное решение: они могут привлекать клиентов, которые потом покупают маржинальное, или обеспечивать загрузку, без которой постоянные расходы лягут на остальные продукты тяжелее. Поэтому решение об отказе принимается не по одной цифре маржи, а с учётом того, что позиция даёт компании в целом.
Проверить это можно так: мысленно уберите позицию и пересчитайте прибыль остальных с учётом того, что постоянные расходы распределятся на меньший объём. Если общая картина ухудшилась — позиция работает, просто не там, где вы её мерили.
Перестаньте растить обороты вместо прибыли сначала норма прибыли, потом расходы
Соберём финансовую модель: посчитаем маржинальность по направлениям, заложим норму прибыли и сведём расходы под неё. Начните с бесплатной установочной встречи.
Внедрить финансовую модель →Рычаг 4: постоянные расходы
Работает медленно и требует решительности, зато эффект постоянный.
Начинать стоит с ревизии: выгрузить все регулярные платежи за квартал, отсортировать по сумме и по каждой строке из верхней трети задать два вопроса — что мы за это получаем и что будет, если перестать платить.
Типовые находки: подписки и сервисы, которыми не пользуются; аренда площадей, которые заняты наполовину; услуги, которые дублируются; договоры с автопродлением, о которых забыли.
Отдельная и болезненная часть — фонд оплаты труда. Здесь важно различать два действия. Сокращение людей — быстрое, но разрушительное решение, которое бьёт по возможностям компании и по остальным сотрудникам. Пересмотр структуры — когда становится видно, что часть работы не нужна вовсе, — решение долгое, но правильное.
Совет: резать расходы без разбора опаснее, чем не резать вовсе. Первыми под нож обычно попадают маркетинг, обучение и качество — то есть именно то, что кормит компанию завтра.
Что съедает прибыль незаметно
Отдельно стоит перечислить потери, которые не видны ни в одной строке отчёта, потому что размазаны по многим.
Скидки без правил. Менеджеры дают их по ситуации, каждая кажется небольшой, а в сумме за год это заметная доля маржи. Лечится не запретом, а правилом: до какого процента скидка даётся самостоятельно, дальше — согласование.
Бесплатные доработки. Клиент просит «мелочь», и её делают, чтобы не портить отношения. Отдельно каждая мелочь ничего не стоит, вместе — это недооплаченные человеко-часы.
Переделки. Работа, сделанная дважды, оплачивается один раз. В отчёте видна как обычные расходы, и именно поэтому редко попадает в поле зрения.
Просроченная дебиторка, которая превращается в долг. Списание безнадёжной задолженности — прямой вычет из прибыли, причём отложенный на год-два от момента, когда проблему можно было решить.
Неликвид на складе. Товар, купленный два года назад и лежащий без движения, — это замороженные деньги, которые ещё и обесцениваются.
Штрафы и пени. Мелочь по отдельности, но в компании без учёта сроков они становятся регулярной статьёй расходов, которую никто не планировал.
Общий признак всех этих потерь: каждая по отдельности слишком мала, чтобы ею заниматься. Поэтому их и не считают — а вместе они часто составляют ту самую разницу между прибылью, которая должна быть, и той, что есть.
Рычаг 5: оборачиваемость
Про него забывают, потому что он не виден в отчёте о прибылях и убытках. А влияет он на живые деньги.
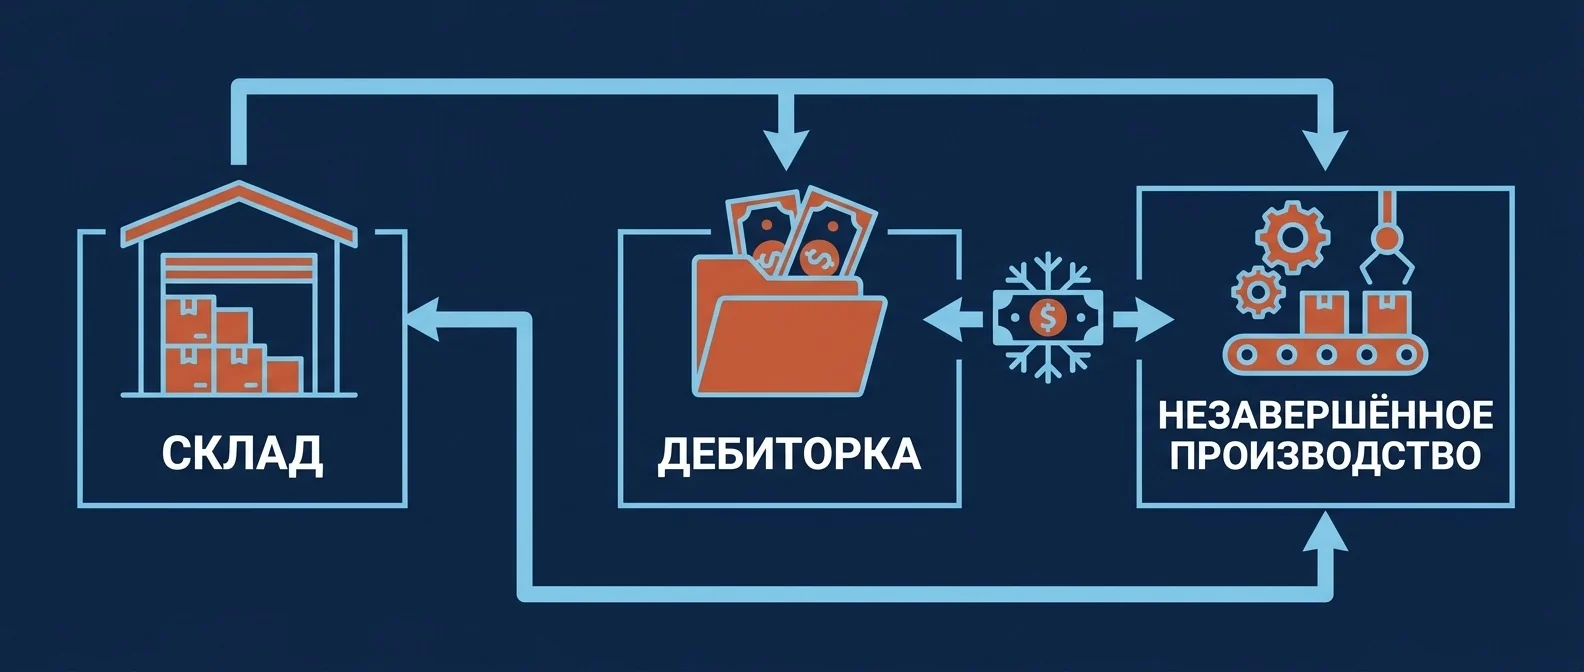
Смысл в следующем: чем быстрее деньги проходят цикл «закупка — производство — продажа — оплата», тем меньше их нужно держать в обороте и тем больше циклов вы делаете за год при том же капитале.
Три места, где деньги обычно заморожены:
Склад. Запасы, которые лежат месяцами. Каждая позиция неликвида — это деньги, которые вы уже потратили, но ещё не заработали.
Дебиторка. Отгружено, но не оплачено. Работа с просрочкой почти всегда даёт быстрый эффект, потому что ею системно не занимаются.
Незавершёнка. Работы, начатые, но не сданные. Особенно заметно в проектном бизнесе.
Ускорение оборота не увеличивает прибыль в отчёте напрямую, но освобождает деньги, которые иначе пришлось бы занимать. А проценты по кредиту — это уже прямой вычет из прибыли.
Кто в компании отвечает за прибыль
Вопрос кажется риторическим — конечно, собственник. Но на практике прибыль складывается из решений многих людей, и если ни у кого из них нет связи с этой цифрой, управлять ею тяжело.
Отдел продаж влияет на цену и структуру продаж. Спрашивать с него стоит не оборот, а маржу: показатель, за который отвечают, и определяет, что менеджер будет защищать в переговорах — объём сделки или её доходность.
Производство или операционный блок влияет на себестоимость: брак, переделки, простои, расход материалов. Показатель, за который стоит спрашивать, — стоимость единицы продукта, а не абстрактная «эффективность».
Снабжение влияет на закупочные цены и на запасы. Здесь важно не поощрять экономию любой ценой: закупка дешёвого сырья с высоким процентом брака ухудшает результат, хотя формально снижает цену закупки.
Финансовая функция отвечает за то, чтобы всё это было видно в цифрах вовремя. Без неё остальные работают вслепую.
Собственник отвечает за норму прибыли и за то, чтобы её не проедали при первом же удобном случае.
Практический ход: возьмите последнюю раскладку прибыли и напротив каждой значимой статьи напишите фамилию. Строки без фамилии — это те места, где прибыль теряется без сопротивления.
Другой подход к расходам: сначала прибыль
Всё описанное выше — работа с отдельными рычагами. Есть подход, который меняет саму логику.
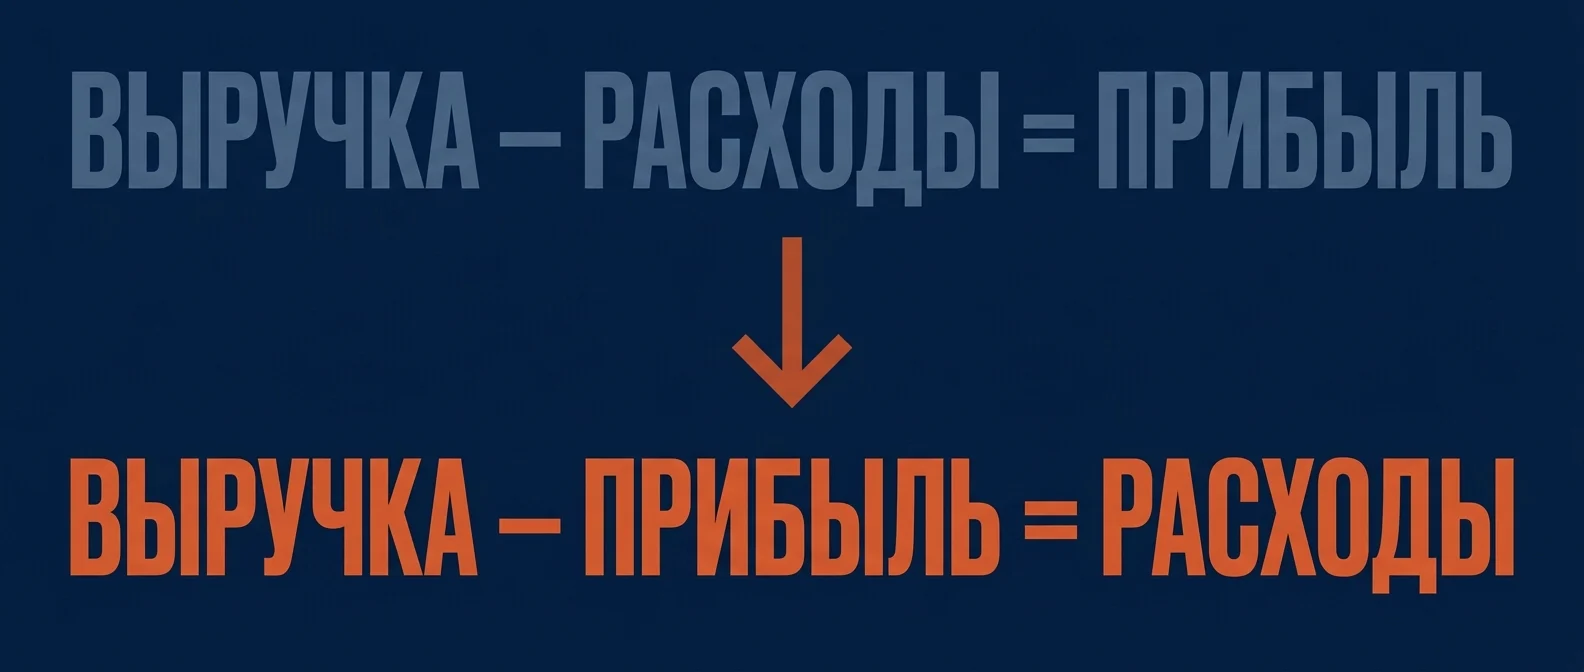
Привычная формула выглядит так: выручка минус расходы равно прибыль. Математически верно, но в этой формуле прибыль — то, что осталось. И если не осталось ничего, значит, такой был месяц.
Перевёрнутый вариант — из книги Майка Михаловица «Сначала заплати себе», и его же применяет в проектах команда Business Commandos: выручка минус прибыль равно расходы. Арифметически то же самое, по смыслу — принципиально другое.
Здесь прибыль становится константой: вы заранее определяете, какую долю выручки откладываете, и уже из остатка формируете расходную часть. Не «сколько останется», а «сколько мы решили оставить».
Практически это выглядит так:
Определяете норму прибыли — процент от выручки, который вы забираете сразу.
Откладываете его при поступлении денег, а не в конце месяца. Физически, на отдельный счёт: то, что лежит на общем счету, будет потрачено.
Оставшееся распределяете по статьям расходов и живёте в этих рамках. Если денег не хватает, вопрос звучит не «где взять ещё», а «что мы делаем неэффективно».
Какую норму брать — зависит от бизнеса. Внешний ориентир при этом есть: ФНС ежегодно публикует среднеотраслевую рентабельность проданных товаров и активов в приложении к Концепции планирования выездных налоговых проверок — сравнить свою цифру с отраслевой полезно хотя бы для того, чтобы понимать порядок величины. Маржинальность в разных нишах отличается кратно: в консалтинге она может быть около половины, на маркетплейсах около десятой части, и это одинаково нормально. Ориентироваться стоит на среднюю по своей нише.
Есть и известная эвристика инвесторов — так называемое правило сорока: если сумма маржинальности и годового роста даёт около сорока, с бизнесом в целом всё в порядке. Стоит понимать, что придумывалась она для технологических компаний с определённой моделью, и переносить её на любой бизнес как норматив нельзя — это ориентир для размышления, а не правило.
Как считать эффект от изменения заранее
Любой из пяти рычагов можно просчитать до того, как применять. Это занимает полчаса и избавляет от половины неудачных решений.
Совет: считайте эффект каждого рычага отдельно, даже если собираетесь тянуть два сразу. Иначе через квартал будет виден только общий результат — и непонятно, какое решение сработало, а какое просто не помешало.
Порядок счёта простой. Берёте текущие цифры за месяц: выручку, переменные расходы, постоянные расходы, маржу. Дальше меняете одну величину и смотрите, что происходит с прибылью.
Проверка цены. Поднимаете цену на выбранный процент и одновременно закладываете падение объёма. Вопрос, на который отвечает расчёт: какое падение объёма вы можете себе позволить, чтобы остаться в плюсе. Обычно допустимое падение оказывается больше, чем интуитивно кажется, — и это снимает часть страха.
Проверка скидки. Считается так же, но в обратную сторону, и результат обычно отрезвляет: чтобы скидка окупилась, объём должен вырасти заметно сильнее, чем размер самой скидки. Именно поэтому «дадим скидку — продадим больше» так часто заканчивается работой в ноль.
Проверка расходов. Снижаете строку расходов и смотрите на прибыль. Здесь важно отделять разовую экономию от постоянной: отказ от подписки экономит каждый месяц, разовый торг с поставщиком — один раз.
Проверка нового направления. Считаете его отдельно, с честным отнесением части постоянных расходов. Направления, которые «в целом полезны», при таком счёте нередко оказываются убыточными.
Такой расчёт и есть простейшая финансовая модель. Подробнее про то, как она устроена и что в неё закладывать, — в материале про финансовую модель бизнеса.
Увеличение прибыли компании: какой рычаг выбрать первым
Универсального ответа нет, но есть порядок рассуждения — он же определяет, с чего начинать увеличение прибыли компании.
Если маржа низкая, а цены не поднимались год и больше — начинайте с цены. Самый быстрый эффект при наименьших усилиях.
Если маржа приличная, а денег всё равно нет — смотрите постоянные расходы и оборачиваемость. Скорее всего, прибыль есть на бумаге, но заморожена в складе и дебиторке.
Если непонятно, где вообще теряется — начинайте с раздельного учёта. Пока прибыль считается котлом, любой рычаг применяется наугад.
Если бизнес растёт — следите за долей постоянных расходов. На разгоне именно они съедают эффект роста.
Если продажи неровные, а ассортимент широкий — разбирайте структуру продаж. Часто там лежит самая дешёвая прибыль.
Практическое правило: берите один рычаг на квартал и замеряйте результат. Два-три одновременно — и вы не поймёте, что сработало, а значит, не сможете повторить.
Сколько времени занимает каждый рычаг
Планировать работу удобнее, понимая скорость отдачи.
Цена — эффект в тот же месяц. Само решение принимается за неделю, ещё месяц-два уходит на то, чтобы увидеть реакцию клиентов. Самый быстрый из всех.
Постоянные расходы — эффект в течение месяца-двух после решения. Ревизия платежей занимает день, отказ от лишнего — от недели до квартала, если есть договорные обязательства.
Структура продаж — три-шесть месяцев. Нужно посчитать маржу по позициям, перенастроить мотивацию и дождаться, пока изменится поведение менеджеров.
Оборачиваемость — от месяца (работа с дебиторкой) до полугода (распродажа неликвида и перестройка закупок).
Себестоимость — самый долгий: от квартала до года. Требует изменений в технологии, закупках или организации работы, а они всегда идут медленнее, чем планируется.
Отсюда практическая последовательность для компании, которой прибыль нужна не через год: начать с цены и постоянных расходов, параллельно поставить учёт по направлениям, через квартал взяться за структуру продаж, а себестоимость вести как фоновый долгий проект.
Что нужно, чтобы считать увеличение прибыли компании
Все рычаги требуют одного и того же основания — управленческого учёта, в котором видно не только общую прибыль, но и её структуру.
Минимальный набор:
Отчёт о прибылях и убытках — помесячно, с разделением расходов на переменные и постоянные.
Маржинальность по направлениям — по продуктам, услугам, каналам или клиентским сегментам, смотря что у вас основное.
Точка безубыточности — сколько нужно продавать, чтобы покрыть постоянные расходы.
Отчёт о движении денег — потому что прибыль и деньги на счету это разные вещи, и путаница между ними приводит к неприятным сюрпризам.
Как собрать эти отчёты — в материале про управленческий учёт; какие показатели отслеживать регулярно — в статье про финансовые показатели.
Если считать нечем, первый шаг очевиден: внедрить финансовую модель, в которой видно, что произойдёт с прибылью при изменении цены, объёма или расходов. Это несколько недель работы, после которых решения перестают приниматься на ощущение.
Что делать, если прибыли нет вовсе
Отдельная ситуация: речь не о росте, а о выживании. Здесь порядок другой.
Первое — понять, убыток операционный или разовый. Если компания зарабатывает на основной деятельности, а в минус ушла из-за крупной разовой траты, это одна история.
Если каждая сделка приносит меньше, чем стоит, — принципиально другая, и решается она не экономией.
Второе — посчитать экономику одной сделки. Сколько приносит и сколько стоит один средний заказ, с учётом всех переменных расходов. Отрицательная экономика сделки означает, что рост продаж ускоряет убыток.
Третье — закрыть самое убыточное. Не всё подряд, а конкретное направление или продукт, который по раскладке тянет вниз.
Четвёртое — вернуться к рычагам. Когда экономика сделки положительная, работают те же пять рычагов, только с большей срочностью.
Подробный разбор ситуации, когда прибыли нет, — в отдельной статье про то, почему нет прибыли в бизнесе.
Типичные ошибки в работе над прибылью компании
Гнаться за выручкой. Самая дорогая. Оборот растёт, компания усложняется, прибыль стоит — а усилий вложено втрое больше.
Резать расходы вместо роста маржи. Экономия конечна: снизить расходы можно до нуля и не дальше. Маржа растёт без верхнего предела.
Не считать по направлениям. Пока прибыль общая, убыточное направление финансируется прибыльным, и никто об этом не знает.
Бояться поднять цену. Страх обычно преувеличен, а цена — единственный рычаг, который работает мгновенно и без вложений.
Считать прибылью деньги на счету. Оплаченный аванс — не прибыль, а обязательство. Компании, которые путают эти вещи, регулярно оказываются без денег в самый благополучный с виду момент.
Считать экономию разовых сделок постоянным эффектом. Один удачный торг с поставщиком улучшает результат месяца, но не меняет структуру расходов.
Оптимизировать то, что легко измерить. Канцелярия и подписки видны, а потери от брака и простоев — нет. Внимание уходит туда, где проще, а не туда, где дороже.
Менять всё сразу. Три изменения одновременно — и связь между действием и результатом теряется.
Проедать выросшую прибыль сразу. Появившиеся свободные деньги почти всегда находят применение в тот же квартал — и рост, за который боролись, растворяется в новых расходах.
Как удержать выросшую прибыль компании
Отдельная задача, о которой вспоминают поздно. Прибыль, которая появилась, имеет свойство исчезать — и не из-за кризиса, а из-за собственных решений.
Механика знакомая: результат улучшился, появились свободные деньги, и почти сразу находится, куда их вложить. Новый сотрудник, новое оборудование, новое направление. Через полгода прибыль возвращается к прежнему уровню, только компания стала сложнее.
Что помогает удержать:
Норма прибыли, отложенная сразу. Тот самый подход «сначала прибыль»: доля откладывается при поступлении, а не в конце периода.
Правило для новых расходов. Любая новая постоянная статья проходит проверку: что она даёт в цифрах и через какой срок. Разовые траты проще, постоянные — самые опасные.
Разделение прибыли и оборотных средств. Часть заработанного нужна бизнесу для работы, часть — это ваш доход. Пока эти деньги лежат на одном счету, они одинаково легко тратятся.
Регулярный разбор. Раз в месяц смотреть на прибыль в процентах от выручки. Падение этого показателя при растущем обороте — сигнал, что расходы снова обогнали результат.
С чего начать
Если браться за всё сразу не получается, начните с одного вечера и трёх цифр.
Посчитайте за последний квартал: выручку, переменные расходы и постоянные расходы. Получите маржу и прибыль в процентах от выручки. Уже эта раскладка обычно показывает, какой рычаг ваш.
Второй шаг — разложите ту же картину по двум-трём основным направлениям. Не идеально, приблизительно. Практически всегда обнаруживается, что одно направление зарабатывает заметно лучше остальных, а какое-то работает в минус.
Третий шаг — выберите один рычаг и назначьте срок. Квартал, ответственный, ожидаемый результат в цифрах.
Если после первого же расчёта картина окажется неприятной — это нормальный результат: до него компания просто не знала, где теряет. Неприятная ясность полезнее спокойного неведения.
Всё остальное — детали, которые доберутся по ходу. Главное здесь то, что решения о прибыли начинают приниматься по раскладке, а не по ощущению, что «надо экономить».
Часто задаваемые вопросы
Как увеличить прибыль компании
Почему выручка растёт, а прибыль нет
Что даёт больше — поднять цену или снизить себестоимость
Какая маржинальность считается нормальной
Как считать прибыль по направлениям
Выводы
Прибыль и выручка растут от разных действий. Рост оборота без контроля структуры расходов регулярно заканчивается тем, что компания становится больше, а денег в ней не прибавляется.
Увеличение прибыли компании держится на пяти рычагах: цена, себестоимость, структура продаж, постоянные расходы и оборачиваемость. Самый быстрый — цена, самый безопасный — себестоимость, самый недооценённый — структура продаж, самый долгий — постоянные расходы.
Отдельно стоит подход «сначала прибыль, потом расходы»: норма прибыли откладывается сразу, а расходная часть формируется из остатка. Он меняет не арифметику, а поведение — и именно поэтому работает.
Увеличение прибыли компании начинается не с экономии, а с раскладки: пока не видно, где именно теряются деньги, любые меры принимаются наугад.
И основание для всего: раздельный учёт. Пока прибыль считается общим котлом, любой из пяти рычагов применяется вслепую.