Конец месяца. Завтра платить зарплату, аренду и налоги — это 705 тысяч, а на счету 215. Крупный клиент подписал акт и заплатит, но через месяц. По отчётам компания в плюсе, прибыль есть, а платить нечем — это и есть кассовый разрыв.
Деньги у бизнеса есть, просто не сейчас и не на счету. Дальше разберём, почему так выходит даже у прибыльных компаний, как увидеть кассовый разрыв за неделю до того, как он наступит, чем его закрыть сегодня — и что сделать, чтобы он не возвращался.
Внимание: По данным PYMNTS Intelligence (2024), каждый пятый малый бизнес в США (22%) не может вовремя оплатить счета именно из-за проблем с движением денег. Это не «беда неудачников» — это массовая история.
- Что такое кассовый разрыв простыми словами
- Почему прибыль есть, а денег нет
- Причины кассовых разрывов
- Как рассчитать кассовый разрыв заранее
- Разрыв уже наступил: с чего начать
- Чем закрыть кассовый разрыв: 6 способов
- Что НЕ делать при кассовом разрыве
- Как навсегда снизить риск разрывов
- Частые вопросы о кассовом разрыве
- Что сделать за час прямо сейчас
Что такое кассовый разрыв простыми словами
Кассовый разрыв — это временная нехватка денег на счету, чтобы оплатить текущие обязательства. Деньги вы заработали, они к вам придут, но позже, чем наступил срок платежа. Ключевое слово здесь — «временная»: проблема не в том, что денег нет в принципе, а в том, что их нет именно сейчас.
Поэтому разрыв легко спутать с убытком, хотя это разные вещи. Убыток — это когда за период расходы превысили доходы: бизнес сработал в минус. Кассовый разрыв возникает и у прибыльного бизнеса — деньги есть «на бумаге», в подписанных актах и накладных, но не на расчётном счёте.
Простой пример. Вы отгрузили товар на 800 тысяч с отсрочкой 60 дней — сделка прибыльная, маржа хорошая. Но зарплату 300 тысяч платить послезавтра, а деньги от клиента придут через два месяца. Прибыль зафиксирована, а денег на зарплату нет. Вот разрыв.
Важно: Кассовый разрыв — это про время, а не про деньги «в принципе». Прибыльная компания может встать без денег так же легко, как убыточная. Разница лишь в том, что у прибыльной деньги в пути, а у убыточной их не будет вовсе.
Почему прибыль есть, а денег нет
Это главная головоломка собственника: отчёт о прибыли показывает плюс, а на счёте пусто. Разгадка в том, что прибыль и деньги считаются по-разному и живут в разных отчётах.
Прибыль вы видите в отчёте о прибылях и убытках (P&L). Он работает по принципу перехода права собственности: отгрузили товар или оказали услугу — доход зафиксирован, даже если оплата ещё не пришла. Движение денег вы видите в другом отчёте — ОДДС (отчёт о движении денежных средств). Он считает только то, что реально упало на счёт или ушло с него.
Между этими двумя отчётами и возникает кассовый разрыв во времени. Доход в P&L уже есть, а денег в ОДДС ещё нет. Деньги в этот момент не испарились — они «застряли» в активах: в дебиторке (клиенты должны вам), в складских запасах, в закупках под рост, в оборудовании. Прибыль из отчёта физически лежит в этих активах, а не в кассе.
Если прибыль есть стабильно, а денег постоянно не хватает — это сигнал, что в компании сбита финансовая политика. Деньги системно уходят в активы быстрее, чем возвращаются. Чаще всего причина одна из трёх: высокие вложения в развитие, замороженная оборотка или раздутая дебиторская задолженность. И в каждом случае это разбирается в финансовой модели — что именно идёт не так и почему.

Причины кассовых разрывов
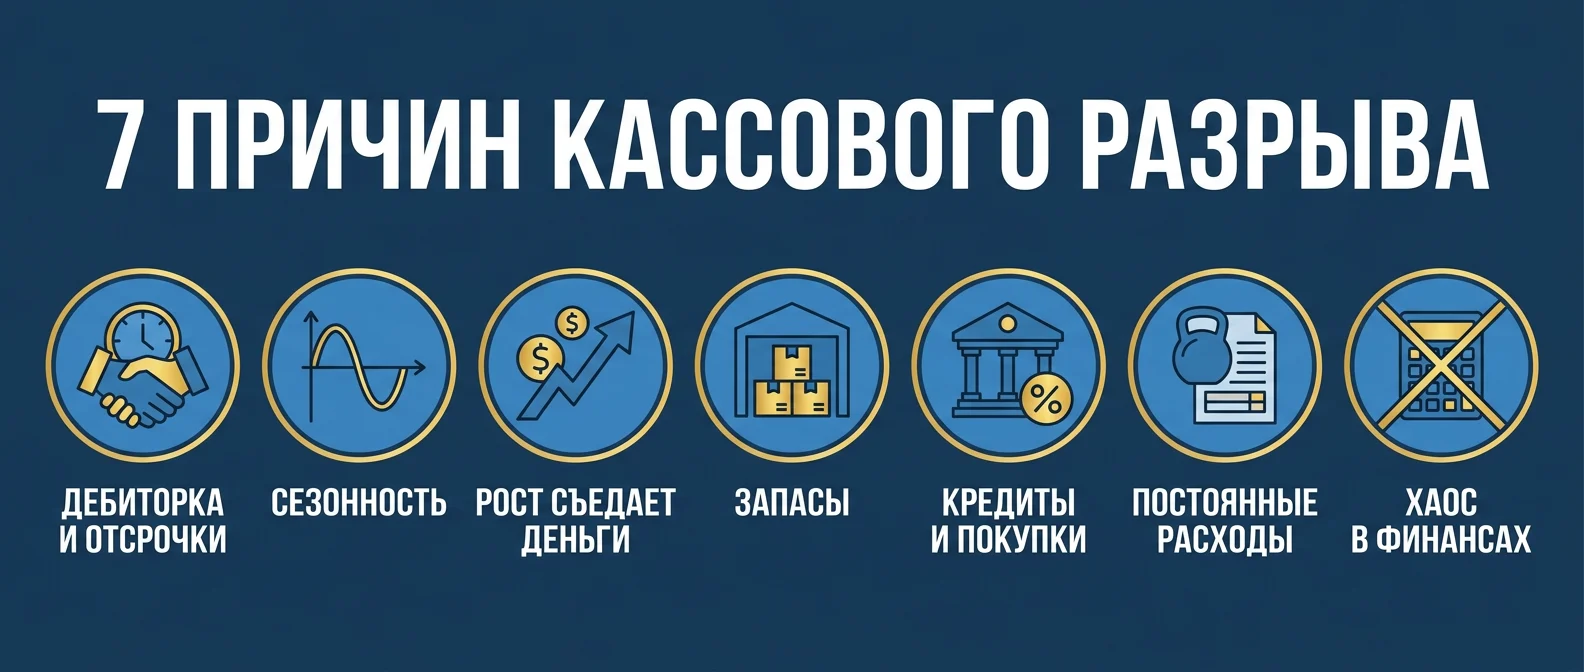
Кассовый разрыв почти всегда сводится к одному из типовых сценариев. Узнаете свой — поймёте, в какую сторону копать.
- Большая дебиторка и отсрочки клиентам. Самая частая причина. Вы продаёте с отсрочкой, деньги приходят с лагом, а платить поставщикам и сотрудникам нужно сейчас. По данным Gusto (2025), 60% владельцев малого бизнеса называют поздние платежи клиентов главной причиной нехватки денег.
- Сезонность. Расходы идут ровно весь год, а выручка скачет. В низкий сезон зарплата и аренда никуда не деваются, а поступлений почти нет.
- Рост съедает деньги. Бизнес растёт — и закупки, аренда новых площадей, найм идут впереди поступлений. Вы платите за рост сегодня, а отдача приходит через несколько месяцев.
- Деньги заморожены в запасах. Закупили товара «с запасом» или под акцию — и оборотные средства превратились в коробки на складе. Прибыль есть, но она лежит на полках.
- Гашение кредитов и крупные покупки. Платёж по кредиту, новое оборудование, ремонт — крупный единичный отток способен пробить дыру даже в здоровом бюджете.
- Высокие постоянные расходы при падении выручки. Продажи просели, а аренда, оклады и подписки остались прежними. Чем больше доля «постоянки», тем быстрее наступает разрыв.
- Хаос в финансах. Нет учёта, решения принимаются «на ощущениях», никто не знает, сколько денег будет на счёте через две недели. Тогда разрыв — не случайность, а вопрос времени.
Первые шесть причин — про конкретные ситуации. Седьмая корневая: она превращает разовый разрыв в постоянный. К ней мы ещё вернёмся.
Совет: Не ищите одну «главную» причину. Чаще разрыв собирают сразу две-три: отсрочка клиентам наложилась на сезонный спад и платёж по кредиту. Выпишите все факторы, которые работают в вашем бизнесе одновременно.
Как рассчитать кассовый разрыв заранее
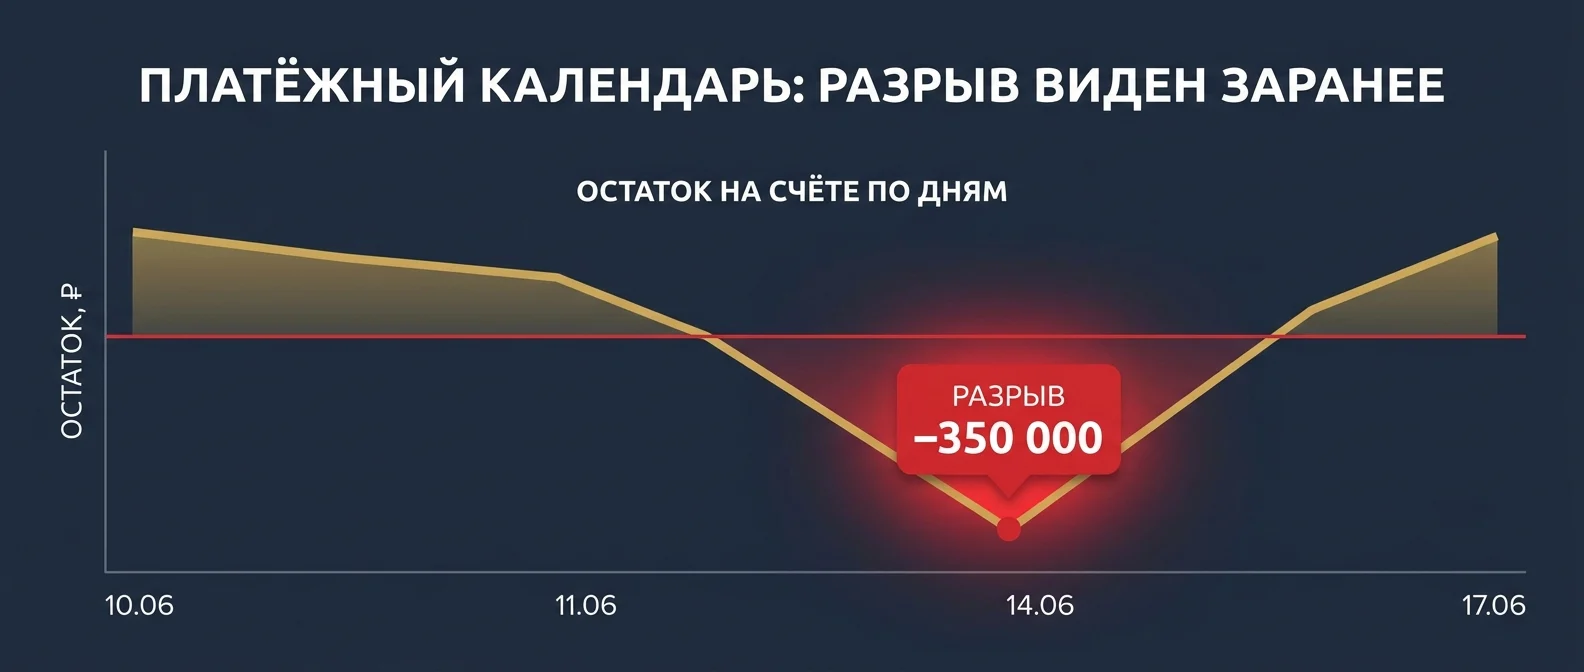
Хорошая новость: кассовый разрыв виден заранее. Его не обязательно встречать лицом к лицу в день зарплаты — можно увидеть за неделю или месяц и спокойно подготовиться.
Базовая формула простая:
Остаток на конец дня = Остаток на начало + Поступления − Платежи
Разрыв наступает в тот день, когда остаток уходит в минус. Чтобы поймать этот день заранее, нужен платёжный календарь — таблица, где по дням расписаны ожидаемые поступления и платежи. Вот как выглядит его скелет:
| Дата | Остаток на начало | Поступления | Платежи | Остаток на конец |
|---|---|---|---|---|
| 10.06 | 215 000 | 0 | 40 000 | 175 000 |
| 11.06 | 175 000 | 300 000 | 120 000 | 355 000 |
| 14.06 | 355 000 | 0 | 705 000 | −350 000 |
| 17.06 | −350 000 | 480 000 | 60 000 | 70 000 |
Что показывает таблица: 14 июня остаток проваливается в минус на 350 тысяч — это и есть разрыв. Но вы видите его уже 10-го числа, за четыре дня. Значит, есть время договориться об отсрочке, поторопить клиента с оплатой или подключить овердрафт — спокойно, а не в панике.
Числовой пример без таблицы работает так же. На счету 215 тысяч. Через неделю надо отдать 705 — зарплата, аренда, налоги. За эту же неделю ожидается приход 300 тысяч. Считаем: 215 + 300 − 705 = −190. Разрыв 190 тысяч виден за семь дней до срока.
Глубина планирования зависит от масштаба. Минимум — детальный план на месяц вперёд по дням или хотя бы чёткое понимание уровня своих расходов. Хорошо — горизонт на три месяца крупными мазками: куда движется остаток, не маячит ли просадка. Без этого решения принимаются вслепую, а разрыв превращается в неприятный сюрприз.
Не хотите выстраивать финмодель сами — сделаем за вас
Зайдём, выстроим финансовую модель и оставим работающую систему. Без вашего погружения в детали.
Посмотреть, как это работает →Разрыв уже наступил: с чего начать
Когда деньги кончились, рука тянется хвататься за первый попавшийся инструмент — взять займ, попросить отсрочку, влить свои. Но сначала нужен диагноз. От него зависит вообще всё, что вы будете делать дальше.
Вопрос один: кассовый разрыв разовый или это тенденция? Разовый — деньги просто не пришли вовремя: клиент задержал оплату, совпали два крупных платежа. Тенденция — продажи системно падают, выручка сжимается из месяца в месяц, и денег не хватает уже не первый раз.
Разница принципиальная. При разовом разрыве правильно перекредитоваться: сдвинуть обязательства, взять короткие деньги, дотянуть до прихода — и проблема закрыта. При тенденции тот же займ только усугубит ситуацию: вы добавите к падающей выручке ещё и платёж по кредиту. Здесь лечение другое — резать постоянные расходы, пока они не утянули бизнес на дно.
Чем закрыть кассовый разрыв: 6 способов
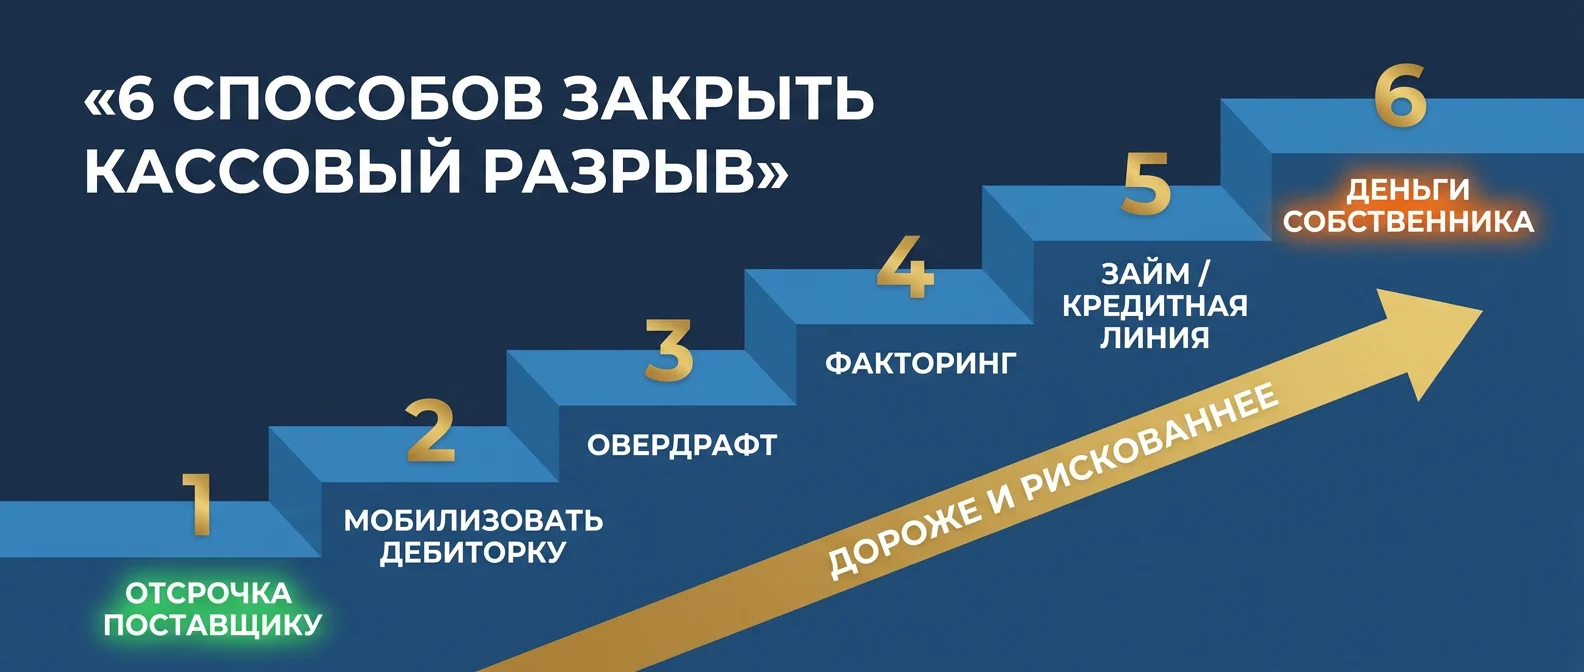
Допустим, диагноз поставлен и кассовый разрыв разовый. Теперь выбираем инструмент. Логика простая: сначала самые дешёвые и безопасные способы, и только потом — дорогие. Вот они по возрастанию цены и риска.
- Договориться об отсрочке с поставщиками. Самый дешёвый ход. Сдвиньте свои платежи на неделю-другую — часто поставщик идёт навстречу, особенно если вы давний клиент. Денег это не стоит, репутацию не портит.
- Мобилизовать дебиторку. Поторопите клиентов с оплатой: предложите небольшую скидку за быстрый платёж, попросите предоплату по новым сделкам. Деньги, которые вам и так должны, просто приходят раньше.
- Овердрафт. Короткий кредит прямо на расчётном счёте. Подключается быстро, но проценты кусаются — это инструмент на несколько дней, а не на месяцы.
- Факторинг. Вы продаёте свою дебиторку банку или факторинговой компании и получаете деньги за отгрузку сразу, не дожидаясь оплаты клиента. Хороший вариант, когда разрывы создаёт именно дебиторка.
- Займы и кредитная линия. Внешнее финансирование на покрытие разрыва. Работает, но важно трезво смотреть на условия и не вешать дорогой кредит на хроническую проблему.
- Деньги собственника. Влить личные средства — самый последний вариант, а не первый. Сначала стоит использовать все внешние инструменты, и только если они не подошли — заходить своими деньгами, оценив условия.
Что НЕ делать при кассовом разрыве
Закрыть кассовый разрыв можно по-разному, а вот угробить бизнес неудачными действиями — буквально за несколько решений. Вот чего делать нельзя.
Поднимать выручку вместо реза расходов при падении продаж. Это главная и самая дорогая ошибка. Когда продажи валятся, собственник часто пытается «вырулить» — вложиться в рекламу, запустить акцию, нанять ещё продавцов. А постоянные расходы в этот момент только добивают компанию. Если это тенденция — режьте «постоянку», не надейтесь на чудо с выручкой.
Брать дорогой займ под хронический разрыв. Микрозайм под 40% годовых лечит симптом на неделю и создаёт болезнь на год. Если разрыв повторяется — проблема не в деньгах, и кредитом её не закрыть.
Задерживать зарплату и налоги в первую очередь. Кажется, что это «тихие» кредиторы. На деле — самые дорогие: сотрудники уходят, налоговая начисляет пени и блокирует счёт. Платежи правильнее ранжировать, но зарплата и налоги стоят в начале очереди, а не в конце.
Закрыть разрыв и забыть про причину. Перекредитовались, выдохнули, вернулись к работе — а через два месяца та же яма. Разрыв закрывается деньгами, причина — только системой.
Как навсегда снизить риск разрывов
Закрыть конкретный кассовый разрыв можно за день. Сделать так, чтобы он не возвращался, — это уже про систему. Она держится на трёх вещах: подушке, платёжном календаре и управленческом учёте.
Финансовая подушка. Резерв, который перекрывает кассовые провалы без займов. Стандартный совет «держите 3 месяца расходов» в российских реалиях не всегда реалистичен, да и не всегда нужен. Практичнее считать подушку от худшего сценария: посчитайте, насколько максимально может просесть бизнес в худший месяц, и держите резерв на эту просадку. Формула ориентира: резерв = постоянные расходы × N, где N тем больше, чем сильнее у вас сезонность и непредсказуемость выручки.
Платёжный календарь — но не всем. Конкуренты советуют вести его поголовно. На практике малому бизнесу часто проще держать кэш-резерв, чем заморачиваться с ежедневным планированием. Например, на одном бизнесе можно сознательно держать на счёте постоянные 0,5–1 млн рублей — и это снимает разрывы без всякой бюрократии. Платёжный календарь по-настоящему нужен там, где есть большие перепады: то избыток денег, то острая недостача. Вот там он экономит реальные суммы.
Управленческий учёт — корень профилактики. Подушка и календарь лечат симптомы, а учёт убирает саму причину. Когда в компании есть связка ОДДС + P&L + финмодель, разрывы видны за два-три месяца до того, как наступят. Вы заранее знаете, где провалится остаток, и успеваете подготовиться. Без учёта собственник управляет вслепую — и разрывы становятся закономерностью, а не случайностью. Подробнее о том, как устроена эта система, — в материале про управленческий учёт.
Как это выглядит на практике, видно по двум типам компаний. В одном случае — юридический консалтинг, где отчётность была только в виде ОДДС с 59 хаотичными статьями расходов. Собственник управлял «на ощущениях» и не понимал, сколько реально зарабатывает. Когда Business Commandos перестроили учёт, выяснилось, что рентабельность всего 6,5%, а два из трёх направлений убыточны. При такой экономике разрывы были неизбежны — просто их природу никто не видел.
Другой пример — ювелирная компания с оборотом 500 млн. Отчётность была, но «сырая», с массой несоответствий. После того как её привели в корректный вид, удалось не только показать реальную прибыль, но и просчитать антикризисный план: оказалось, что компания уверенно держится минимум полгода даже при негативных сценариях. Корректные цифры превратили панику в управляемый запас прочности.
Пример: Разница между двумя компаниями — не в размере выручки, а в наличии управленческого учёта. У одной он был, у другой нет. Первая знала свой запас прочности на полгода вперёд, вторая каждый месяц гадала, хватит ли денег.
Именно эту систему Business Commandos внедряет руками — не консультирует со стороны, а перестраивает учёт и финмодель вместе с собственником до результата, когда кассовые разрывы становятся предсказуемыми и управляемыми.
Частые вопросы о кассовом разрыве
Чем кассовый разрыв отличается от убытка?
Можно ли быть прибыльным и иметь кассовый разрыв?
Сколько денег должно быть в финансовой подушке?
Какой кредит брать на покрытие кассового разрыва?
Как избежать кассовых разрывов в малом бизнесе?
Что сделать за час прямо сейчас
Если перед вами час и таблица Excel — не пытайтесь построить идеальный платёжный календарь. Сделайте минимум, который даёт максимум контроля: выучите наизусть две свои цифры.
Первая — маржинальность продаж. Вторая, которая считается через первую, — выручка, при которой у вас возникает нехватка денег. Зная эти два числа, вы начинаете интуитивно чувствовать приближение разрыва: видите, что выручка подбирается к опасной отметке, — и реагируете заранее, а не в день зарплаты.
Соберём всё в одну мысль. Кассовый разрыв — это вопрос времени, а не убытков: деньги есть, просто не сейчас. Прежде чем закрывать его, поставьте диагноз — разовый он или тенденция. Закрывайте дешёвыми инструментами раньше дорогих, а свои деньги держите на крайний случай. И помните: разрыв возвращается до тех пор, пока в компании нет управленческого учёта. Система всегда дешевле кредита.