Товар отгружен, акт подписан, счёт выставлен — денег нет. Менеджер третью неделю «напоминает», клиент отвечает «на следующей неделе точно», а на следующей неделе он в отпуске. Потом приходит новая заявка от того же клиента, и вы отгружаете ему снова — потому что оборот нужен, а ссориться не хочется.
Через полгода выясняется, что у вас на счетах пусто при нормальной прибыли, а несколько миллионов лежат у клиентов. Формально это ваши деньги. Фактически — их оборотные средства, которые вы кредитуете бесплатно.
Разберём, как выглядит рабочий регламент взыскания дебиторской задолженности — не образец из правовой базы, а порядок, по которому деньги приходят без выпрашивания: какой отчёт нужен, что происходит на какой день просрочки, кто за это отвечает, что должно быть в договоре и в какой момент вопрос уходит юристу.
- Почему деньги зависают у клиентов
- Что такое дебиторка и какая из неё нормальная
- Сколько вам стоит отсрочка
- Отчёт по дебиторке: без него разговора не будет
- Календарь просрочки: ядро регламента взыскания дебиторской задолженности
- Как разговаривать с должником
- Кто отвечает за возврат денег
- Стоп-отгрузка: единственный инструмент, который действительно работает
- Что должно быть в договоре, пока всё хорошо
- Кому давать отсрочку, а кому нет
- Мотивация продавца: деньги на счёте, а не отгрузка
- Рассрочка: когда платить действительно нечем
- Когда пора отдавать юристу
- Что делать с застарелыми долгами
- Когда отсрочка — норма отрасли
- Как понять, что регламент работы с дебиторкой работает
- Частые ошибки
- С чего начать
- Часто задаваемые вопросы
- Коротко: регламент в семи пунктах
- Выводы
Почему деньги зависают у клиентов
Причина почти никогда не в том, что клиенту нечем платить. Причина в том, что платить вам необязательно.
У любой компании есть очередь платежей. Первыми платят тем, кто перестанет отгружать. Потом — тем, кто звонит и требует. В конце очереди — те, кто вежливо напоминает раз в неделю и продолжает работать как ни в чём не бывало. Если вы в этом хвосте, вопрос не в платёжеспособности клиента, а в вашем месте в его очереди.
Павел Котов в разборе кассовых разрывов называет неправильную работу с дебиторкой одной из трёх причин, по которым компания недополучает деньги:
«Если говорить о недостатке поступления денежных средств, то, как правило, компании недополучают их по трём следующим причинам. Первое — это невыполнение плана продаж, вторая — это сезонный бизнес и третье — это неправильная работа с дебиторкой».
И тут же определяет, что такое «неправильная»:
«Неправильная работа с дебиторкой — это когда ваши клиенты не платят вам вовремя или не платят вообще, и вы ничего с этим не делаете. В результате этого легко может возникнуть кассовый разрыв».
Ключевые слова здесь — «ничего с этим не делаете». Не «плохо судитесь», а именно не делаете ничего системного: нет отчёта, нет сроков, нет ответственного, нет последствий для клиента.
Внутри компании это выглядит так. Менеджер не хочет портить отношения — ему с этим клиентом ещё работать, и бонус он получил за отгрузку. Бухгалтерия видит долг, но не считает своей задачей его выбивать. Руководитель узнаёт о проблеме, когда сумма становится заметной. Каждый по-своему прав, а деньги не приходят.
Что такое дебиторка и какая из неё нормальная
Дебиторская задолженность — это деньги, которые вам должны: за отгруженный товар, за оказанную услугу, авансы поставщикам, переплаты по налогам. В разговоре собственника обычно имеют в виду первое — долги клиентов.
Сама по себе дебиторка не болезнь. Она нормальна, когда выполняются три условия.
Она предусмотрена. Отсрочка дана осознанно, а не потому что клиент просто не заплатил вовремя. Разница принципиальная: в первом случае вы продали условия, во втором — потеряли контроль.
Она посчитана. Вы знаете сумму, сроки и то, сколько оборотных средств в ней заморожено. Отсрочка — это кредит, который вы выдаёте, и он стоит денег: пока ваши деньги у клиента, вы не покупаете товар, не платите людям и иногда берёте кредит сами.
Она укладывается в кассу. Компания переживает разрыв между отгрузкой и оплатой без займов и просрочек перед своими поставщиками.
Ненормальной дебиторка становится в момент, когда просрочка перестаёт быть событием. Если фразы «ну он всегда так платит» и «он же потом заплатит» звучат как норма, значит, отсрочка больше не решение, а привычка.
Отдельно стоит различать текущую и просроченную задолженность. Текущая — срок оплаты ещё не наступил, всё в порядке. Просроченная — деньги должны были прийти и не пришли; вот с этого дня начинается работа по регламенту.
Сколько вам стоит отсрочка
Отсрочка выглядит бесплатной, потому что не приходит счётом. Но она стоит денег, и посчитать это можно в три действия.
Возьмите сумму, которая в среднем висит в дебиторке. Это ваши деньги, вынутые из оборота: на них не куплен товар, не оплачена реклама, не выплачена зарплата без займа. Дальше посмотрите, во сколько вам обходится замещение этих денег — ставка по кредиту или овердрафту, которым вы закрываете кассовые разрывы.
Пример на условных цифрах. В дебиторке постоянно висит 3 миллиона, кредитная линия обходится в 25% годовых. Значит, бесплатный кредит клиентам стоит вам около 750 тысяч в год — деньги, которых никто не видит, потому что они не проходят отдельной строкой.
Дальше вопрос становится управленческим. Если отсрочка приносит вам больше, чем стоит — например, без неё клиент не работает вовсе, а маржа с него перекрывает стоимость денег, — она оправдана. Если считать не пробовали, скорее всего, вы кредитуете часть клиентов себе в убыток и даже не знаете, каких именно.
Отдельно посчитайте цену просрочки для конкретного клиента: маржа с его сделок за год против суммы, которая у него зависает, и срока, на который она зависает. Регулярно всплывают клиенты, работа с которыми выходит в ноль или в минус — покупают много, платят через два месяца, скидку просят каждый раз.
Отчёт по дебиторке: без него разговора не будет
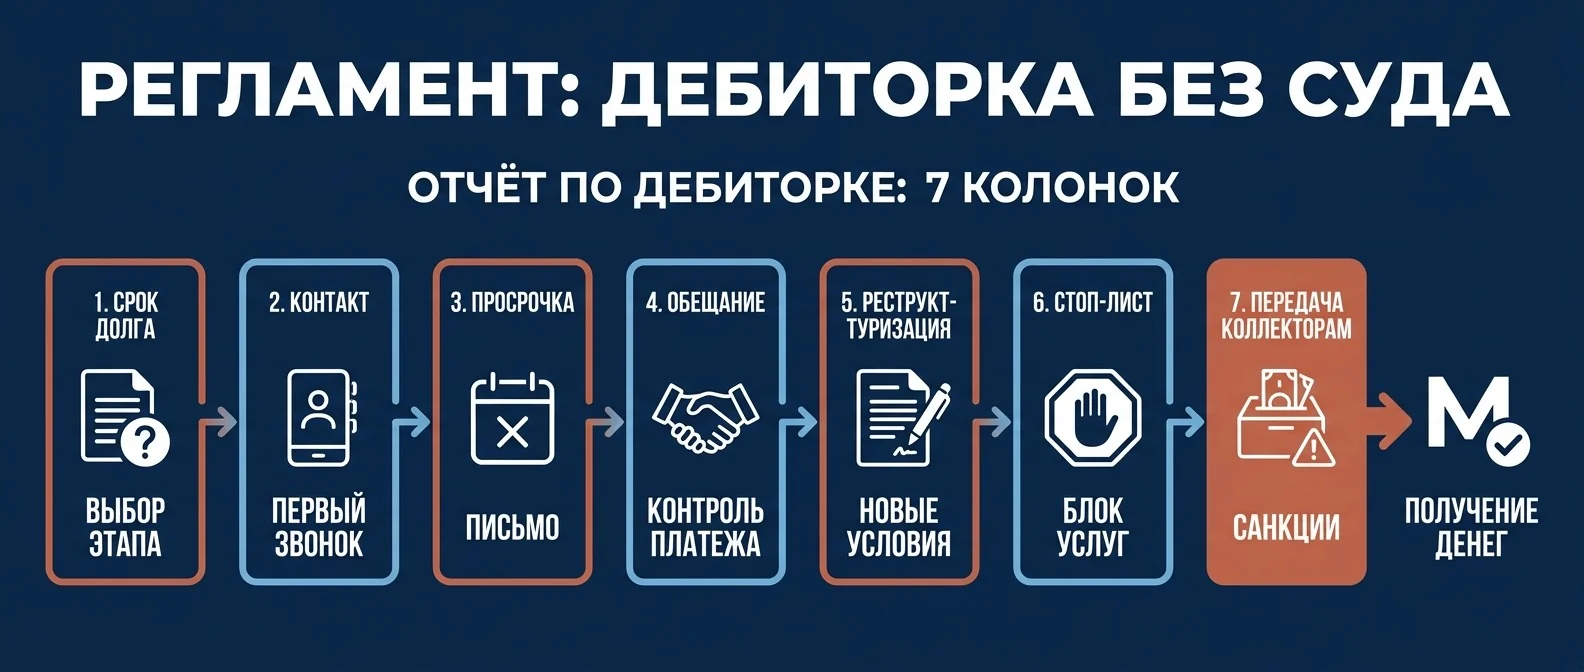
Первое, что делает системный подход, — превращает ощущение «нам вроде должны» в таблицу.

Минимальный отчёт помещается на один экран и содержит семь колонок:
- клиент;
- номер счёта или отгрузки;
- сумма долга;
- дата, когда должны были заплатить;
- количество дней просрочки;
- ответственный менеджер;
- что сделано последним и когда.
Этого достаточно, чтобы принимать решения. Всё остальное — оборачиваемость, коэффициенты, доля в активах — нужно финансисту для анализа, а не вам для управления. Место этого отчёта в общей картине — внутри управленческого учёта, рядом с движением денег.
Смотреть отчёт стоит раз в неделю, на одной и той же встрече, вместе с руководителем продаж. Не «когда вспомнили», а по расписанию. Регулярность здесь работает сильнее строгости: клиенты быстро понимают, у кого долг заметят через неделю, а у кого через квартал.
Одна деталь, которая меняет тон разговора. В отчёте должна быть не только сумма, но и последнее действие с датой. Строка «звонили 12-го, обещали 20-го» — это работа. Пустая ячейка — это отсутствие работы, и видно её сразу, без объяснений.
Календарь просрочки: ядро регламента взыскания дебиторской задолженности
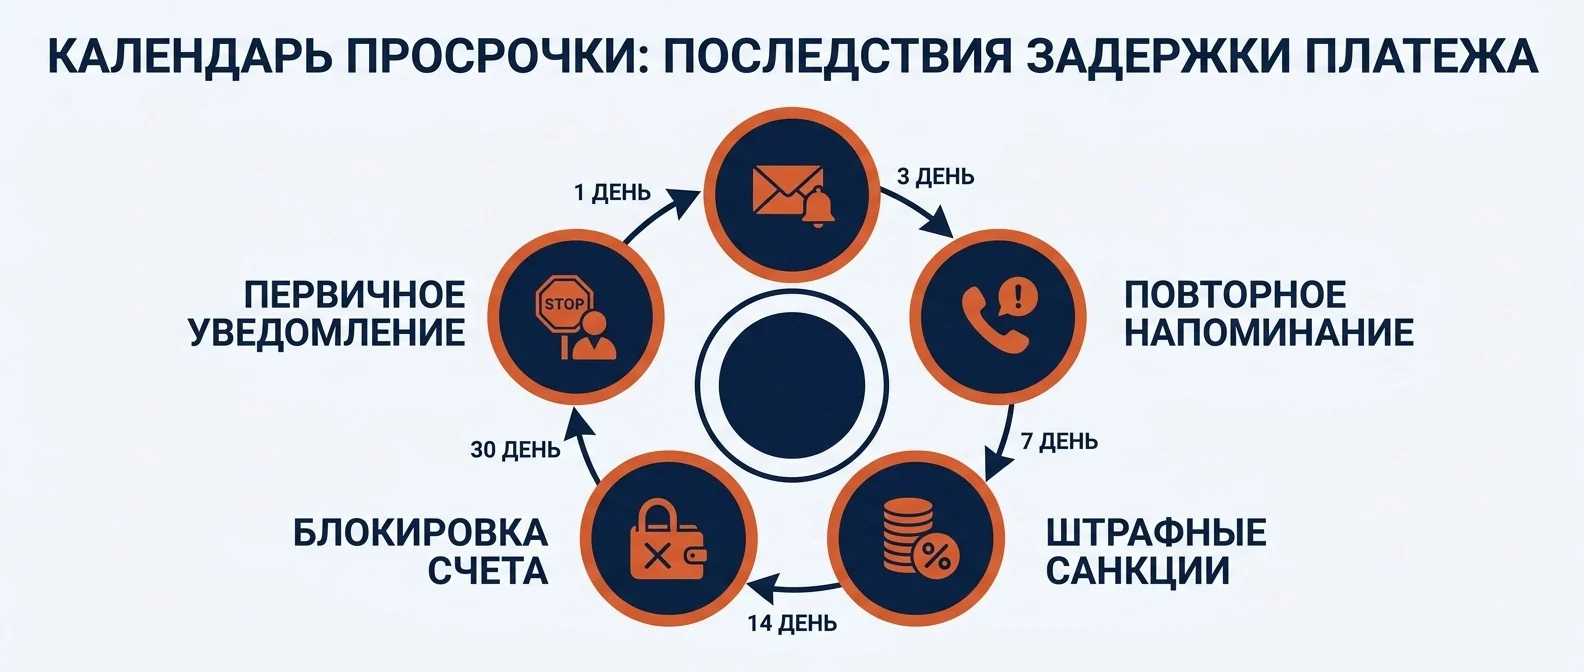
Это ядро регламента и то, чего почти нет в готовых образцах из интернета. Смысл простой: у каждого дня просрочки есть заранее определённое действие, и оно не зависит от настроения менеджера и от того, насколько ему неловко.
За три дня до срока оплаты. Звонок или сообщение с напоминанием: срок такой-то, счёт у вас, всё ли в порядке с документами. Это не выбивание долга, это профилактика — половина просрочек происходит из-за потерянного счёта или незакрытого акта.
Первый день просрочки. Короткий звонок менеджера: оплата не прошла, уточняем причину и дату. Важно получить не «на днях», а конкретное число и записать его в отчёт.
Третий-пятый день. Письмо с фиксацией договорённости: «подтверждаем разговор, оплата ожидается такого-то числа». Письменный след нужен не для суда, а для того, чтобы обещание перестало быть устным.
Седьмой-десятый день. Подключается руководитель отдела продаж и разговаривает с тем, кто принимает решение о платежах, а не с закупщиком. Одновременно клиент предупреждается о стоп-отгрузке.
Четырнадцатый день. Стоп-отгрузка. Новые заказы не принимаются до погашения долга. Это единственный по-настоящему действующий инструмент, и он же — самый нелюбимый.
Двадцать первый — тридцатый день. Официальная претензия с расчётом неустойки по договору — с этого шага начинается досудебное взыскание дебиторской задолженности. С этого момента вопрос переходит из плоскости отношений в плоскость документов.
После тридцатого дня. Решение: передавать юристу или договариваться о рассрочке с графиком и обеспечением. Тянуть дальше без решения — худший из вариантов.
Важно: сроки в вашем регламенте могут быть другими — в опте с длинным циклом первый звонок делают на пятый день, в услугах с короткими чеками на следующий. Важно не число, а то, что оно назначено заранее и одинаково для всех.
Отдельно проговорите исключения. Крупный клиент, который платит с постоянной задержкой в неделю, — это не нарушение регламента, а особые условия, которые оформляются письменно и утверждаются не менеджером.
Как разговаривать с должником
Разговор о деньгах ломается на одном месте: менеджер извиняется за то, что просит своё. Дальше клиент чувствует слабость и переносит оплату ещё раз.
Что работает в разговоре.
Конкретика вместо вежливой размытости. Не «хотел уточнить по оплате», а «счёт номер 415 на 340 тысяч, срок был 12-го, деньги не поступили. Когда планируете оплату?». Сумма, номер, дата — это разговор про факты, а не про отношения.
Дата вместо обещания. Ответ «на днях» не принимается. Задача звонка — получить конкретное число и записать его. Если названо число, следующий разговор строится уже вокруг нарушенного обещания, а не вокруг общего долга.
Фиксация письмом. Сразу после разговора — короткое письмо: договорились об оплате такого-то числа. Это не бюрократия, это перевод устного в письменное, после которого забыть сложнее.
Разговор с тем, кто решает. Закупщик не распоряжается платежами. Если два раза подряд обещание нарушено, разговор идёт с финансовым директором или собственником — и это нормальная эскалация, а не скандал.
Спокойный тон и твёрдое условие. Требование платить — не конфликт. Конфликт начинается, когда вместо условия звучат эмоции. «С 14-го числа новые отгрузки приостанавливаются» — это условие. «Вы нас подводите» — это эмоция, и она не приближает деньги.
Чего лучше не делать: не угрожать судом раньше, чем вы к нему готовы, не обсуждать долг в общем чате с сотрудниками клиента и не обещать «в последний раз» больше одного раза.
Кто отвечает за возврат денег
Самый частый ответ — «бухгалтерия выставила, менеджер напомнит» — и он же самый нерабочий, потому что ответственность размазана.
Работающая раскладка выглядит так.
Менеджер отвечает за деньги по своим сделкам. Не за отгрузку, а именно за поступление. Он ведёт напоминания, фиксирует договорённости, знает причину каждой задержки.
Руководитель отдела продаж отвечает за общую картину: смотрит отчёт, включается в переговоры с седьмого-десятого дня, принимает решение о стоп-отгрузке и отвечает за то, чтобы регламент выполнялся.
Финансист или бухгалтер отвечает за данные: чтобы отчёт был актуальным, платежи разнесены, а сумма долга не спорной. Он не выбивает деньги — он показывает картину.
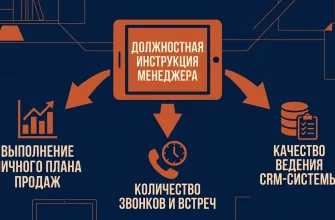
Собственник отвечает за правила: утверждает условия отсрочки, решает по крупным исключениям и следит, что стоп-отгрузка не отменяется каждый раз по звонку. Как закрепить эти зоны письменно, разобрано в материале про должностные инструкции.
Важно: пока менеджер отвечает только за отгрузку, дебиторка будет расти. Он не злодей — у него бонус за продажу, а не за поступление, и он ведёт себя ровно так, как вы его замотивировали.
В компаниях, где долгов много, иногда выделяют отдельного человека под работу с задолженностью. Это разумно, когда счёт долгов идёт на сотни, но опасно как обход проблемы: если менеджеры полностью отдают тему «специальному человеку», они перестают думать о деньгах на этапе продажи.
Перестаньте выпрашивать свои же деньги пропишем порядок, по которому платят вовремя
Соберём регламент работы с дебиторкой: кто ведёт долг, что происходит на третий и на десятый день просрочки, когда останавливается отгрузка и что уходит юристу. Первый шаг — бесплатная установочная встреча.
Внедрить регламенты →Стоп-отгрузка: единственный инструмент, который действительно работает
Разговоры о долге ведутся годами. Отгрузка прекращается один раз — и вопрос решается за два дня.
Причина простая: пока вы продолжаете поставлять, у клиента нет причин платить именно вам. Как только поставки останавливаются, ваш счёт поднимается в его очереди платежей — потому что без вашего товара встаёт его собственная работа.
Чтобы стоп-отгрузка не превращалась в скандал, соблюдают три условия.
Она предупреждена. Клиент знает о ней заранее — из договора и из разговора на седьмой-десятый день. Внезапная остановка воспринимается как удар, предупреждённая — как правило игры.
Она автоматическая. Решение принимает не менеджер в переписке, а правило: просрочка больше N дней — новые заказы блокируются. Лучше всего, когда это технически зашито в учётную систему и отменяется только руководителем.
Она снимается сразу после оплаты. Никакого воспитания. Заплатил — работаем дальше в тот же день.
Главный страх собственника здесь — «мы потеряем клиента». Практика обычно показывает обратное: клиенты, которые уходят от требования платить вовремя, чаще всего и были самыми убыточными. А те, кто остаётся, начинают платить в срок, потому что теперь это условие работы.
Перед первой стоп-отгрузкой посчитайте по этому клиенту две цифры: сколько он приносит маржи в месяц и сколько ваших денег держит у себя. Когда второе больше первого, вы не рискуете клиентом — вы прекращаете кредитовать его за свой счёт. Разговор с этой арифметикой в руках идёт совсем иначе.
Что должно быть в договоре, пока всё хорошо
Юридическая часть начинается не в суде, а в момент подписания. Павел говорит об этом прямо:
«Если достучаться до должника путём переговоров не получается, тогда нужно переходить в юридическую плоскость. Во-первых, в договоре у вас обязательно должны быть прописаны санкции за просрочки — и очень часто бывает так, что в договоре эти санкции прописаны, но не применяются».
Вторая половина фразы важнее первой. Неустойка, которая никогда не выставлялась, не работает: клиент знает, что это буква, а не практика.
Что имеет смысл проверить в своём договоре:
- срок оплаты в днях и от какого события он считается — от отгрузки, от подписания акта, от получения документов;
- неустойка за просрочку — процент за день, порядок начисления;
- право приостановить поставки при просрочке, без расторжения договора;
- порядок передачи документов — чтобы «мы не получили счёт» перестало быть причиной;
- обеспечение для крупных отсрочек — залог, поручительство собственника, банковская гарантия.
И одно правило по применению: неустойку либо выставляют по регламенту всем, либо не пишут вовсе. Выборочное применение работает против вас — оно показывает, что условия обсуждаемы.
Кому давать отсрочку, а кому нет
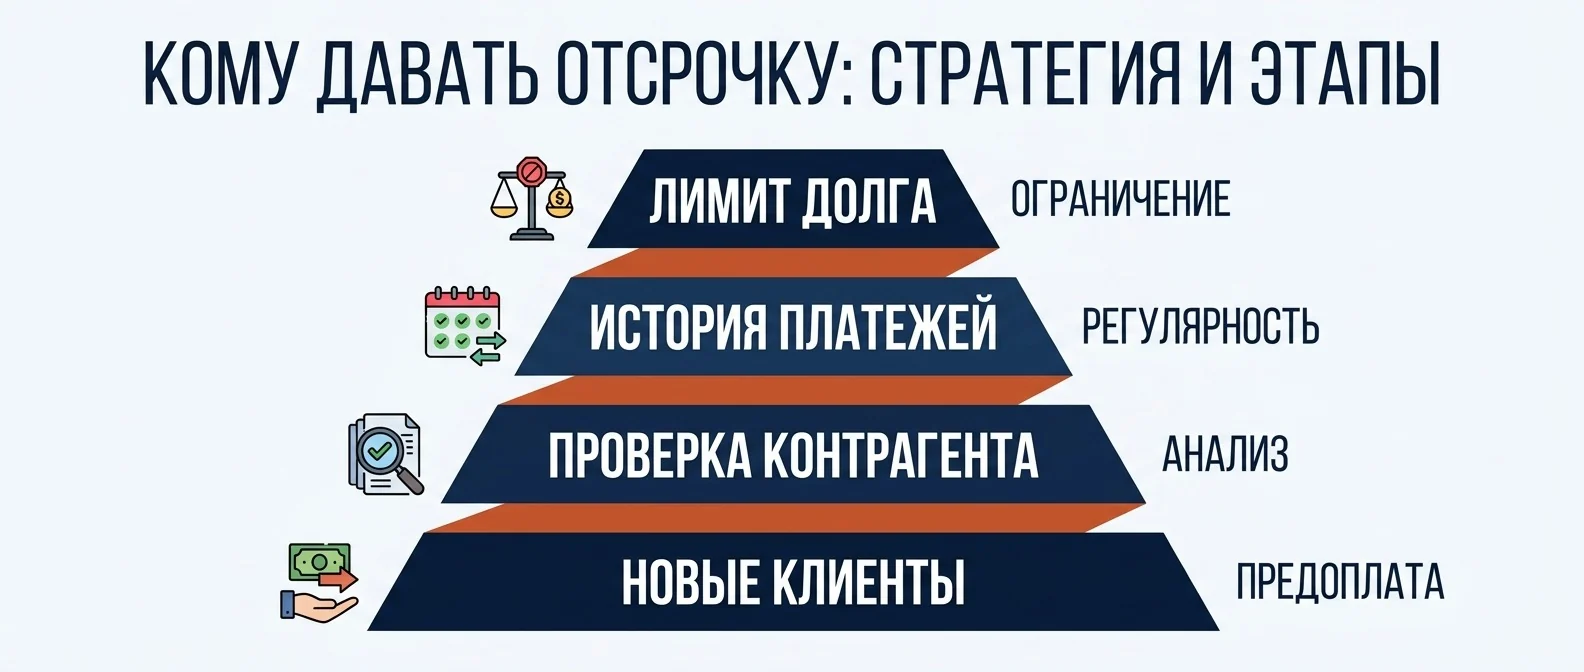
Дешевле не возвращать долги, а не создавать их. Решение об отсрочке — это кредитное решение, и принимать его на глаз странно, хотя именно так обычно и происходит.
Минимальная процедура, которая закрывает большую часть рисков:
Новый клиент работает по предоплате. Первые две-три сделки — деньги вперёд. Это не недоверие, это стандарт, и он нормально воспринимается, если объявлен сразу.
Отсрочка даётся под лимит. У каждого клиента есть предельная сумма долга, и она не превышается автоматически. Хочет больше — вопрос выносится наверх.
Перед крупной отсрочкой смотрят на контрагента. Выписка из реестра, судебные дела, исполнительные производства, возраст компании. Это пятнадцать минут работы и открытые источники.
История платежей влияет на условия. Платил вовремя год — лимит растёт. Задерживал — сокращается. Такое правило понятно клиенту и убирает споры.
Отдельно решите, что делать с просьбами «отгрузите, я оплачу через неделю» от клиента, который уже должен. Ответ по умолчанию — нет, и он должен быть заранее известен менеджеру, чтобы тот не решал это в одиночку под давлением.
Мотивация продавца: деньги на счёте, а не отгрузка
Это тот рычаг, который переводит работу с дебиторкой из режима «выбивание» в режим «не допускаем».
Если бонус менеджера считается от отгрузки, он заинтересован продать любому и на любых условиях: дальнейшее — не его проблема. Если бонус считается от поступивших денег, поведение меняется само: он сам выясняет, кто платит вовремя, сам напоминает заранее, сам не хочет отгружать сомнительному клиенту.
Это часть обычного управления продажами по цифрам: продавца оценивают по деньгам на счёте, а не по отгруженным тоннам. Рабочие варианты, от мягкого к жёсткому:
- бонус выплачивается только с оплаченных отгрузок;
- бонус уменьшается при просрочке свыше N дней;
- часть бонуса удерживается до поступления денег и выплачивается после.
Важно не переусердствовать: если менеджер не может влиять на платёжную дисциплину клиента вообще — например, работает с сетями, где отсрочка диктуется договором, — привязка превращается в штраф за погоду. В таких случаях привязывают не всю переменную часть, а долю.
Рассрочка: когда платить действительно нечем
Иногда клиент не тянет по-настоящему: провал продаж, кассовый разрыв, потеря собственного крупного заказчика. В этом случае жёсткая позиция приводит к нулю — с обанкротившегося не получишь ничего.
Рабочая схема — договорённость о графике, оформленная письменно.
График с конкретными датами и суммами. Не «будем платить по возможности», а четыре платежа по определённым числам. Устная договорённость о рассрочке — это не рассрочка, а отсрочка на неопределённый срок.
Признание долга. В соглашении клиент письменно подтверждает сумму. Для вас это ключевой момент: признанный долг гораздо легче защитить, если дело всё-таки дойдёт до суда.
Условие о последствиях. Нарушен один платёж — вся сумма становится срочной к оплате, и вопрос уходит юристу. Без этого условия график превращается в способ потянуть время.
Отгрузки на время рассрочки — только по предоплате. Иначе долг растёт параллельно с его погашением, и вы бежите на месте.
Если клиент отказывается фиксировать график письменно, это ответ: платить он не собирается, а собирается тянуть.
Когда пора отдавать юристу
Момент определяется не суммой, а поведением клиента. Идти в правовую плоскость стоит, когда происходит одно из трёх: клиент перестал выходить на связь, обещания нарушены больше двух раз подряд или появились признаки, что деньги ему платить нечем — суды, исполнительные производства, смена директора.
К этому моменту у вас должно быть собрано следующее:
- договор со всеми приложениями и подписанными спецификациями;
- подтверждение поставки: накладные, акты, подписи, доверенности;
- счета и сверка расчётов, подписанная обеими сторонами;
- переписка, где долг признаётся — хотя бы письмо «оплатим до такого-то»;
- претензия, отправленная так, что можно доказать отправку.
Сверка здесь — самый недооценённый документ. Подписанный акт сверки означает, что долг признан, и это сильно упрощает всю дальнейшую историю. Подписывать её стоит не раз в год перед отчётностью, а каждый квартал по всем клиентам с отсрочкой: тогда спорных сумм не накапливается, а отказ клиента подписывать сверку становится первым сигналом задолго до просрочки.
Дальше — работа юриста, и в неё мы не лезем: досудебная претензия, иск, обеспечительные меры. Одно ограничение по времени полезно знать собственнику: общий срок исковой давности по Гражданскому кодексу — три года. Долги, о которых «забыли» на несколько лет, взыскать становится невозможно, и это ещё один аргумент за регламент вместо ожидания.
Что делать с застарелыми долгами
Прежде чем работать с застарелыми долгами, их нужно свести в одну картину: кто должен, сколько и с какого числа. Как проводится такая сверка, разобрано в статье про инвентаризацию задолженности.
В любой компании, где регламента не было, к моменту его появления накапливается хвост: долги годовой и более давности, по которым все давно махнули рукой.
Порядок взыскания дебиторской задолженности для них тот же, но начинать приходится с ревизии. Разберите долги по трём корзинам.
Реальные к возврату. Клиент работает, связь есть, долг признаёт. С ними работаем по обычному календарю, начиная с акта сверки — он и подтвердит сумму, и перезапустит срок исковой давности.
Спорные. Клиент утверждает, что был недопоставлен товар, что качество не то или что документы не подписаны. Здесь сначала разбирается спор по существу: часто выясняется, что долг висит из-за нашей же ошибки в документах, о которой никто не знал.
Безнадёжные. Компании нет, связи нет, судиться дороже суммы. Их списывают — не для того, чтобы простить, а чтобы отчёт показывал реальную картину. Пока мёртвые долги висят в списке, невозможно понять, что происходит с живыми.
Разбор хвоста — разовая работа на несколько дней, и делать её лучше до внедрения регламента. Иначе новый порядок сразу тонет в старых долгах, а команда решает, что он не работает.
В проектах Business Commandos этот разбор обычно и открывает картину: сумма живых долгов оказывается меньше, чем казалось, зато выясняется, что часть из них висит из-за неподписанных документов на нашей же стороне.
Когда отсрочка — норма отрасли
Есть рынки, где отсрочка не проблема, а условие входа: поставки в сети, госзаказ, крупные производственные цепочки. Бороться там за предоплату бессмысленно — вы просто не будете работать.
Павел предлагает для таких случаев другой ход:
«Есть такие бизнесы, в которых отсрочка является нормой индустрии, и дебиторская задолженность также является нормой. Для таких бизнесов я рекомендую системно найти банк или финансовую организацию, которая сможет эту дебиторскую задолженность кредитовать. Это нормальный инструмент».
Речь про факторинг и кредиты под дебиторку: вы получаете деньги сразу, банк ждёт оплату от вашего клиента. Инструмент стоит денег, поэтому решение принимается расчётом: сравниваете стоимость финансирования с тем, во что вам обходится нехватка оборотных средств — от упущенных закупок до собственных просрочек.
Здесь важно не перепутать два разных случая. Отсрочка как условие рынка — это вопрос финансирования. Просрочка, когда клиент нарушает собственный договор, — вопрос дисциплины. Первое лечится банком, второе — регламентом, и подменять одно другим дорого.
Как понять, что регламент работы с дебиторкой работает
Четыре признака, которые видно без сложной аналитики.
Просроченная дебиторская задолженность перестала расти вместе с оборотом. Обороты выросли, долги — нет. Это главный показатель.
У каждого долга есть последнее действие с датой. Пустых строк в отчёте нет. Если появляются — регламент выполняется выборочно.
Стоп-отгрузка включалась хотя бы раз и не отменялась «в порядке исключения». Правило, которое ни разу не применялось, клиентами не воспринимается.
Средний срок поступления денег сократился. Считается просто: разница между датой отгрузки и датой оплаты, усреднённая по месяцу. Сравните с тем, что было полгода назад.
Эту же цифру полезно раз в квартал показывать команде. Средний срок оплаты — редкий показатель, который понятен всем без объяснений: он либо сокращается, либо нет, и спорить с ним нельзя. Когда менеджеры видят, что их работа с напоминаниями сдвинула его на неделю, регламент перестаёт быть чужим требованием и становится общим результатом.
И косвенный, но честный признак: разговоры о долгах перестали быть эмоциональными. Когда порядок описан, обсуждение звучит как «клиент на седьмом дне, включаем руководителя», а не как «они опять не заплатили, что делать будем».
Частые ошибки
Считать дебиторку проблемой бухгалтерии. Бухгалтерия видит цифру, но не управляет отношениями с клиентом. Возврат денег — работа коммерческого блока.
Начинать с образца регламента из интернета. Скачанный документ описывает чужой процесс. Сначала решите, что происходит на какой день у вас, и только потом оформляйте.
Писать регламент и не менять мотивацию. Пока бонус платят за отгрузку, менеджер будет обходить регламент — не из вредности, а потому что вы платите ему за другое.
Откладывать неприятный разговор. Чем позже начинается работа с просрочкой, тем ниже шансы: у клиента к тому времени уже выстроилась очередь платежей без вас.
Отменять стоп-отгрузку по звонку клиента руководителю. Одна такая отмена обнуляет правило для всех: информация о том, что «с ними можно договориться», расходится по рынку быстрее любой рекламы.
Давать отсрочку, чтобы не потерять клиента. Клиент, который держится только на бесплатном кредите от вас, уйдёт при первом же предложении с большей отсрочкой у конкурента.
Вводить регламент приказом, без разговора с командой. Менеджеры первыми узнают о том, что теперь придётся звонить клиентам и требовать деньги, из документа — и молча его саботируют. Пятнадцать минут на планёрке, где объясняется, зачем это и как меняется их бонус, экономят месяц сопротивления. Заодно там обычно всплывают реальные препятствия: у кого-то счета уходят клиенту с опозданием на неделю, у кого-то акты подписываются месяцами — и это чинится раньше, чем начинается работа с просрочкой.
С чего начать
Начните с одного действия на этой неделе: выгрузите все неоплаченные счета старше срока, отсортируйте по дням просрочки и посмотрите на верхние десять строк. Почти всегда там обнаруживается пара клиентов, о которых вы не знали, что они должны так долго.
Дальше вопрос простой — кто звонит им сегодня и что мы делаем, если оплаты не будет к пятнице.
Часто задаваемые вопросы
Что такое дебиторская задолженность простыми словами
Как составить регламент работы с дебиторкой
Что делать, если клиент не платит
Когда останавливать отгрузку должнику
Когда передавать долг юристу
Коротко: регламент в семи пунктах
- Дебиторка растёт не потому, что клиентам нечем платить, а потому что платить вам необязательно.
- Системная часть — еженедельный отчёт из семи колонок и процесс у менеджеров, юридическая начинается с договора, а не с суда.
- Ядро регламента — календарь: что происходит на первый, третий, седьмой, четырнадцатый и тридцатый день просрочки.
- За поступление денег отвечает менеджер, за картину — руководитель продаж, за данные — финансист, за правила — собственник.
- Стоп-отгрузка работает сильнее любых напоминаний, если она предупреждена, автоматическая и снимается сразу после оплаты.
- Дешевле не возвращать долги, а не создавать их: предоплата для новых, лимиты, проверка контрагента.
- Бонус менеджера от поступивших денег меняет его поведение сильнее, чем любой регламент.
Выводы
Регламент работы с дебиторской задолженностью — это не документ ради документа, а способ перестать зависеть от того, насколько неловко конкретному менеджеру звонить конкретному клиенту. Пока правил нет, каждый решает сам, а решает он в пользу отношений, а не денег.
Дебиторка возвращается не характером руководителя, а порядком: отчёт раз в неделю, календарь действий по дням просрочки, стоп-отгрузка как правило, а не как угроза, и бонус менеджера от поступивших денег.
И то, что стоит сделать до всякого регламента: посчитайте, во сколько вам обходится бесплатный кредит клиентам. Обычно эта цифра и становится аргументом, после которого порядок наводят за неделю.
Если писать и внедрять этот порядок некому, регламенты — как раз та работа, где процесс описывают под вашу специфику и доводят до исполнения, а не до папки на диске.