Осенью в компаниях начинается сверка, и почти всегда она приносит сюрпризы. У вас в учёте клиент должен 800 тысяч, у него — 640. Поставщику вы, по своим данным, должны меньше, чем он считает. Часть долгов висит с позапрошлого года, и никто уже не помнит, за что.
Инвентаризация дебиторской задолженности отвечает на простой вопрос: сколько денег вам действительно должны и сколько из этого реально получить. Пока сверки нет, строка «дебиторка» в отчётах — это оценка, а не факт, и все решения по ней принимаются вслепую.
Разберём управленческую сторону: что показывает сверка, как её провести, что делать с расхождениями и как отличить рабочий долг от того, который уже потерян.
Оговорка. Оформление — приказы, акты инвентаризации расчётов, порядок и сроки списания безнадёжных долгов — зона бухгалтерии и юриста, там свои правила и налоговые последствия. Здесь речь о другом: что результаты сверки говорят о ваших деньгах и какие решения из них следуют.
Если вам нужен не результат сверки, а порядок возврата долгов — календарь просрочки, стоп-отгрузка, претензия, — это отдельная статья: «Регламент работы с дебиторской задолженностью».
- Зачем собственнику инвентаризация дебиторской задолженности, если её делает бухгалтерия
- Что показывает сверка: пять групп долгов
- Как провести инвентаризацию дебиторской задолженности: порядок
- Что писать контрагенту, чтобы вам ответили
- Откуда берутся расхождения
- Как оценить, сколько из долга реально вернётся
- Спорные суммы: как разбирать
- Безнадёжные долги: как признать и что дальше
- Кредиторка: вторая половина картины
- Сверка в разных ситуациях
- Что сверка говорит о ваших процессах
- Как подготовиться к сверке заранее
- Как встроить сверку в регулярную работу
- Инвентаризация задолженности и деньги компании
- Как использовать результаты в переговорах
- Что делать с результатами: план на месяц
- Частые ошибки
- Часто задаваемые вопросы
- Коротко
Зачем собственнику инвентаризация дебиторской задолженности, если её делает бухгалтерия
Для бухгалтерии инвентаризация расчётов — обязательная процедура перед годовой отчётностью. Она сверяет суммы и оформляет документы. Собственнику из того же процесса нужны другие ответы.
Сколько денег вам должны на самом деле. Не по вашим данным, а по подтверждённым обеими сторонами. Разница между этими цифрами у большинства компаний неприятно велика.
Какая часть долга подтверждена документами. Долг, который контрагент не признаёт и который нечем доказать, — это не актив, а надежда.
Что из этого реально получить. Долг компании, которая работает и платит с задержкой, и долг фирмы, которая полгода не отвечает, стоят по-разному, хотя в отчёте выглядят одинаково.
Сколько должны вы. Кредиторка — вторая половина картины: иногда выясняется, что вы годами держите в учёте обязательства перед контрагентами, которых уже нет, или наоборот, забыли про долг, который вам предъявят.
Где ломается процесс. Расхождения возникают не сами по себе: за ними стоят неоформленные отгрузки, потерянные акты, отсутствие контроля закрывающих документов.
Иначе говоря, бухгалтерии сверка нужна для отчётности, собственнику — чтобы понимать реальную стоимость своих активов и обязательств.
Что показывает сверка: пять групп долгов
Результат инвентаризации задолженности — не одна сумма, а разложение долгов по группам. Каждая требует своего решения.
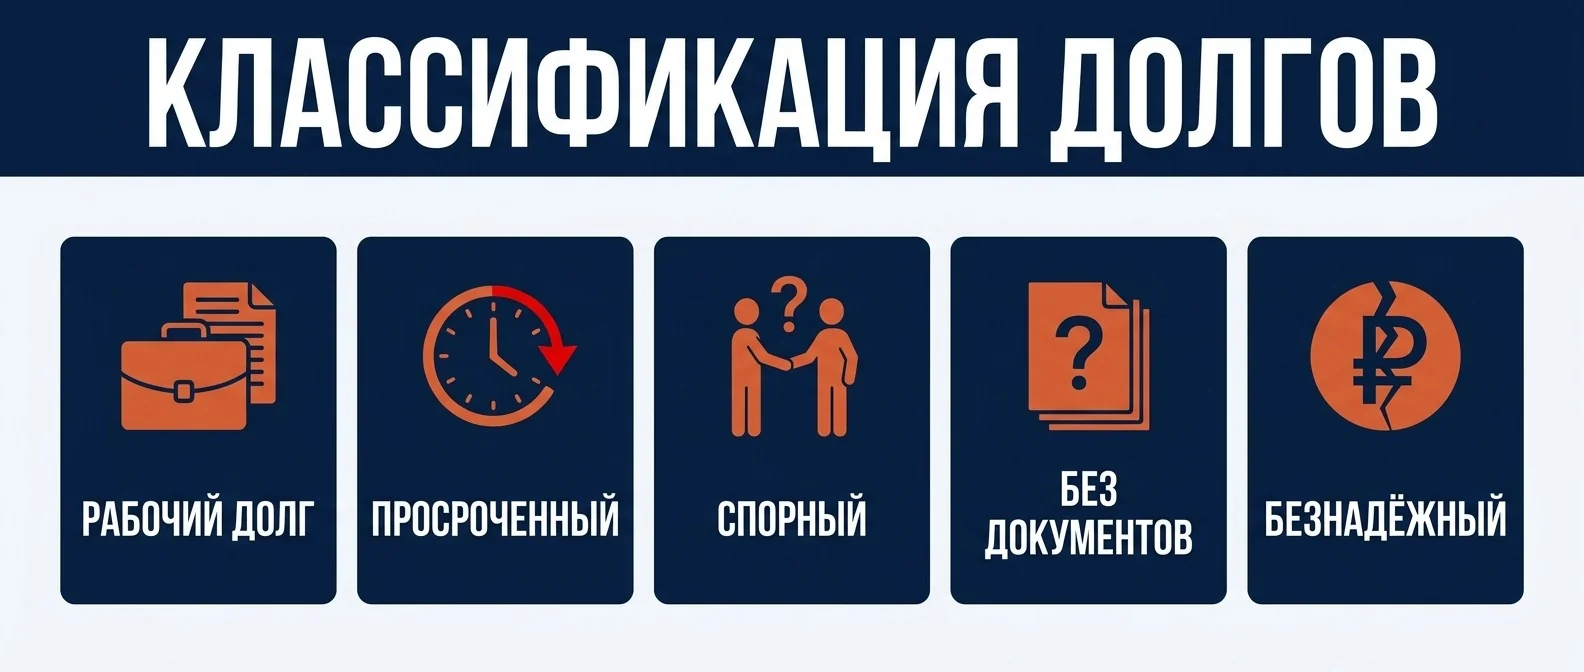
Подтверждённый рабочий долг. Обе стороны согласны с суммой, срок оплаты не наступил или просрочка небольшая. Это нормальная дебиторка — она и должна составлять основную часть.
Подтверждённый просроченный долг. Сумма признана, но деньги не идут. Здесь начинается работа по возврату — по регламенту, а не по настроению.
Спорный долг. Ваши данные не совпадают с данными контрагента. Пока расхождение не разобрано, это не долг, а предмет переговоров.
Долг без документов. В учёте есть, а подтвердить нечем: акт не подписан, накладная потеряна, работы сделаны «по договорённости». С точки зрения возврата такой долг почти невозможен.
Безнадёжный долг. Должник ликвидирован, сроки прошли, взыскание бесперспективно. В учёте он всё ещё выглядит активом и завышает ваши цифры.
| Группа | Признак | Что делать | Как считать в плане поступлений |
|---|---|---|---|
| Рабочий | сумма признана, срок не наступил | контролировать по датам | закладывать полностью |
| Просроченный | сумма признана, денег нет | запускать возврат по регламенту | закладывать с дисконтом по возрасту |
| Спорный | данные не совпадают | разобрать за две недели | не закладывать до согласования |
| Без документов | подтвердить нечем | восстанавливать подписи | не закладывать |
| Безнадёжный | должник ликвидирован, сроки прошли | готовить к списанию | не закладывать, убрать из отчёта |
Важно: долг без подписанных документов и безнадёжный долг в отчёте выглядят таким же активом, как рабочая дебиторка. Пока они там лежат, вы планируете поступления от денег, которых не будет.
Управленческий смысл разложения простой: сумма дебиторки в отчёте почти всегда завышена. Реальная стоимость — это первые две группы плюс та часть третьей и четвёртой, которую удастся подтвердить. Разница между ними — уже понесённые потери, которые ещё не признаны.
Как провести инвентаризацию дебиторской задолженности: порядок
Сверка занимает от нескольких дней до двух-трёх недель — зависит от числа контрагентов и от того, насколько аккуратно вёлся учёт.
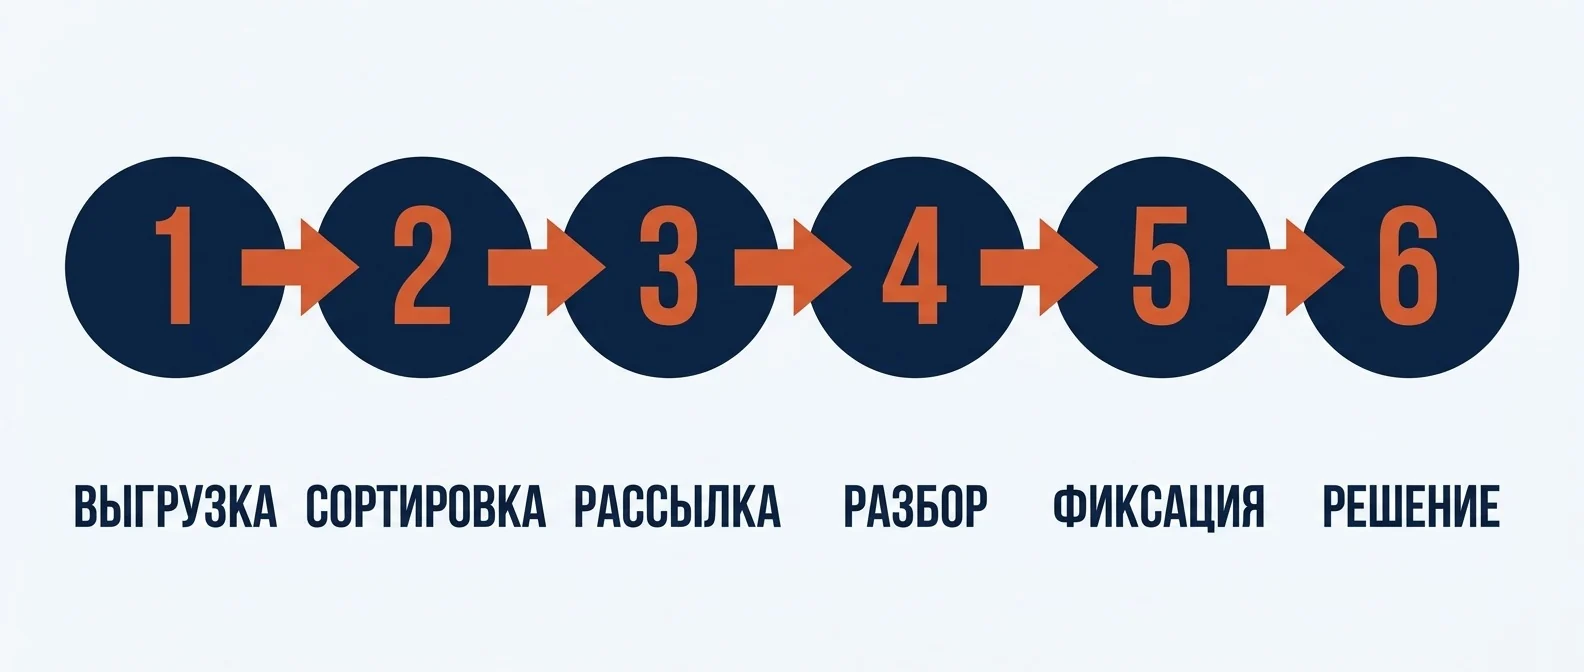
Шаг 1. Выгрузите остатки по всем контрагентам. Отдельно дебиторская задолженность, отдельно кредиторская, с разбивкой по договорам и датам возникновения.
Шаг 2. Отсортируйте по сумме. Правило простое: сверять всех подряд необязательно, начинать нужно с крупных. Обычно основная часть долга приходится на небольшое число контрагентов — с них и начинайте, остальные закроете позже.
Шаг 3. Разошлите акты сверки. С понятным сопроводительным письмом: что просите, к какому сроку, кому вернуть. Крупным контрагентам полезно позвонить — рассылка без звонка часто уходит в никуда.
Шаг 4. Соберите ответы и разберите расхождения. Каждое расхождение имеет причину: неотражённая отгрузка, зачёт, возврат, платёж, попавший не туда, скидка, о которой договорились устно.
Шаг 5. Зафиксируйте согласованные суммы. Подписанный обеими сторонами акт — это и подтверждение долга, и признание его контрагентом. Юридически это заметно усиливает вашу позицию, если дело дойдёт до взыскания.
Шаг 6. Разложите итог по пяти группам. И примите решение по каждой: рабочий долг — контролировать по срокам, просроченный — запускать возврат, спорный — разбирать, без документов — восстанавливать подтверждение, безнадёжный — готовить к списанию.
Практическая деталь: инвентаризацию дебиторской задолженности удобно проводить не раз в год, а по крупным контрагентам ежеквартально. Тогда расхождения разбираются, пока участники помнят детали, а не через год, когда «этих людей у нас уже нет».
Что писать контрагенту, чтобы вам ответили
Рассылка актов сверки часто уходит в пустоту не потому, что контрагент не хочет отвечать, а потому, что письмо непонятно кому адресовано и что от человека требуется.
Работающее письмо укладывается в несколько строк. Назовите период сверки и договор. Приложите акт в редактируемом виде, а не картинкой — иначе на той стороне будут перебивать цифры руками и внесут новые ошибки. Прямо попросите: подтвердить сумму либо прислать свою расшифровку с расхождением. Поставьте срок и укажите, кому вернуть, — с именем, почтой и телефоном, а не «в бухгалтерию».
По крупным контрагентам письмо сопровождается звонком. Задача звонка — не поторопить, а найти конкретного человека, который у них этим занимается: обычно после этого сверка идёт за день вместо трёх недель.
И одно правило про тон: сверка — это не претензия. Письмо, написанное как требование, включает защитную реакцию и запускает поиск причин не отвечать. Нейтральная формулировка «сверяем данные за период, просим подтвердить» работает быстрее.
Откуда берутся расхождения
Причины повторяются, и почти все — управленческие.
Неоформленная или несвоевременно проведённая отгрузка. Товар уехал, документы оформили позже или не оформили вовсе. У вас долг есть, у клиента — нет.
Потерянные закрывающие документы. Особенно в услугах: работа сделана, акт не подписан. Клиент искренне считает, что ничего не должен, потому что в его учёте расхода нет.
Платежи не туда. Оплата зачтена по другому договору или по другому периоду — сумма общая совпадает, а по договорам разъезжается.
Устные договорённости. Скидка, бонус, отсрочка, зачёт взаимных требований — всё, о чём договорились на словах и не отразили в документах.
Возвраты и рекламации. Товар вернули, кредит-нота не оформлена.
Разные учётные политики. Одна сторона отражает по дате отгрузки, другая — по дате получения; на стыке периодов это даёт стабильные расхождения.
Что с этим делать: разбирать не только сумму, но и причину. Если расхождения повторяются с одним и тем же контрагентом или по одному и тому же типу операций — это дефект процесса, а не случайность, и чинить нужно процесс: приёмку документов, контроль подписанных актов, порядок отражения зачётов.
Как оценить, сколько из долга реально вернётся
После разложения по группам возникает практический вопрос: какую сумму закладывать в план поступлений. Ответ даёт простая оценка вероятности возврата — не наука, а здравый смысл, приложенный к каждому крупному долгу.
Возраст долга. Чем дольше висит, тем ниже шанс. Долг месячной давности возвращается почти всегда, полугодовой — заметно хуже, годовой возвращается редко. Это универсальная закономерность, и её стоит применять к своей практике: посмотрите, какая доля долгов разного возраста вернулась у вас за последние два года.
Состояние должника. Работает ли компания, платит ли другим, есть ли к ней иски, сменилось ли руководство. Пятнадцать минут проверки дают больше, чем месяц надежд.
Наличие документов. Долг с подписанными актами и признанной сверкой — одно; долг «по договорённости» — другое.
История отношений. Клиент, который раньше платил стабильно и впервые задержал, — рабочая ситуация. Клиент, который тянул всегда, будет тянуть и дальше.
Размер долга относительно должника. Сумма, критичная для его бизнеса, возвращается тяжелее, чем незначительная для него.
Совет: возьмите свою статистику вместо чужих процентов — посмотрите, какая доля долгов разного возраста вернулась у вас за последние два года. Это пятнадцать минут работы и единственная честная база для плана поступлений.
Дальше по каждой группе имеет смысл заложить долю, которую вы реально ждёте, и планировать поступления по ней, а не по полной сумме. Это не пессимизм, а точность: план, построенный на стопроцентном возврате всей дебиторки, гарантированно не выполнится, и вместе с ним поедут все решения, которые на нём стояли.
Спорные суммы: как разбирать
Расхождение — это не спор о честности, а разница в данных. Разбирается оно быстро, если знать порядок.
Сравните обороты, а не только конечную сумму. Итоговая разница часто складывается из нескольких взаимно гасящихся ошибок. Сверка по операциям за период показывает, где именно разъехалось.
Найдите точку расхождения по датам. Обычно всё сходится до какого-то месяца, а дальше нет. Значит проблема в одной-двух операциях этого периода.
Проверьте типовые причины. Неотражённый возврат, платёж, зачтённый по другому договору, скидка без документа, отгрузка на стыке периодов, аванс, который одна сторона считает оплатой, а другая — предоплатой.
Поднимите первичные документы. Накладные, акты, платёжные поручения. Спор решается документами, а не аргументами.
Зафиксируйте результат письменно. Даже если расхождение в вашу пользу и сумма небольшая: согласованная позиция избавляет от повторного разбора через год.
Частая ошибка: тянуть разбор расхождения без срока. Спор, который «выясняется» полгода, к моменту выяснения обычно уже безнадёжен — сроки прошли, люди сменились, документы не найти.
Установите срок. Расхождения, которые «выясняются» месяцами, обычно не выясняются никогда. Две недели — разумный предел, после которого вопрос поднимается на уровень руководителей.
Отдельный случай — контрагент, который систематически даёт расхождения в свою пользу. Это уже не про учёт: с такими имеет смысл переходить на предоплату или расставаться, потому что время на разбирательства стоит дороже оборота.
Безнадёжные долги: как признать и что дальше
Самая неприятная часть — признать, что часть денег вы уже не получите.
Признаки безнадёжности. Должник ликвидирован или исключён из реестра. Взыскание прошло и результата не дало. Истёк срок исковой давности — по статье 196 ГК РФ общий срок составляет три года со дня, когда вы узнали о нарушении своего права. Должник не ведёт деятельность, активов нет. Сумма долга меньше стоимости возврата.
Почему это надо делать вовремя. Пока безнадёжный долг числится в активах, компания видит завышенные цифры: дебиторка больше, чем есть; прибыль прошлых периодов оказывается частично фиктивной. Решения — о закупках, кредитах, вложениях — принимаются по этим цифрам.
Порядок списания — к бухгалтеру. Здесь есть требования к документам, сроки и налоговые последствия, и ошибки стоят дорого. Управленческое решение — «признаём, что не вернём» — принимаете вы; оформление ведёт бухгалтерия.
Перед списанием — последняя попытка. Иногда долг оживает от простого звонка на уровне собственников или от предложения рассрочки. Списывать имеет смысл после того, как разумные попытки исчерпаны, а не вместо них.
После списания — разбор. Каждый безнадёжный долг когда-то был рабочим. Полезно пройти назад: на каком этапе его можно было забрать, почему этого не сделали, что в процессе изменить.
Узнайте, сколько вам должны на самом деле поставим учёт, где цифра совпадает с фактом
Наведём порядок в расчётах с контрагентами: реестр по срокам, регулярная сверка, контроль закрывающих документов. Начните с бесплатной установочной встречи — час, без обязательств.
Поставить управленческий учёт →Кредиторка: вторая половина картины
Инвентаризация задолженности — это не только про то, сколько должны вам. Сверка обязательств в другую сторону даёт не меньше.
Забытые долги. Обязательства перед поставщиком, о которых в компании не помнят, всплывают в самый неудобный момент — обычно вместе с претензией.
Задвоенные обязательства. Один и тот же счёт проведён дважды, оплата ушла по одному, долг висит по обоим.
Обязательства перед исчезнувшими контрагентами. Компания-поставщик ликвидирована, а долг в учёте остался. Списание таких сумм тоже имеет свои правила и налоговые последствия — к бухгалтеру.
Зачёты. Когда вы одновременно должны контрагенту и он должен вам, взаимозачёт закрывает обе суммы без движения денег. Это простой инструмент, о котором часто забывают, а в кризис он экономит живые деньги. Находится он ровно там, где обе сверки сведены рядом: пока дебиторка живёт в одной таблице, а кредиторка в другой, пары взаимных долгов никто не видит, и компания платит деньгами то, что можно было закрыть подписью.
И главное: смотреть нужно на разрыв между дебиторкой и кредиторкой по срокам. Если клиенты платят вам через 45 дней, а поставщикам вы платите через 15, разницу компания финансирует из своих оборотных средств. Именно этот разрыв, а не абсолютные суммы, определяет, хватает ли вам денег при растущих продажах.
Разрыв считается просто: средний срок оплаты вашими клиентами минус средний срок, за который платите вы. Положительное число — столько дней вы кредитуете рынок собственными деньгами. Умножьте его на среднедневную выручку, и получите сумму, которая постоянно заморожена в этом разрыве. Обычно она оказывается сопоставима с месячным оборотом, и это самая дешёвая точка приложения усилий: сократить разрыв на неделю дешевле, чем взять кредит на ту же сумму.
Сокращают его с двух сторон одновременно — предоплатой и сокращением отсрочек для новых клиентов с одной стороны, переговорами об отсрочке с поставщиками с другой. Ни один из этих ходов не требует денег, только внимания.
Сверка в разных ситуациях
Порядок один, но акценты меняются в зависимости от того, зачем вы сверяетесь.
Перед закрытием года. Полная инвентаризация: и дебиторка, и кредиторка, с разбором безнадёжных долгов и решениями по ним. Цель — войти в новый год с достоверными цифрами и не тащить за собой фиктивные активы.
Перед продажей бизнеса или привлечением инвестора. Здесь проверят качество дебиторки в первую очередь. Подтверждённые актами долги — актив; неподтверждённые — повод снизить цену. Сверку в этом случае делают заранее, а не в процессе переговоров.
Перед обращением в банк. Кредитор смотрит на структуру задолженности и её возраст. Разложенная и подтверждённая дебиторка увеличивает шансы и улучшает условия; общая сумма без расшифровки, наоборот, вызывает вопросы и лишние проверки.
При смене ответственного или менеджера. Передача клиентской базы без сверки — гарантированная потеря части долгов: новый человек не знает истории, старый уже не отвечает.
При подозрении на проблемы у контрагента. Сверка — законный повод связаться и получить свежую информацию о его состоянии. Молчание в ответ само по себе информативно.
После сбоя в учётной системе или смены программы. Переносы данных почти всегда дают ошибки в расчётах с контрагентами; сверка их вылавливает.
Что сверка говорит о ваших процессах
Итог инвентаризации — это ещё и диагноз системе учёта и документооборота. Читается он по нескольким признакам.
Доля расхождений. Если расходится небольшая часть контрагентов и суммы мелкие — учёт в порядке. Если расхождения массовые, доверять данным о дебиторке нельзя вообще, и это уже не про долги, а про качество управленческой информации.
Возраст расхождений. Свежие — операционные ошибки. Старые, тянущиеся годами, — признак того, что сверка не проводилась или её результаты не разбирались.
Концентрация. Расхождения по одному менеджеру, одному складу, одному типу сделок указывают на конкретное место, где ломается процесс.
Скорость ответа контрагентов. Долгое молчание крупного должника — сигнал раньше, чем просрочка: часто это первый признак его финансовых проблем.
Наличие подписанных документов. Если значительная часть долга не подтверждена актами, компания системно теряет право требования — и это чинится дисциплиной, а не героизмом при взыскании.
По итогам сверки полезно записать не только суммы, но и три-пять изменений в процессах: кто контролирует возврат подписанных документов, в какой срок оформляется отгрузка, кто и когда рассылает акты. Без этого следующая сверка даст ту же картину.
Как подготовиться к сверке заранее
Сверка проходит легко там, где к ней готовились весь год. Три вещи снимают большую часть будущих расхождений.
Контроль закрывающих документов. У каждой отгрузки и каждой оказанной услуги есть подписанный документ, и кто-то отвечает за то, чтобы он вернулся. Это самая скучная работа в компании и одновременно самая окупаемая: неподписанный акт превращает долг в спорный.
Единый порядок оформления. Одинаковые названия договоров, номера, привязка платежей к конкретным основаниям. Когда каждый менеджер оформляет по-своему, расхождения возникают внутри собственного учёта, ещё до контрагента.
Регулярный отчёт по задолженности. Ежемесячная выгрузка по контрагентам с разбивкой по срокам. Она не заменяет сверку, но показывает аномалии: долг, который вырос без отгрузок, оплата, которая не закрыла ничего.
Плюс организационная деталь: назначьте сверке владельца. Обычно это финансовая функция — она рассылает акты и сводит ответы, а продажи подключаются там, где нужно поговорить с клиентом. Когда сверка «общая», её делают в последнюю неделю декабря и формально.
Как встроить сверку в регулярную работу
Годовая инвентаризация задолженности — обязательная, но малополезная, если она единственная. Работает связка из трёх ритмов.
Ежемесячно — отчёт по задолженности. Дебиторка и кредиторка по контрагентам, с разбивкой по срокам возникновения. Без сверки, просто по своим данным: он показывает динамику и всплески.
Ежеквартально — сверка с крупными контрагентами. Теми, на кого приходится основная часть оборота. Двадцать актов вместо двухсот — работа на день, а эффект почти такой же.
Ежегодно — полная инвентаризация дебиторской задолженности и обязательств. Перед закрытием года, с разбором безнадёжных долгов и решениями по ним. Это единственная процедура, которую есть смысл делать сплошным порядком: остальные — выборочные.
Плюс два правила, которые снимают половину будущих проблем: закрывающие документы контролируются как часть сделки, а не как формальность после; и у каждой суммы в отчёте есть ответственный — обычно тот, кто продал.
В Business Commandos этот блок обычно ставится вместе с управленческим учётом: отчёт по задолженности собирается из тех же данных, что и остальная отчётность, и попадает на панель собственника рядом с деньгами и прибылью. Отдельная таблица, которую кто-то ведёт вручную по просьбе, живёт до первой загруженной недели.

Инвентаризация задолженности и деньги компании
Есть прямая связь между качеством сверки и наличием денег на счёте, и её стоит проговорить отдельно.
Завышенная дебиторка искажает планирование. Если в плане поступлений стоит вся сумма долга, а реально вернётся часть, план по деньгам сломается — и обычно в самый неудобный момент, когда под него уже взяты обязательства.
Неподтверждённый долг нельзя использовать. Ни как аргумент в переговорах с банком, ни как обеспечение, ни как основание для требования. Пока нет документов, актива фактически нет.
Старые долги съедают оборотку. Деньги, зависшие у контрагентов, компания замещает своими или кредитными. При дорогих деньгах каждый месяц просрочки стоит процентов — и это ещё одна причина не тянуть со сверкой до декабря.
Кредиторка без сверки — риск неожиданной выплаты. Забытое обязательство всплывает вместе с претензией, и платить приходится сразу, вне зависимости от вашего платёжного календаря.
Взаимозачёты экономят живые деньги. Там, где вы должны контрагенту и он должен вам, зачёт закрывает обе позиции без движения средств. Обнаруживаются такие пары именно при сверке.
Практический вывод: сверка — это не бухгалтерская формальность, а способ узнать реальный размер оборотного капитала. Компании, которые делают её регулярно, планируют деньги точнее, потому что работают с подтверждёнными цифрами, а не с оценками.
Как использовать результаты в переговорах
Подписанный акт сверки — это не только учётный документ, но и рабочий инструмент.
С должниками. Подписанный акт означает, что контрагент признал сумму. Дальше разговор идёт не о том, должен ли он, а о том, когда заплатит. Это принципиально другая позиция, особенно если дело двинется дальше.
С поставщиками. Сверка перед переговорами об условиях показывает вашу платёжную дисциплину в цифрах. Компания, которая платит вовремя и приходит с точными данными, получает лучшие условия — это работает во всех отраслях.
С банком. При обращении за финансированием качество дебиторки — один из вопросов. Разложенная и подтверждённая задолженность выглядит совсем иначе, чем общая сумма без расшифровки.
Внутри компании. Результаты сверки — хороший материал для разговора с отделом продаж: видно, у кого из менеджеров долги подтверждены и собираемы, а у кого висят спорные суммы без документов. Это разговор не о старательности, а о конкретных сделках, и он обычно меняет отношение к закрывающим документам быстрее любых требований.
Что делать с результатами: план на месяц
Сверка сама по себе денег не приносит. Приносит то, что делается по её итогам.
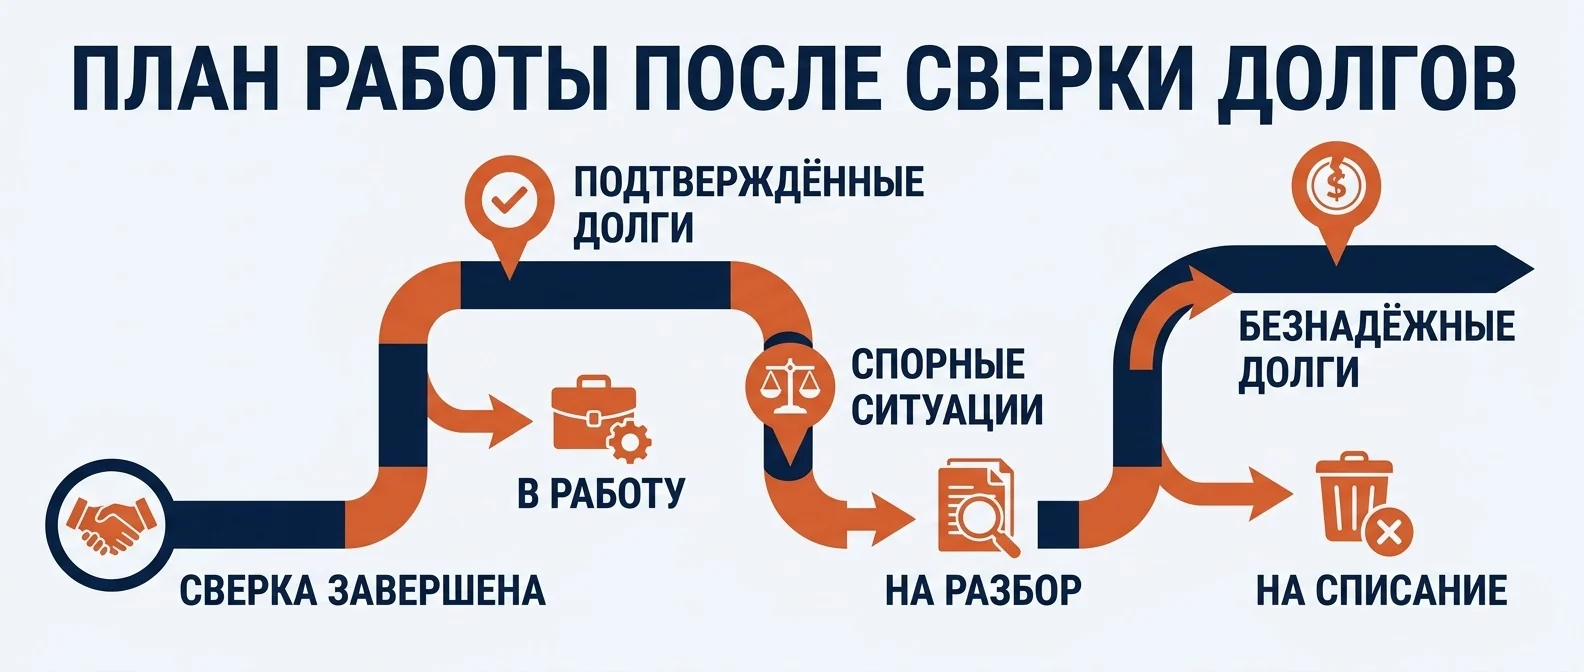
Первая неделя. Разложить долги по пяти группам и посчитать реальную сумму дебиторки — ту, которую вы ожидаете получить. Сравнить с цифрой в отчёте: разница и есть скрытые потери, о которых компания до сих пор не знала.
Вторая неделя. По спорным суммам и долгам без документов — назначить ответственных и сроки. Задача одна: превратить их в подтверждённые или признать потерянными. Половина обычно превращается.
Третья неделя. По подтверждённым просроченным — запустить работу по возврату: график погашения, стоп-отгрузка, претензия, в зависимости от ситуации.
Четвёртая неделя. По безнадёжным — подготовить решение о списании вместе с бухгалтером. И одновременно починить три-пять процессов, которые дали расхождения.
Через квартал — контрольная сверка по тем же крупным контрагентам. Если расхождений стало меньше, изменения в процессах работают; если нет, чинили не то.
Отдельно стоит показать команде результат в деньгах: сколько зависло, сколько подтвердили, сколько признали потерянным. Абстрактный «порядок в расчётах» мотивирует слабо, конкретные суммы — заметно лучше.
Частые ошибки
Отдельно стоит сказать, куда сверка ведёт дальше. Подтверждённые суммы и сроки — это готовые строки поступлений для планирования денег по дням: как устроен такой план, разобрано в статье про платежный календарь.
Сводить сверку к формальности. Разослали акты, подшили ответы, никто не разобрал расхождения — процедура выполнена, информации ноль.
Сверяться только раз в год. За двенадцать месяцев причины расхождений забываются, а часть документов теряется безвозвратно.
Начинать с мелких контрагентов. Время уходит на длинный хвост, крупные суммы остаются несверенными.
Не разбирать причины. Сумма согласована, дефект процесса остался — в следующем году всё повторится.
Держать безнадёжные долги в активах. Компания принимает решения по завышенным цифрам и считает прибыль, которой нет.
Списывать без последней попытки. Часть долгов возвращается после звонка на уровне руководителей или предложения графика.
Смотреть только дебиторку. Без кредиторки картина неполная: разрыв по срокам получения и оплаты определяет, хватит ли компании оборотных средств при росте продаж.
Оставлять отгрузки без подписанных документов. Долг, который нечем подтвердить, — это подарок контрагенту.
Проводить инвентаризацию задолженности в последнюю неделю декабря. Контрагенты в это время заняты тем же самым, ответы приходят в январе, разбирать некогда. Разумный старт — октябрь, тогда к закрытию года остаются только решения, а не переписка.
Не фиксировать договорённости после разбора. Устно согласованная сумма через полгода снова становится спорной — особенно если у контрагента сменился бухгалтер или менеджер.
Часто задаваемые вопросы
Чем инвентаризация задолженности отличается от обычной сверки
Обязательно ли сверяться со всеми контрагентами
Что делать, если контрагент не подписывает акт сверки
Когда долг можно считать безнадёжным
Сколько времени занимает полная инвентаризация задолженности
Можно ли поручить сверку менеджерам по продажам
Как часто сверять кредиторку
Коротко
Инвентаризация задолженности отвечает на вопрос, сколько вам действительно должны и сколько из этого реально получить. Результат раскладывается на пять групп: подтверждённый рабочий долг, подтверждённая просрочка, спорные суммы, долги без документов и безнадёжные.
Сумма в отчёте почти всегда завышена: реальная стоимость — это первые две группы плюс то, что удастся подтвердить. Сверку начинают с крупных контрагентов, расхождения разбирают по причинам, а не только по суммам, и по итогам чинят процессы: оформление отгрузок, контроль подписанных документов, порядок отражения зачётов. Кредиторку сверяют одновременно: разрыв между сроками получения и оплаты определяет потребность компании в оборотных средствах. Оформление и списание — к бухгалтеру, решения о том, что признавать потерянным, — за собственником.