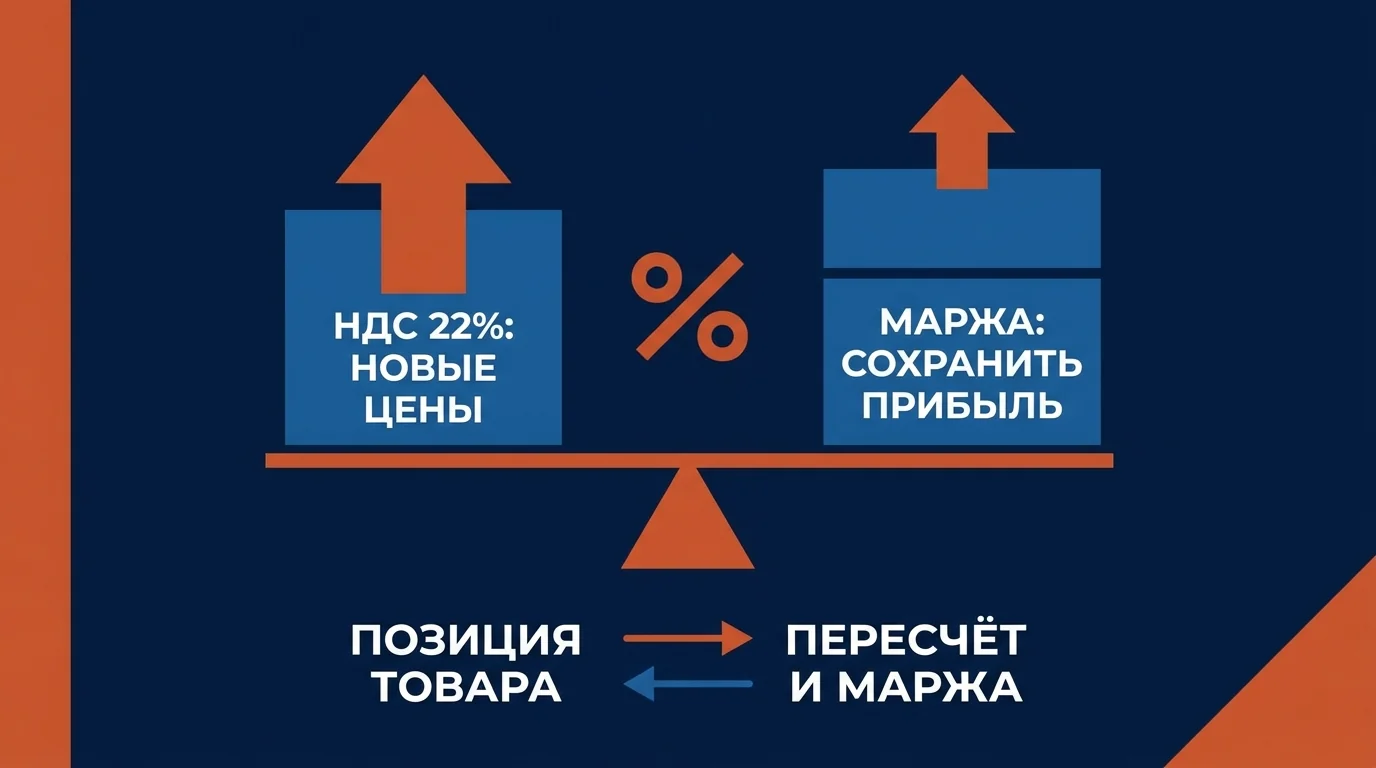
Больше всего в этой истории пострадали не те, у кого ставка выросла с 20 до 22 процентов. Пострадали те, кто про НДС раньше вообще не думал: работал на упрощёнке, выставлял счета без налога и считал прибыль простым вычитанием. С 2026 года порог, при котором компания на УСН освобождена от НДС, опустился до 20 млн рублей годового дохода — и целый пласт небольших компаний оказался плательщиками впервые.
Дальше начинается типовая ошибка. Собственник узнаёт про новый налог, поручает бухгалтеру «разобраться и начислять» — и продолжает работать по прежнему прайсу. Через квартал он смотрит на прибыль и не понимает, куда она делась.
НДС 22 процента — это не бухгалтерская задача. Это изменение экономики каждой позиции, которую вы продаёте. И решать его нужно там же, где считается прибыль: в цене, в марже и в структуре расходов.
Разберём по порядку: что именно изменилось, почему потери больше, чем кажется, как выбрать ставку, как пересчитать цены и что говорить клиентам.
Сразу оговорка. Эта статья — про управленческую сторону: цены, маржу, договоры, разговор с клиентами. Порядок исчисления налога, декларации и выбор ставки под конкретную компанию — работа бухгалтера и налогового консультанта. Проверяйте решения с ними, а не только по статьям в интернете.
- Что изменилось: НДС 22 процента и порог 20 миллионов
- Почему это бьёт по прибыли сильнее, чем кажется
- Механика на пальцах: что вообще происходит с деньгами
- 5%, 7% или 22%: это управленческое решение, а не бухгалтерское
- Как пересчитать цены: по позициям, а не в среднем
- Что делать с разными типами клиентов
- Как сообщить о повышении цен
- Договоры: где спрятан риск
- Если вы у самого порога
- Где искать резерв, если поднять цену нельзя
- Ассортимент: что делать с позициями, ушедшими в минус
- Что меняется внутри компании
- Чего делать не стоит
- План на месяц
- Частые ошибки
- Часто задаваемые вопросы
- Коротко
Что изменилось: НДС 22 процента и порог 20 миллионов
Коротко и по фактам.
Основная ставка НДС выросла с 20 до 22% (Федеральный закон № 425-ФЗ).
Компании и ИП на упрощёнке освобождены от НДС, если доход за предыдущий год не превысил 20 млн рублей. Дальнейшее снижение порога отложено: планка 20 млн закреплена на 2027–2029 годы, снижение до 15 млн перенесено на 2030 год, до 10 млн — на 2031 (Федеральный закон № 228-ФЗ) (Федеральный закон № 425-ФЗ).
Если порог превышен в течение года, обязанность начислять НДС возникает с первого числа месяца, следующего за месяцем превышения. То есть переход может случиться в середине года — и к этому моменту цены и договоры уже должны быть готовы.
Для упрощёнки есть специальные ставки: 5% при доходе от 20 до 272,5 млн рублей и 7% при доходе от 272,5 до 490,5 млн (пороги проиндексированы на коэффициент 1,090). Альтернатива — общие ставки 22% и 10%.
И главное отличие, вокруг которого крутится всё решение: при ставках 5% и 7% права на вычет входного НДС нет. При 22% — вычеты в полном объёме. Выбранную специальную ставку по общему правилу нужно применять не менее 12 последовательных кварталов; для тех, кто впервые переходит в 2026 году, сделано исключение — отказаться можно в течение четырёх кварталов.
Отдельно и не про НДС, но в ту же копилку: большинство малых и средних компаний потеряли льготную ставку страховых взносов 15% и платят 30% до предельной базы 2 979 000 рублей (постановление Правительства РФ № 1705); пониженный тариф сохранён только для видов деятельности из правительственного перечня (распоряжение Правительства РФ № 4125-р). Нагрузка выросла с двух сторон одновременно.
Почему это бьёт по прибыли сильнее, чем кажется
Ошибка восприятия простая: налог считают процентом от выручки, а платят его из прибыли.
Возьмём компанию, которая работает с наценкой в 20% и до сих пор не платила НДС. Если она оставляет прайс прежним, налог она платит из собственной наценки — и почти всю её отдаёт. Прибыль при этом падает не на два процента и не на пять, а в разы, потому что маржа — это тонкий слой поверх себестоимости, и именно по нему приходится удар.
Отсюда правило, которое стоит проговорить прежде любых расчётов: процент налога всегда считается от выручки, а его последствия — от прибыли. Чем ниже маржинальность бизнеса, тем разрушительнее для него любое увеличение нагрузки.
Второй эффект — на денежный поток. НДС нужно платить по факту начисления, а не по факту получения денег от клиента. Если вы отгружаете с отсрочкой, налог уходит раньше, чем приходит оплата. Для компаний, которые и так живут на грани кассовых разрывов, это отдельная проблема, и решается она платёжным календарём и работой с долгами клиентов — об этом статья «Регламент работы с дебиторской задолженностью», — а не ценой.
Важно: процент налога считается от выручки, а последствия приходят из прибыли. При наценке в 20% рост нагрузки на два пункта забирает не два процента прибыли, а её заметную долю — чем тоньше маржа, тем разрушительнее любая новая нагрузка.
Третий эффект — на конкуренцию. Ваши конкуренты попали в ту же ситуацию, но структура расходов у всех разная: кто-то закупается у плательщиков НДС и получает вычеты, кто-то нет. Поэтому одинакового для рынка «правильного повышения цен» не существует — считать нужно свою экономику.
Как устроен сам счёт прибыли на единицу продукта — в статье «Юнит-экономика». Если в компании этого расчёта нет, начинать нужно с него: без него любое решение по цене будет наугад.
Механика на пальцах: что вообще происходит с деньгами
Чтобы принимать решения, собственнику не нужно знать порядок заполнения декларации. Достаточно понимать три вещи.
Исходящий налог. Это то, что вы начисляете покупателю сверх своей цены и потом отдаёте государству. Деньги проходят через ваш счёт, но вашими не были ни минуты. Отсюда, кстати, самая частая иллюзия у тех, кто впервые стал плательщиком: на счету стало приходить больше, и кажется, что бизнес вырос.
Входящий налог. Это НДС, который вам предъявили поставщики внутри своих цен. При общей ставке вы вычитаете его из того, что должны отдать. Именно поэтому структура закупок так важна: чем больше вы покупаете у плательщиков НДС, тем больше вычитаете.
Итог к уплате. Разница между первым и вторым. При специальных ставках 5% и 7% вычета нет — вы платите процент с оборота целиком, зато процент маленький.
Дальше — момент, который ломает интуицию. Когда цена указана «с НДС», налог внутри неё, а не сверху: чтобы выделить его, применяется расчётная ставка вида 22/122. Практически это значит, что при цене 122 рубля с налогом ваша выручка — 100 рублей, а не 122. Если вы раньше не были плательщиком и просто добавили налог в старый прайс мысленно, а фактически оставили цену прежней, вы уменьшили собственную выручку — и обнаружите это на прибыли.
Ещё один нюанс, о котором стоит помнить при планировании: обязанность заплатить возникает по факту отгрузки и выставления документов, а не по факту получения денег. Продали в марте с отсрочкой до мая — налог по этой сделке платить придётся раньше, чем клиент рассчитается.
5%, 7% или 22%: это управленческое решение, а не бухгалтерское
Здесь собственники чаще всего ошибаются, потому что вопрос выглядит бухгалтерским. На самом деле выбор определяется структурой ваших расходов — то есть тем, что знаете вы, а не бухгалтер.
Логика такая.
Ставка 5% (или 7%) без права на вычет выгодна тем, у кого мало входного НДС: расходы состоят в основном из зарплаты, аренды у неплательщика, услуг упрощенцев. Вычитать нечего, поэтому низкая ставка с налога с оборота — меньшее зло. Это типичная картина для услуг, консалтинга, разработки, части общепита.
Ставка 22% с вычетами выгодна тем, у кого большая доля закупок у плательщиков НДС: торговля, производство с покупными материалами, любой бизнес, где себестоимость приходит от поставщиков с налогом внутри. Здесь вычеты уменьшают итог настолько, что общая ставка оказывается дешевле специальной.
Точка переключения индивидуальна — она зависит от доли закупок с НДС в выручке и от вашей наценки. Именно поэтому единого совета «всем брать 5%» не существует, а те, кто его дают, не видели вашей структуры расходов.
И два практических момента, о которых легко забыть. Первый: клиенты-плательщики НДС хотят получать от вас счета с НДС, который они смогут принять к вычету. Если вы работаете на 5%, вы даёте им меньше вычета, и для них ваш товар фактически дороже — даже при той же цене. Второй: специальную ставку нельзя менять по настроению — по общему правилу она применяется 12 кварталов подряд. Ошибка в выборе стоит трёх лет.
| Спецставка 5% или 7% | Общая ставка 22% | |
|---|---|---|
| Вычет входного НДС | нет | в полном объёме |
| Кому обычно ближе | расходы — зарплата, аренда, услуги упрощенцев | большая доля закупок у плательщиков НДС |
| Что определяет выбор | размер процента с оборота | структура закупок и состав клиентов |
| Что получает клиент-плательщик | меньше вычета, ваш товар для него дороже | полный вычет, цена для него почти нейтральна |
| Насколько это надолго | не менее 12 кварталов; впервые перешедшим в 2026 — отказ в течение 4 кварталов | ограничения по сроку нет |
Сам расчёт делается не в уме и не «в среднем по компании». Возьмите фактические цифры прошлого года: выручку, закупки с разбивкой на поставщиков с налогом и без, долю клиентов-плательщиков в обороте. Посчитайте итог к уплате по обоим вариантам и, главное, прибыль после налога — она и есть ответ. Разница между сценариями у компаний со схожей выручкой бывает кратной, потому что решает не размер ставки, а структура.
Из этого следует порядок действий: сначала посчитать оба варианта на своих цифрах — с вычетами и без, — потом сверить с тем, кто ваши покупатели, и только затем принимать решение вместе с бухгалтером.
Посчитайте, что осталось от вашей маржи соберём финмодель и покажем цифру
Разложим выручку, себестоимость и налоговую нагрузку по каждой группе товаров и услуг, посчитаем, где цена уже не окупается, и покажем, какие ставки и цены дают положительный результат. Первый шаг — бесплатная установочная встреча.
Внедрить финансовую модель →Спецставка 5% или 7%: за и против
Как пересчитать цены: по позициям, а не в среднем
Самый частый ход — поднять весь прайс на одинаковый процент. Он кажется справедливым и делается за пять минут, но он почти всегда неверен.
Причина в том, что маржинальность позиций разная. У одних товаров наценка 15%, у других 60%; одни держат объём и загружают производство, другие продаются раз в месяц. Ровное повышение бьёт по всем одинаково и в результате выталкивает с рынка как раз то, что кормит компанию.
Рабочий порядок другой.
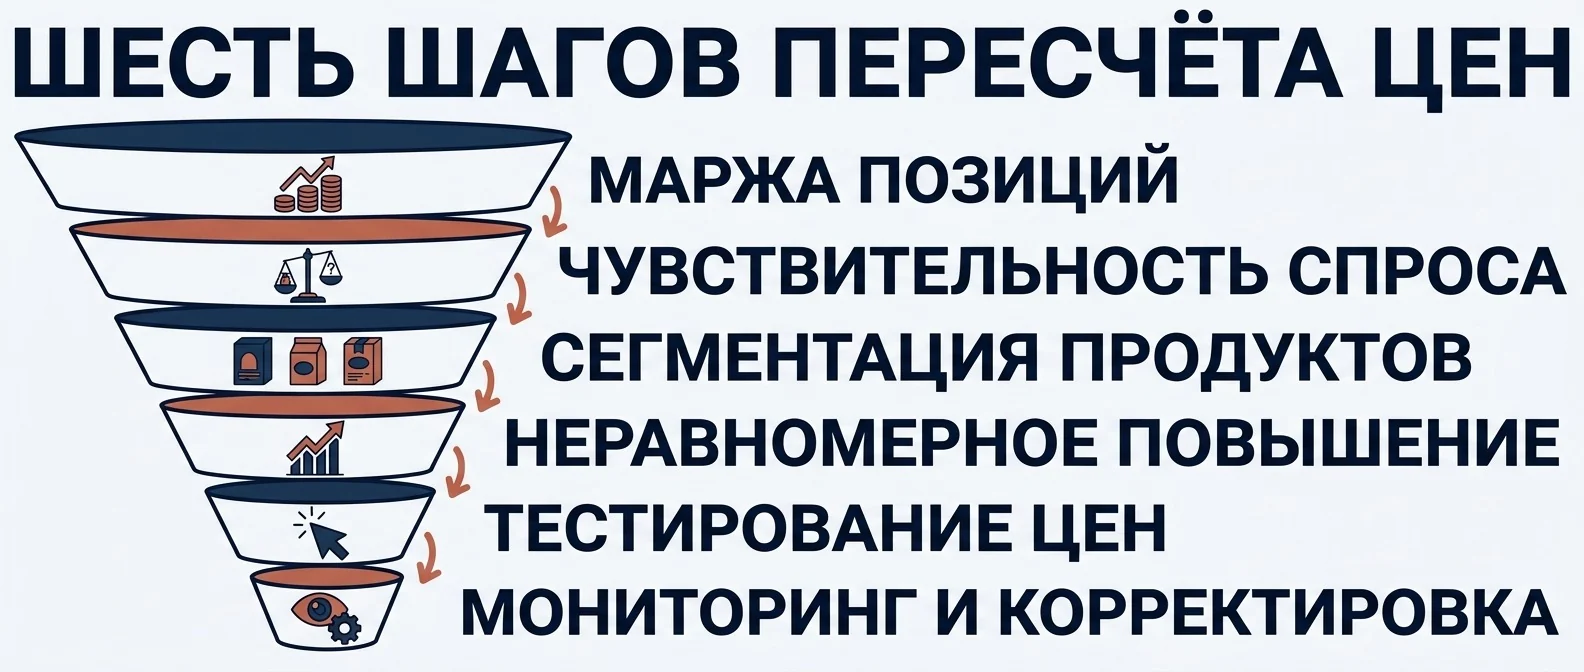
Шаг 1. Посчитайте маржу по каждой позиции или группе после налога. Не общую прибыль компании, а именно по позициям: выручка минус прямая себестоимость минус налоговая нагрузка. Какие показатели считать и как читать результат — в разборе «Показатели рентабельности». Часть строк уйдёт в ноль или в минус — это и есть список того, чем предстоит заниматься.
Шаг 2. Разделите позиции по чувствительности к цене. Где спрос выдержит повышение, где выдержит частично, где не выдержит совсем. Ориентиры — конкуренция по позиции, уникальность, доля в бюджете клиента, наличие замены.
Шаг 3. Повышайте неравномерно. Там, где спрос неэластичен, — на полную величину нагрузки или больше. Там, где чувствителен, — частично, компенсируя за счёт первой группы. Общая задача — вернуть прибыль компании, а не выровнять цены построчно.
Частая ошибка: поднять весь прайс на одинаковый процент. Ровное повышение выталкивает с рынка ровно те позиции, которые держали объём, и сохраняет те, что и так продавались редко.
Шаг 4. Проверьте пороги восприятия. Цена в 9 800 и 10 200 воспринимаются по-разному сильнее, чем разница в 400 рублей. Если позиция стоит у психологической границы, лучше сдвинуть комплектацию или условия, чем перескочить порог.
Шаг 5. Пересоберите пакеты и условия. Часто выгоднее изменить не цифру, а содержимое: минимальную партию, срок отсрочки, состав услуги, стоимость доставки. Клиент реагирует на изменение цены болезненнее, чем на изменение условий.
Шаг 6. Посчитайте, что будет при падении объёма. Повышение цены почти всегда стоит какого-то объёма. Прикиньте, при каком падении спроса выигрыш обнуляется — эта цифра важнее самого процента повышения. Считается она в финансовой модели — как собрать её на своих данных, мы разбирали отдельно: «Финансовая модель бизнеса».
Что делать с разными типами клиентов
Клиенты по-разному переживают ваш НДС, и разговаривать с ними нужно по-разному.
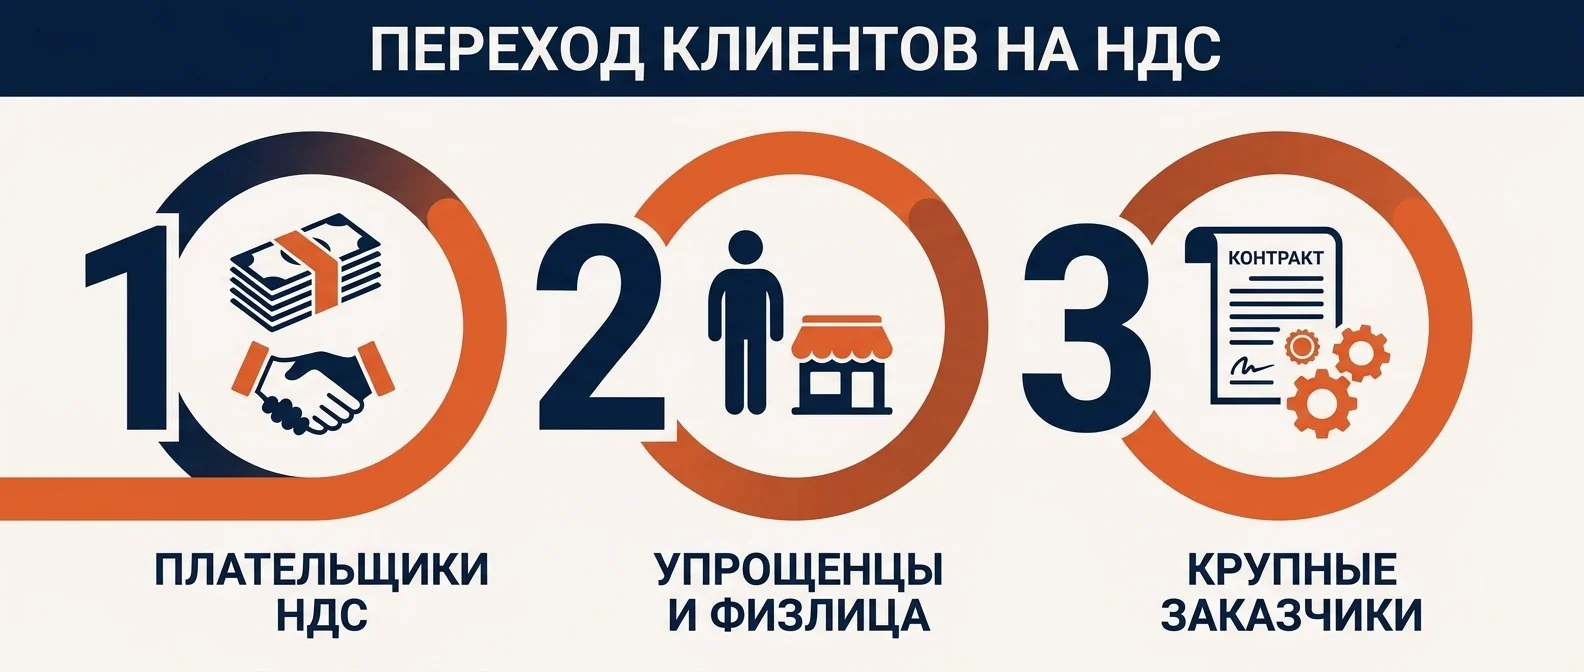
Клиенты — плательщики НДС. Для них ваш налог не расход: они принимают его к вычету. Повышение цены на величину НДС для такого клиента почти нейтрально — при условии, что вы работаете по общей ставке и даёте полноценный вычет. Это ваш самый лёгкий разговор, и именно этот сегмент делает вариант со ставкой 22% привлекательным.
Клиенты на упрощёнке и физлица. Для них вычета не существует, и ваш налог — это прямое подорожание. Здесь повышение цены на всю величину нагрузки часто невозможно: клиент просто уйдёт к тому, кто под порог не попал. С этим сегментом работают через пересборку предложения, а не через цену в лоб.
Крупные заказчики с фиксированными договорами. Самая неприятная категория: цена зафиксирована, а налог уже ваш. Здесь всё решает формулировка договора — об этом ниже.
Полезное упражнение: посчитать долю выручки по каждой группе. Если больше половины оборота идёт от плательщиков НДС, ваша ситуация мягче, чем кажется, и общая ставка может оказаться выгодной. Если основные покупатели — упрощенцы и розница, готовьтесь искать резерв в себестоимости, а не в цене.
Как сообщить о повышении цен
Уведомление о повышении — отдельная работа, и делают её обычно плохо: поздно, коротко и без объяснений.
Предупреждайте заранее. Хорошая практика — за месяц. Это уважение к планированию клиента и одновременно возможность для него закупиться по старой цене, что даёт вам оборот в моменте.
Пишите от компании и по-человечески. Письмо о повышении цен — это не юридическое уведомление, а деловое сообщение. Структура простая: что меняется, с какой даты, почему, что остаётся прежним, что клиент может сделать сейчас.
Называйте причину прямо. Изменение налоговых условий — понятная и проверяемая причина, в отличие от «в связи с ростом издержек». Клиенты в 2026 году в том же положении и хорошо понимают, о чём речь.
Не извиняйтесь и не оправдывайтесь. Извинения в таком письме читаются как слабость и приглашение поторговаться. Спокойный деловой тон работает лучше.
Сначала — крупным клиентам, лично. Массовая рассылка хороша для основной базы, но с теми, кто делает вам заметную долю выручки, разговор нужен отдельный и до общего письма. Узнать о повышении из общей рассылки — обидно, и обида здесь стоит дороже самой цены.
Дайте что-то взамен. Фиксация цены на квартал для тех, кто подпишет заказ до даты. Сохранение прежних условий по объёму. Улучшение сервиса. Это стоит дешевле скидки, а воспринимается как партнёрство.
Подготовьте продавцов к ответам. Возражение «почему так дорого» прилетит всем. Ответ должен быть один на всю компанию, спокойный и без импровизаций: что изменилось, почему цена такая, что клиент получает.
Договоры: где спрятан риск
Отдельная зона, где компании теряют деньги молча.
Формулировка «цена включает НДС». Если в договоре так, то при появлении у вас обязанности платить налог он вычитается из вашей цены. То есть выручка та же, а вам из неё платить налог.
Формулировка «цена без учёта НДС, налог начисляется сверх». Обратная ситуация: налог добавляется к цене, и его платит покупатель.
Долгие договоры с фиксированной ценой. Переходящие сделки — отдельная головная боль: отгрузка и оплата попадают в разные периоды с разными правилами. Здесь нужен разбор с бухгалтером по каждому договору.
Договоры с автопролонгацией. Условие, о котором вспоминают в последнюю очередь: договор продлевается сам, вместе с прежней ценой и прежней формулировкой. Если таких договоров много, компания входит в новый год со старой экономикой и узнаёт об этом из отчёта за первый квартал. Проверять их нужно до даты продления, а не после.
Условие о порядке изменения цены. В нормальном договоре прописано, как и с каким уведомлением цена может пересматриваться. Если такого пункта нет, любое повышение превращается в переговоры с нуля. При перезаключении договоров этот пункт стоит внести — он пригодится и в следующий раз, когда изменится что-нибудь ещё.
Тендерные и рамочные соглашения. Условия менять почти невозможно; единственный ход — пересмотр при пролонгации и аккуратный расчёт, стоит ли вообще идти в такие сделки на новых условиях.
Практическая задача на ближайший месяц: поднять все действующие договоры и разложить по формулировке цены. Это скучная работа на несколько дней, которая сразу показывает, где вы уже теряете деньги.
Если вы у самого порога
Отдельная ситуация — компания с доходом около 20 млн: в этом году под освобождение попадает, в следующем может не попасть. Здесь появляется соблазн «притормозить рост», и это худшее из возможных решений: бизнес, который сознательно не растёт ради налогового режима, проигрывает тем, кто вырос и научился работать с НДС.
Что действительно стоит сделать.
Посчитать заранее, а не по факту. Планка 20 млн держится до конца 2029 года, дальше она снижается: 15 млн с 2030 года, 10 млн с 2031. Срок отодвинулся, но не отменился — значит вопрос «что будет, когда мы станем плательщиком» рано или поздно встанет практически перед всеми, и считать его лучше не в момент перехода.
Смоделировать цену заранее. Прикинуть, какой должна быть цена при переходе на НДС, и понять, выдержит ли её ваш рынок. Если не выдержит — начинать работать с себестоимостью сейчас, пока есть запас времени, а не в момент перехода.
Посмотреть на состав клиентов. Если основная выручка идёт от плательщиков НДС, переход для вас скорее плюс: вы становитесь удобнее для этих клиентов, потому что даёте им вычет.
Не оптимизировать выручку под порог. Сдерживание продаж, перенос отгрузок на следующий год, разбрасывание оборота по знакомым ИП — всё это либо не работает, либо создаёт налоговый риск, который дороже сэкономленного.
В Business Commandos эта задача решается через финансовую модель: считаются несколько сценариев — остаться под порогом, перейти на специальную ставку, перейти на общую — и сравнивается не налог, а итоговая прибыль компании при каждом. Решение принимается по этой цифре, а не по ощущению «какой налог меньше».
Где искать резерв, если поднять цену нельзя
Когда рынок не даёт поднять цену, остаётся вторая сторона уравнения — себестоимость.
Закупки. Пересмотр поставщиков с учётом их налогового статуса: у плательщика НДС при общей ставке вы получаете вычет, у неплательщика — нет, и при прочих равных это меняет реальную стоимость закупки.
Потери и брак. В производстве и рознице это первый источник: то, что списывается, оплачивается из той же маржи.
Процессы. Переделки, простои, лишние согласования — работа, которую компания оплачивает дважды. Полный порядок работы с затратами — в статье «Сокращение расходов».
Ассортимент. Иногда правильное решение — не сокращать расход, а перестать продавать то, что не окупается.
Загрузка. Недозагруженное оборудование и люди распределяют постоянные расходы на меньший объём, автоматически повышая себестоимость единицы.
Как считается реальная себестоимость и почему она почти всегда оказывается выше ожидаемой — в материале «Себестоимость продукции».
Ассортимент: что делать с позициями, ушедшими в минус
После пересчёта у большинства компаний находится группа товаров или услуг, которые в новых условиях приносят убыток. С ними есть четыре решения, и «оставить как есть» среди них нет.
Поднять цену выше рынка и посмотреть. Иногда позиция держится не на цене, а на удобстве или сроках, и часть клиентов останется.
Изменить состав. Убрать из продукта то, что дорого стоит и слабо ценится клиентом, — комплектацию, доставку, дополнительный сервис.
Оставить как трафикообразующую. Позиция может быть убыточной сознательно, если она приводит клиента, который покупает остальное. Но это должно быть решением с расчётом, а не случайностью.
Вывести из ассортимента. Самое непопулярное решение, которое чаще всего оказывается правильным: убыточная позиция отнимает не только деньги, но и внимание, склад и время людей.
Что меняется внутри компании
Переход на НДС — это не только цены. Это ещё и изменения в работе, которые всплывают в первый же месяц и портят всем настроение, если их не подготовить.
Документооборот становится строже. Счета-фактуры, книги покупок и продаж, электронный обмен с контрагентами. Если раньше «бумажки» вела одна сотрудница между делом, теперь это отдельная нагрузка с жёсткими сроками и штрафами за ошибки.
Поставщиков придётся выбирать иначе. При общей ставке поставщик-неплательщик фактически дороже поставщика-плательщика при той же цене, потому что не даёт вычета. Это меняет закупочную политику, а иногда и список подрядчиков.
Продавцам нужны новые правила. Как называть цену в переговорах — с налогом или без, что отвечать на «а можно без НДС», как оформлять счёт клиенту на упрощёнке. Без внятной инструкции менеджеры начнут импровизировать, и появятся сделки, где налог съел всю наценку.
Учёт должен показывать прибыль после налога. Если управленческий отчёт собирается по поступлениям, картина будет ложной: деньги на счету включают чужой налог. Отчёт нужно перестроить так, чтобы вы видели выручку без НДС и реальную прибыль.
Ценообразование становится регулярной работой. Разово пересчитать цены недостаточно: пороги будут снижаться, ставки и условия меняться. Разумно закрепить, кто в компании отвечает за пересчёт цен и с какой периодичностью это делается.
Чего делать не стоит
Спрос на «оптимизацию» в 2026 году огромный, и вместе с ним растёт спрос на схемы. Самая популярная — дробление бизнеса, чтобы каждая компания оставалась под порогом освобождения.
Мы этим не занимаемся и не советуем. Не из осторожности ради осторожности: признаки искусственного дробления давно описаны налоговой, а последствия — доначисления за прошлые периоды, пени и штрафы — приходят как раз тогда, когда у компании и так тяжело с деньгами. Экономия на налоге, полученная схемой, — это отложенный долг с процентами, а не прибыль.
Внимание: дробление бизнеса ради порога — не оптимизация, а отложенный долг. Признаки искусственного дробления налоговая описала давно, а доначисления с пенями приходят как раз тогда, когда у компании и без того тяжело с деньгами.
Работающая альтернатива скучнее: считать экономику, выбирать ставку осознанно, пересматривать цены и себестоимость. Это даёт меньше в моменте и не создаёт риска, который однажды закроет компанию.
План на месяц
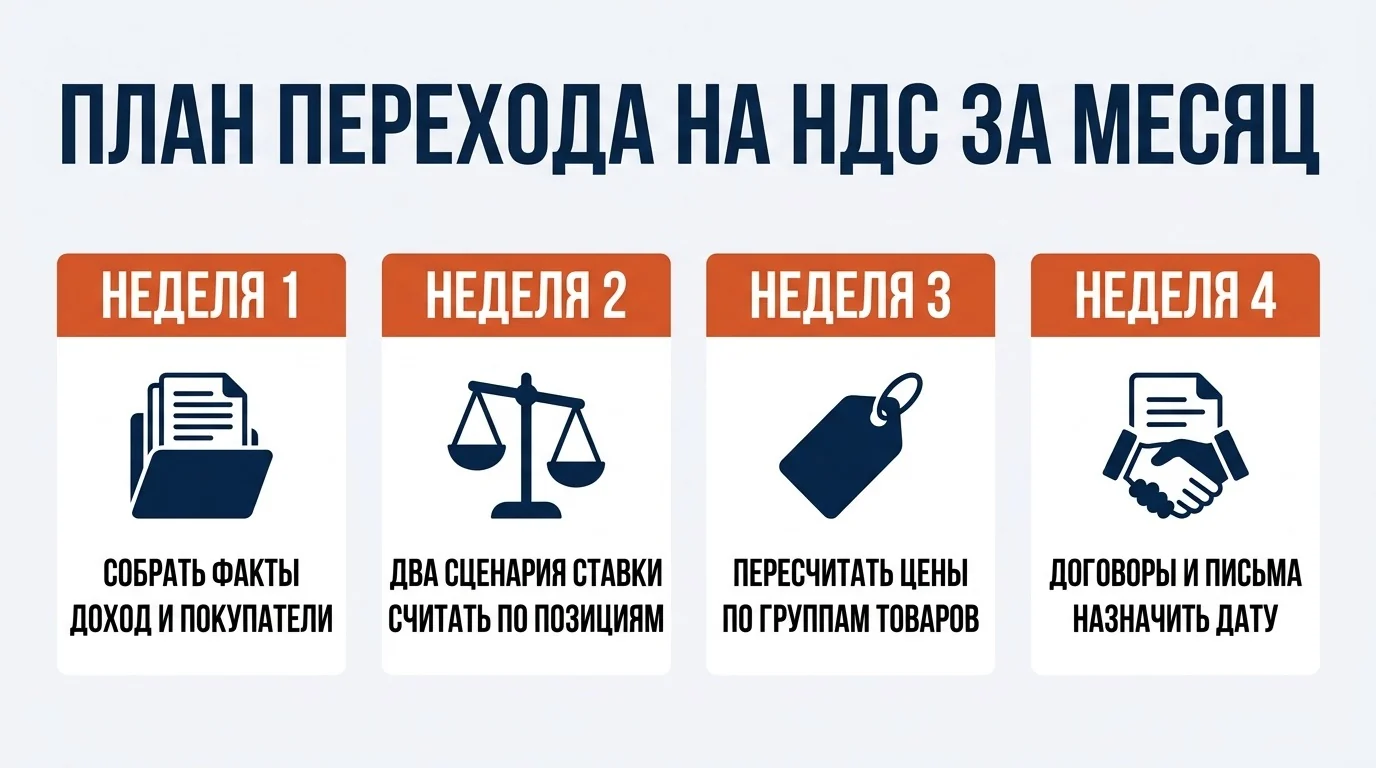
Неделя 1. Собрать факты: ваш доход за прошлый год, попадаете ли под освобождение, с какой даты возникает обязанность, кто ваши покупатели и какая доля выручки приходится на плательщиков НДС.
Неделя 2. Посчитать два сценария на своих цифрах — специальная ставка без вычетов и общая с вычетами. Считать по позициям, а не в целом по компании. Решение принять вместе с бухгалтером.
Неделя 3. Пересчитать цены по группам, разделив позиции по чувствительности к цене. Подготовить новый прайс и решения по убыточным позициям.
Неделя 4. Разобрать договоры по формулировке цены, подготовить письмо о повышении цен и ответы продавцов на возражения. Назначить дату перехода на новые цены.
Совет: дату перехода на новые цены назначайте сами и заранее, а не подстраивайтесь под момент превышения порога. Цена, объявленная за месяц до срока, воспринимается как решение компании; та же цена, объявленная задним числом, — как реакция на проблему.
Дальше — контроль: раз в месяц смотреть, что происходит с объёмом и маржой после повышения, и корректировать точечно.
Частые ошибки
Оставить прайс прежним и «посмотреть, как пойдёт». Так теряют прибыль тихо и полностью.
Поднять всё на одинаковый процент. Убивает как раз те позиции, которые держали объём.
Выбрать ставку по совету из чата. Решение зависит от структуры расходов и от того, кто ваши покупатели; чужой ответ не подходит по определению.
Забыть про денежный поток. Налог платится по начислению, а деньги приходят с отсрочкой — это разрыв, который надо планировать заранее.
Не посмотреть договоры. Формулировка «цена включает НДС» превращает рост налога в прямой убыток.
Молча повысить цены. Клиент узнаёт из счёта, обижается и уходит — не из-за цены, а из-за формы.
Уйти в схемы. Риск доначислений дороже любой сэкономленной суммы.
Часто задаваемые вопросы
Мы попали под НДС в середине года — с какого момента начислять
Что выгоднее — 5% без вычетов или 22% с вычетами
Можно ли передумать после выбора специальной ставки
Как поднять цены и не потерять клиентов
Клиенты требуют оставить прежнюю цену с НДС внутри — что делать
Как считать управленческую прибыль теперь
Нужно ли менять цены сразу для всех клиентов
Стоит ли разделить бизнес на несколько компаний, чтобы остаться под порогом
Коротко
НДС 22 процента меняет не отчётность, а экономику каждой позиции. Порядок работы такой: точно понять свои условия и дату перехода, посчитать оба варианта ставки на своих цифрах, пересчитать цены по позициям и по чувствительности спроса, разобрать договоры, подготовить понятное письмо клиентам и параллельно искать резерв в себестоимости. Всё это — управленческие решения, и принимать их должен собственник, а не бухгалтер: бухгалтер посчитает налог правильно, но он не решает, какой должна быть ваша цена.