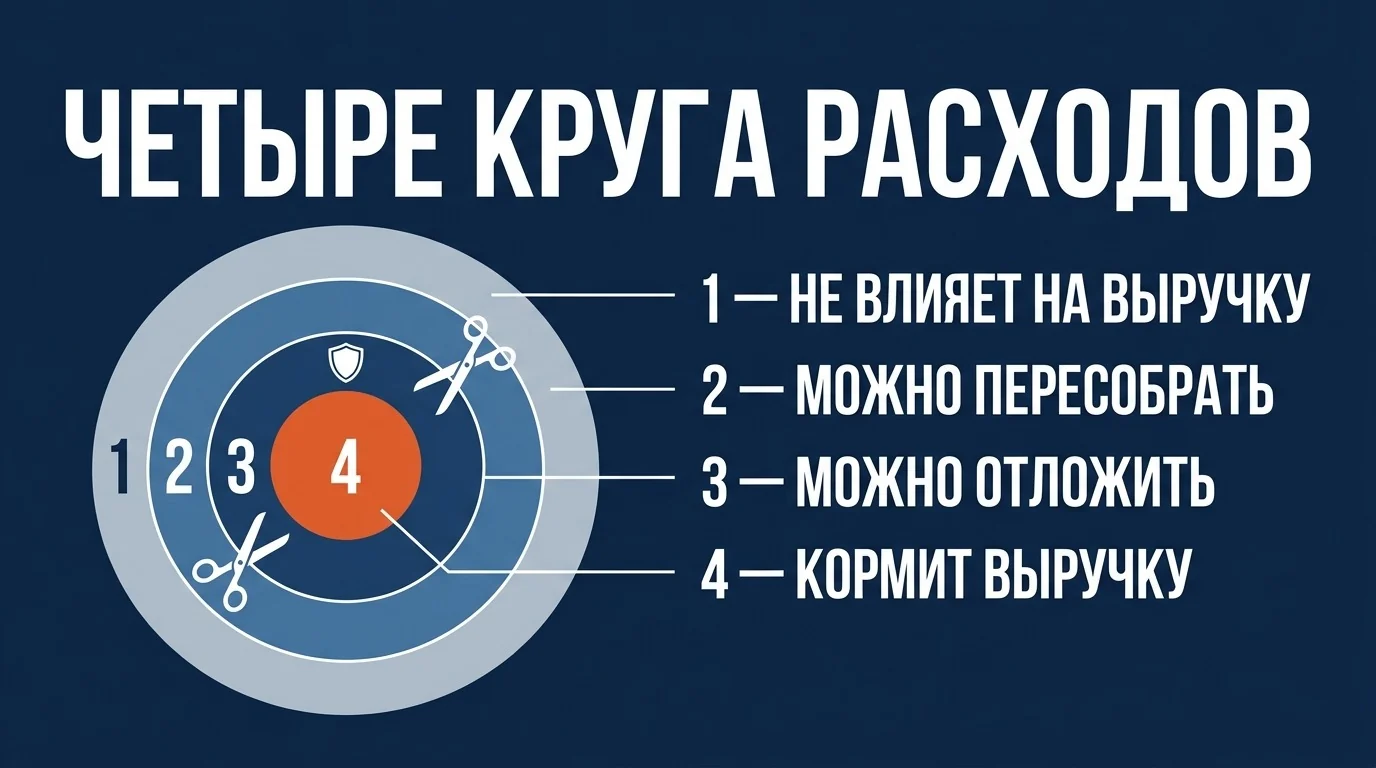
Выручка просела, деньги на счету тают быстрее, чем приходят, и первое, что делает собственник, — открывает список трат и начинает вычёркивать. Отменить корпоратив. Убрать подписки. Попросить арендодателя подождать. Сократить двоих из отдела маркетинга. Кажется, что компания стала дешевле и легче.
Через квартал деньги кончаются снова. Только теперь у компании нет маркетинга, поставщик работает по предоплате, а два оставшихся менеджера тянут работу четверых и уже смотрят вакансии.
Так выглядит сокращение расходов, сделанное вслепую. Оно не спасает бизнес, а ослабляет его ровно в тот момент, когда сил нужно больше всего. Разберём, как резать по-другому: что смотреть перед тем, как трогать хоть одну статью, в каком порядке сокращать и какие расходы трогать нельзя, даже когда очень хочется.
- Почему компании режут расходы и остаются без денег
- Урезать платежи — не значит сократить расходы
- Сокращение расходов начинается со счёта
- Что резать первым: четыре круга расходов
- Круг первый: то, что не влияет на выручку
- Круг второй: то, что можно пересобрать
- Круг третий: то, что можно отложить
- Круг четвёртый: то, что кормит выручку
- Как вести переговоры по второму кругу
- Отдельно: налоги 2026 и цены
- Расходы на персонал: как сокращать ФОТ и не обрушить работу
- Чего трогать нельзя
- Себестоимость: где на самом деле лежат деньги
- План на 30 дней: как провести сокращение расходов по шагам
- Как удержать режим экономии
- Что говорить команде
- Частые ошибки при сокращении расходов
- Часто задаваемые вопросы
- Коротко
Почему компании режут расходы и остаются без денег
2026 год добавил бизнесу сразу несколько ударов по марже, и они пришли одновременно.
Основная ставка НДС выросла с 20 до 22%, а порог дохода, при котором компания на упрощёнке освобождается от НДС, снизился с 60 до 20 млн рублей — под налог попали те, кто про него раньше вообще не думал (Федеральный закон № 425-ФЗ). Большинство малых и средних компаний потеряли льготную ставку страховых взносов в 15% и платят общие 30% до предельной базы в 2 979 000 рублей и 15,1% сверх неё; пониженный тариф с выплат свыше 1,5 МРОТ сохранили только компании, чей основной вид деятельности попал в правительственный перечень ОКВЭД: 15% — по перечню, 7,6% — обрабатывающие производства (постановление Правительства РФ № 1705, распоряжение Правительства РФ № 4125-р).
При этом выручка не растёт. По данным опроса «Опоры России» (3,3 тыс. респондентов), 94,7% компаний столкнулись с ухудшением условий ведения бизнеса, 68,7% зафиксировали падение выручки в начале года, а 5,4% заявили о фактическом прекращении деятельности; полную готовность продолжать бизнес высказали только 23,7% («Коммерсантъ»).
Дальше происходит предсказуемое. Собственник видит, что денег не хватает, и переходит в режим экономии. Но экономит он не по данным, а по памяти: сокращает то, что первым попалось на глаза, что легче всего отменить и что не вызовет скандала. Обычно это обучение, маркетинг, ремонт, командировки, бонусы — то есть всё то, что не кричит и не приходит с претензией.
Проблема в том, что «легче отменить» и «меньше вредит бизнесу» — разные вещи. Легче всего отменить как раз то, что работает вдолгую: привлечение клиентов, развитие людей, обновление оборудования. Эффект от такого сокращения виден в отчёте сразу, а последствия приходят через два-три месяца — падением потока заявок, уходом сильных сотрудников, авариями на изношенной технике.
Второе, что происходит почти всегда: сокращение делается один раз, кампанией. Собственник собирает руководителей, объявляет режим экономии, вычёркивает часть трат — и возвращается к работе. Через месяц расходы тихо восстанавливаются: подписки продлеваются автоматически, подрядчики возвращаются, ФОТ отрастает на новых наймах. Разовая кампания не меняет того, как компания тратит деньги.
Урезать платежи — не значит сократить расходы
Самая частая подмена: собственник считает, что сократил расходы, хотя он всего лишь передвинул платежи.

Павел Котов в разборе управленческого учёта объясняет это так: расходование денег и получение расхода — совершенно не одно и то же. Не каждый рубль, ушедший из компании, — расход. И наоборот: расход этого месяца не всегда сопровождается уходом денег.
Пример из того же разбора. У компании оборот миллион рублей, и она взяла кредит на пять миллионов. Деньги на счёт пришли — но дохода компания не получила: эти деньги ей не принадлежат, их придётся вернуть. Критерий простой: произошёл ли переход права собственности. Перешло к вам — доход. Ушло от вас — расход.
Из этой разницы следует практический вывод, который экономит компаниям кварталы бессмысленной работы.
Когда вы договорились с поставщиком об отсрочке, вы не сократили расходы. Товар вы получили, обязательство возникло, расход в отчёте о прибылях и убытках стоит. Вы сдвинули платёж — это работа с кассовым разрывом, полезная и нужная, но к сокращению затрат отношения не имеющая. Подробнее про сам разрыв и про то, почему деньги кончаются при живой прибыли, — в статье «Кассовый разрыв».
Когда вы задержали зарплату или налоги, вы тем более ничего не сократили — вы взяли в долг у сотрудников и государства, причём под высокий процент в виде штрафов и потери людей.
Когда вы перестали платить за то, что уже отгружено или сделано, вы просто перенесли проблему на следующий месяц — и обычно с наценкой.
Настоящее сокращение расходов — это когда компания перестаёт нести обязательство. Не платит меньше, а не должна. Отказалась от помещения — нет арендной платы. Отдала функцию подрядчику дешевле или забрала внутрь — изменилась стоимость. Пересобрала процесс так, что на ту же выручку нужно меньше людей — изменился ФОТ.
Пока вы двигаете платежи, вы работаете с ликвидностью. Пока вы снимаете обязательства, вы работаете с расходами. Первое даёт воздух на недели, второе меняет экономику компании.
Важно: проверка одна — компания перестала быть должна или просто платит позже? Если обязательство осталось, расходы не сокращены, каким бы приятным ни выглядел отчёт о движении денег.
Сокращение расходов начинается со счёта
Резать можно только то, что видно. Пока расходы существуют в виде общей суммы «в месяц уходит примерно столько», любое сокращение будет гаданием.
Тот же разбор управленческого учёта: консолидированный расход сам по себе ничего не даёт — нужно понимать, откуда берутся эти расходы, израсходованы ли средства на аренду, на зарплату, на что-то ещё. Только структура превращает цифру в решение.
Что нужно собрать перед тем, как трогать хоть одну статью.
Отчёт о движении денег по статьям. Каждая приходная и расходная операция привязана к статье: аренда, ФОТ, налоги, закупка, логистика, реклама, подписки, обслуживание. Задача — полнота: если половина трат идёт в статью «прочее», работать не с чем. Как устроены эти отчёты и зачем собственнику каждый из них — в разборе «Управленческий учёт».
Отчёт о прибылях и убытках. Он показывает не движение денег, а результат: сколько компания заработала и сколько истратила по начислению. Именно здесь видно, какая статья съедает маржу, а не просто оттягивает деньги.
Доля каждой статьи в выручке. Не абсолютная сумма, а процент. Аренда в 400 тысяч — это много или мало? Ответа нет, пока вы не знаете, что это 3% от выручки или 18%. Доля даёт приоритет: сокращать имеет смысл там, где вес большой, а не там, где цифра выглядит неприятно.
Связь статьи с выручкой. По каждой строке ответьте на один вопрос: если этой траты не станет, что произойдёт с деньгами на входе? Ничего, потому что это чистый балласт? Ничего в этом месяце, но через полгода упадёт поток? Упадёт сразу и сильно?
Есть три цифры, которые в кризис имеет смысл держать перед глазами постоянно, а не искать раз в квартал.
Доля ФОТ в выручке. Главный индикатор перегрева; вместе с остальными показателями эффективности он разобран в статье «Показатели рентабельности». Если фонд растёт быстрее выручки, компания беднеет даже при растущих оборотах.
Доля постоянных расходов. Всё, что компания платит независимо от объёма продаж: аренда, оклады, обслуживание, подписки. Чем эта доля выше, тем опаснее падение спроса — переменные расходы падают вместе с выручкой, постоянные остаются на месте и топят компанию.
Точка безубыточности. Сколько нужно продать, чтобы выйти в ноль. Без неё невозможно ответить на главный вопрос кризиса: мы сейчас режем, чтобы выжить, или уже режем то, без чего не заработаем?
Эти четыре среза дают карту, на которой уже можно принимать решения. Без них сокращение превращается в лотерею, где выигрывает тот, кто громче возражает: расходы того руководителя, кто умеет отстоять бюджет, остаются, а расходы того, кто промолчал, режутся — независимо от пользы для компании.
В Business Commandos финансовый аудит начинается ровно с этого: расходы раскладываются по статьям, считается доля каждой в выручке, и только после этого обсуждается, что резать. Иначе разговор о сокращении превращается в спор мнений.
Если структуры расходов нет, а решение принимать нужно уже на этой неделе, начните с быстрой инвентаризации: выгрузите все платежи за последние три месяца, разложите по статьям вручную, посчитайте долю каждой в выручке. Это один-два дня работы и почти всегда несколько неприятных открытий — от забытых подписок и дублирующих сервисов до подрядчиков, которых давно никто не проверял. Куда именно утекают деньги в типичной компании, мы разбирали отдельно: «Куда уходят деньги в бизнесе».
Перестаньте резать расходы вслепую покажем, где деньги действительно утекают
Разберём расходы по статьям, найдём то, что не работает на результат, и покажем, какие траты держат выручку. Начните с бесплатной установочной встречи — час, ни к чему не обязывает.
Заказать финансовый аудит →Что резать первым: четыре круга расходов
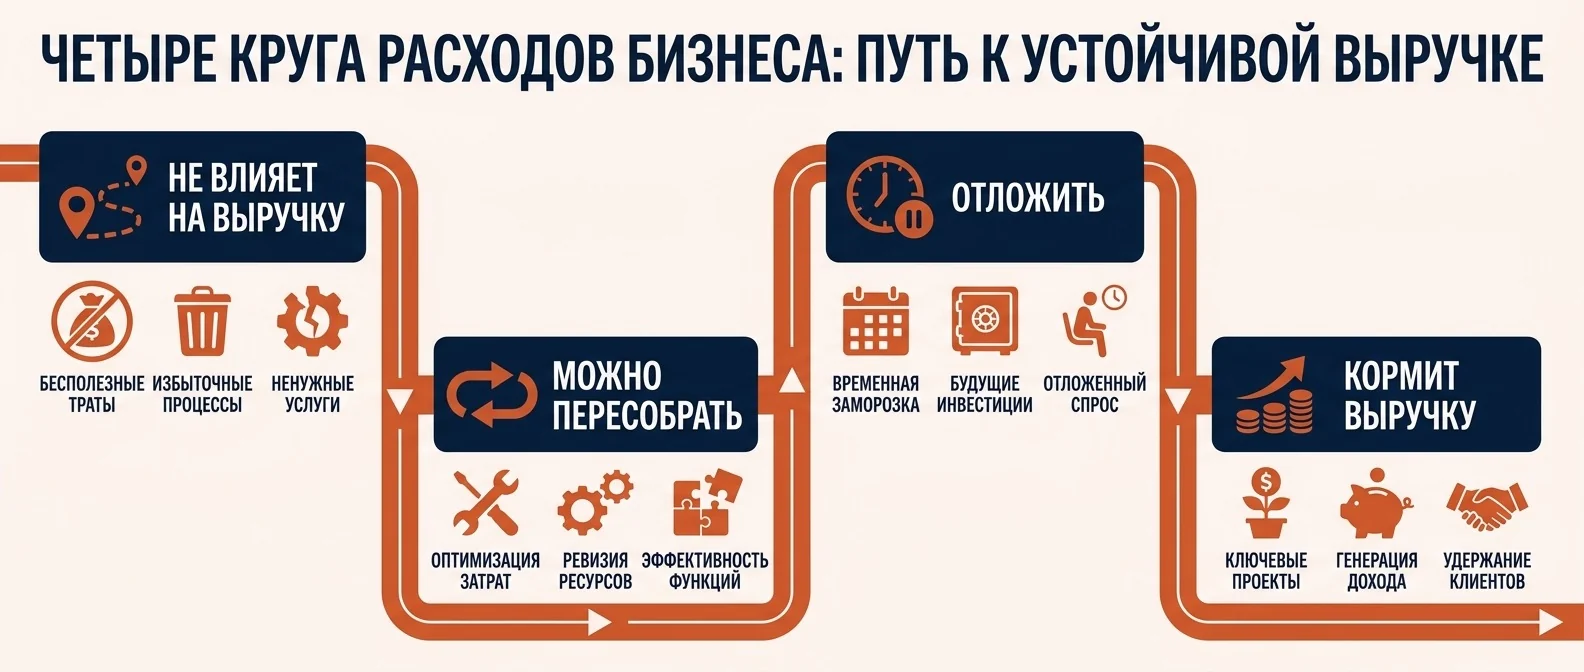
Когда карта собрана, расходы раскладываются на четыре круга. Порядок движения — от первого к четвёртому, и переходить к следующему кругу имеет смысл только тогда, когда предыдущий пройден до конца.
Круг первый: то, что не влияет на выручку
Сюда попадает всё, что компания несёт по инерции. Подписки на сервисы, которыми пользовались два человека и оба уволились. Дублирующие инструменты — три мессенджера, два таск-трекера, четыре облачных хранилища. Аренда склада, наполовину забитого неликвидом. Представительские траты. Корпоративная связь на номерах, которых давно нет в компании. Обслуживание оборудования, которое стоит выключенным.
Этот круг обычно даёт меньше денег, чем хочется, но он безопасен: сокращение не откликается ни на выручке, ни на людях. И он даёт правильный сигнал команде — начали с того, что не работает, а не с зарплат.
Пройти его можно за день. Выгрузите все регулярные списания с расчётного счёта и корпоративных карт за квартал, отсортируйте по сумме и по каждой строке ответьте на два вопроса: кто этим пользуется сейчас и что сломается, если отключить сегодня. Позиции без внятного ответа на первый вопрос отключаются в тот же день. Спорные ставьте на паузу на месяц — если за месяц за ними никто не пришёл, они не нужны.
Круг второй: то, что можно пересобрать
Здесь расход остаётся, но меняется его конструкция.
Аренда: пересмотр ставки, переезд на меньшую площадь, отказ от части помещений, арендные каникулы или замена фиксированного платежа процентом от выручки — последнее особенно уместно, когда выручка нестабильна.
Подрядчики: пересмотр условий, тендер среди альтернатив, перевод части работ внутрь или, наоборот, наружу — в зависимости от того, где загрузка неполная.
Закупки: консолидация заказов у одного поставщика ради скидки, отказ от срочных доставок, пересмотр складских запасов. Замороженные в складе деньги — это тоже расход, просто он не выглядит платежом.
Процессы: там, где работа собрана криво, компания платит дважды — за переделки, простои и лишние согласования. Это самый неочевидный, но самый ёмкий источник экономии.
Круг третий: то, что можно отложить
Проекты развития, ремонты, обновление техники, найм под будущий рост, обучение. Это не балласт — это вложения, которые в спокойное время окупаются. В кризис их сдвигают по срокам, но именно сдвигают, а не вычёркивают навсегда, и обязательно записывают, когда вернутся к вопросу.
Опасность круга в том, что он выглядит бесплатным. Отложить ремонт кровли легко — до первого дождя. Отложить замену станка легко — до первой остановки цеха. Поэтому по каждой отложенной трате нужен ответ: что произойдёт, если она не случится ещё год.
Круг четвёртый: то, что кормит выручку
Продажи, производство, поставки, ключевые люди, качество. Этот круг трогают последним и осознанно — понимая, сколько выручки потеряется вместе с расходом.
Иногда до него доходит: если компания убыточна структурно, придётся закрывать направления, а не подстригать траты. Но принимать такое решение по кругу четвёртому, не пройдя первые три, — это не сокращение расходов, а сокращение бизнеса.
Частая ошибка: начать с четвёртого круга, потому что там самые крупные суммы. Крупные они ровно потому, что на них держится выручка.
| Круг | Что входит | Что даёт | Чем рискуете |
|---|---|---|---|
| 1. Не влияет на выручку | подписки-дубли, забытые сервисы, лишние площади, представительские | быстрые деньги без последствий | ничем, это чистый балласт |
| 2. Можно пересобрать | аренда, подрядчики, закупки, процессы | основную часть экономии | временем: нужны переговоры и расчёт |
| 3. Можно отложить | ремонты, обновление техники, найм под рост, обучение | передышку на квартал-два | отложенное возвращается счётом |
| 4. Кормит выручку | продажи, производство, ключевые люди, качество | деньги сразу и падение следом | самой выручкой |
Как вести переговоры по второму кругу
Пересборка расходов держится на переговорах, и здесь собственники теряют деньги чаще всего — потому что приходят просить, а не договариваться.
Работает другой заход. Перед разговором с арендодателем посчитайте, сколько стоит ему ваш уход: месяцы простоя, ремонт под нового арендатора, скидка на въезд. Скидка, о которой вы просите, почти всегда меньше этой суммы — и разговор из просьбы превращается в арифметику, где выигрывают оба.
С поставщиками то же самое, только валюта другая: объём и предсказуемость. Гарантированный заказ на квартал, консолидация мелких закупок в одну, готовность подстроиться под их логистику — за это дают условия, которых нет в прайсе. А вот просьба «дайте скидку, у нас тяжёлый год» без встречного предложения не даёт ничего, кроме испорченной переговорной позиции.
С подрядчиками полезно раз в год выходить на рынок и собирать альтернативные предложения — не для того, чтобы обязательно менять исполнителя, а чтобы знать реальную цену работы. Подрядчик, который знает, что его давно не сравнивали, дорожает сам собой.
И одно правило на все переговоры: заходить до просрочки. Пока вы платите вовремя, вы партнёр, с которым обсуждают условия. После первой задержки вы — должник, и разговор идёт уже о другом.
Отдельно: налоги 2026 и цены
Налоги не сокращают — их пересчитывают в цене. Рост НДС до 22% и снижение порога освобождения на упрощёнке до 20 млн не выглядят статьёй, которую режут, но маржу они съедают молча.
Типичная ошибка — оставить прежний прайс и надеяться, что разница растворится в обороте. Она не растворяется: при марже в 15% рост налоговой нагрузки на два-три пункта съедает пятую часть прибыли. Второй крайний вариант — механически поднять цены на всю разницу и потерять часть клиентов там, где спрос чувствителен.
Рабочий путь посередине: пересчитать маржу по каждой товарной группе или услуге, поднять цену там, где спрос это выдерживает, и найти компенсацию в себестоимости на позициях, где поднимать нельзя. Нужна не смелость, а расчёт по позициям — тот же, что и для любого другого решения о расходах. Как пересобрать цены под новую ставку, разобрано в материале «НДС 22 процента».
Расходы на персонал: как сокращать ФОТ и не обрушить работу
ФОТ почти всегда самая крупная статья, и именно поэтому к ней тянутся первой. С 2026 года цена ошибки выросла: для большинства МСП льготная ставка взносов в 15% отменена, и зарплата в пределах базы обходится компании в 30% сверху (постановление Правительства РФ № 1705); пониженный тариф сохранён только для видов деятельности из правительственного перечня (распоряжение Правительства РФ № 4125-р). Считать нагрузку на фонд по «чистой» зарплате больше нельзя — реальная цифра заметно выше.
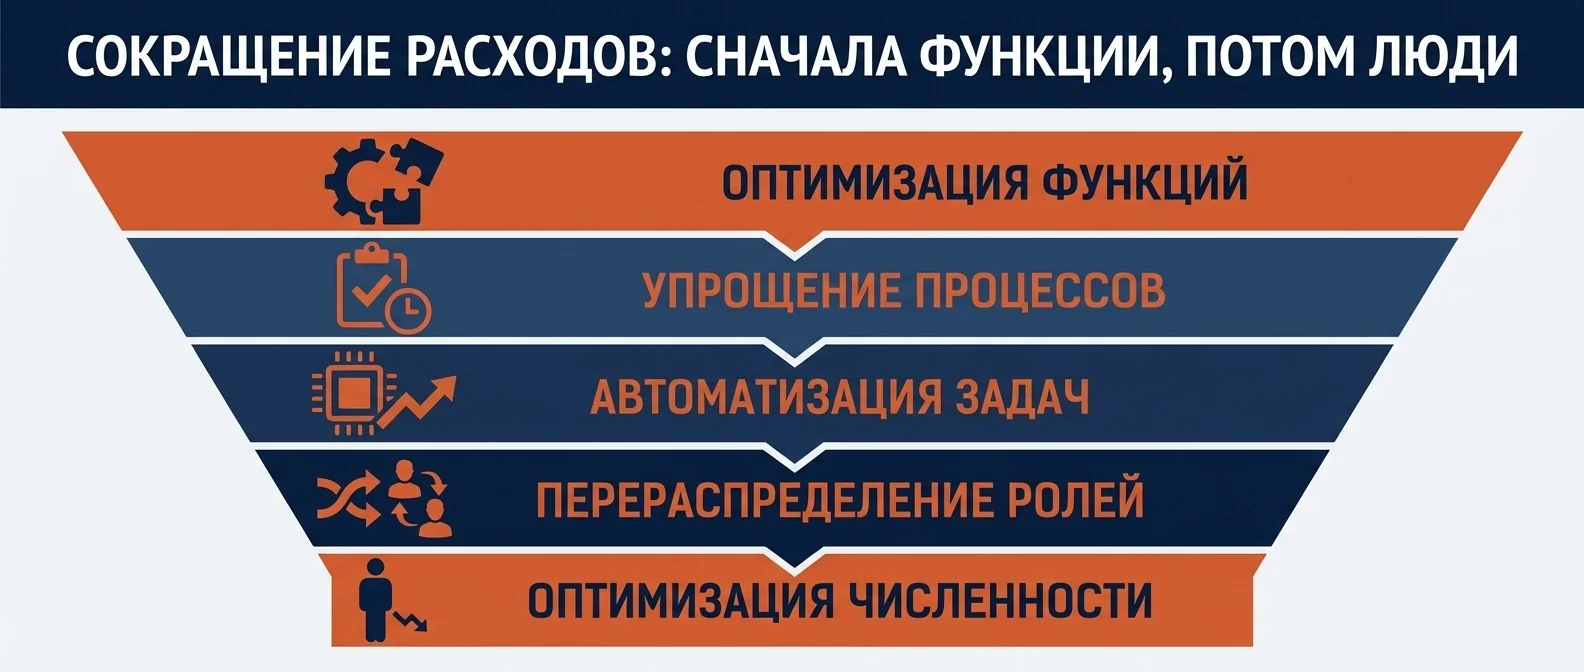
Первое правило: сокращают не людей, а функции — подробный разбор порядка в статье «Сокращение персонала». Разница принципиальная. Когда сокращают людей, руководитель выбирает по личным ощущениям — кто слабее, кто спорит, кто пришёл позже. Работа при этом никуда не девается: она перетекает на оставшихся, размывается между отделами и в итоге делается хуже и дольше. Когда сокращают функции, сначала отвечают на вопрос, какая работа компании больше не нужна или может выполняться иначе, и только потом смотрят, кто её делал.
Важно: решение принимается по оргструктуре, а не по списку фамилий. Сначала — какая работа компании больше не нужна, и только потом — кто её делал.
Поэтому честное сокращение ФОТ начинается с оргструктуры: какие функции есть, кто их выполняет, сколько времени каждая занимает, какая из них создаёт выручку, а какая обслуживает саму себя. Часто выясняется, что три человека делают одну работу через согласования, а один делает работу, которая никому не нужна с прошлого года.
Второе правило: считать полную стоимость сокращения. Увольнение — это не только минус зарплата. Это выплаты при расторжении, потеря компетенции, время на передачу дел, просадка в работе на период адаптации и стоимость найма, если через полгода человека придётся искать заново. Эту арифметику обычно не делают — а она часто показывает, что договориться дешевле, чем расстаться.
Третье: до увольнений есть промежуточные ходы. Перевод на неполный рабочий день или неполную неделю. Пересбор системы оплаты — перенос части фиксированной зарплаты в переменную, привязанную к результату, чтобы ФОТ дышал вместе с выручкой, а не давил на неё в плохой месяц. Отказ от переработок. Заморозка найма на открытые вакансии вместо сокращения работающих. Каждый из этих ходов сохраняет людей и снижает нагрузку на фонд.
И четвёртое, о чём забывают: доля ФОТ в выручке важнее его абсолютного размера. Если фонд растёт быстрее выручки, маржа сжимается, даже когда обороты выглядят прилично. Эту долю имеет смысл держать на панели показателей и смотреть еженедельно, а не обнаруживать раз в год.
Чего трогать нельзя
Есть расходы, экономия на которых возвращается кратно — обычно через два-три месяца, когда исправлять уже дороже.
Всё, что приводит клиентов. Отключить маркетинг — самый быстрый способ увидеть красивый отчёт в этом месяце и пустую воронку в следующем квартале. Если продвижение работает плохо — это повод разобраться в эффективности каналов, а не выключить рубильник целиком.
Продажи. Сокращение менеджеров при падающем спросе — решение, которое ускоряет падение. Спрос упал, значит на каждую сделку нужно больше касаний, а не меньше рук.
Качество и контроль. Экономия на приёмке, проверках и обслуживании возвращается браком, рекламациями и потерей клиентов, которых потом придётся возвращать за деньги в разы большие сэкономленных.
Ключевые люди. Уход одного человека, на котором держится производство или отношения с ключевыми клиентами, стоит дороже, чем полугодовая экономия на всём отделе. В кризис сильные уходят первыми — им есть куда.
Обязательства перед государством. Задержка налогов и взносов — самый дорогой кредит из доступных: пени, блокировки счетов, внимание проверяющих.
Учёт. Экономия на том, что показывает вам реальную картину, — это экономия на зрении в темноте. Именно в кризис данные нужны чаще, а не реже.
Простой тест перед любым сокращением: если этой траты не станет, компания станет зарабатывать меньше — сразу или через полгода? Если да, это не расход, а вложение, и резать его нужно последним.
Себестоимость: где на самом деле лежат деньги
Пока идёт борьба с офисными тратами, основные деньги часто лежат в себестоимости — в том, во что компании обходится сам продукт или услуга.
Здесь и находится главный резерв: закупочные цены, потери и брак, простои, переделки, логистика, загрузка оборудования и людей. Один процент себестоимости в производственной компании обычно весит больше, чем весь список офисных сокращений вместе взятый.
Проблема в том, что реальную себестоимость знают далеко не все. В расчёт не попадают то доставка, то упаковка, то время руководителя, то стоимость возвратов — и компания годами продаёт часть ассортимента в минус, компенсируя его прибылью от другой части. В кризис такая невидимая дыра становится смертельной: выручка упала, компенсировать нечем.
Поэтому если у вас производство, монтаж, услуги с материалами или любой продукт со сложной структурой затрат — начинать разбор расходов правильнее не с подписок, а отсюда. Как её считать и где в ней обычно теряются деньги — в материале «Себестоимость продукции».
План на 30 дней: как провести сокращение расходов по шагам
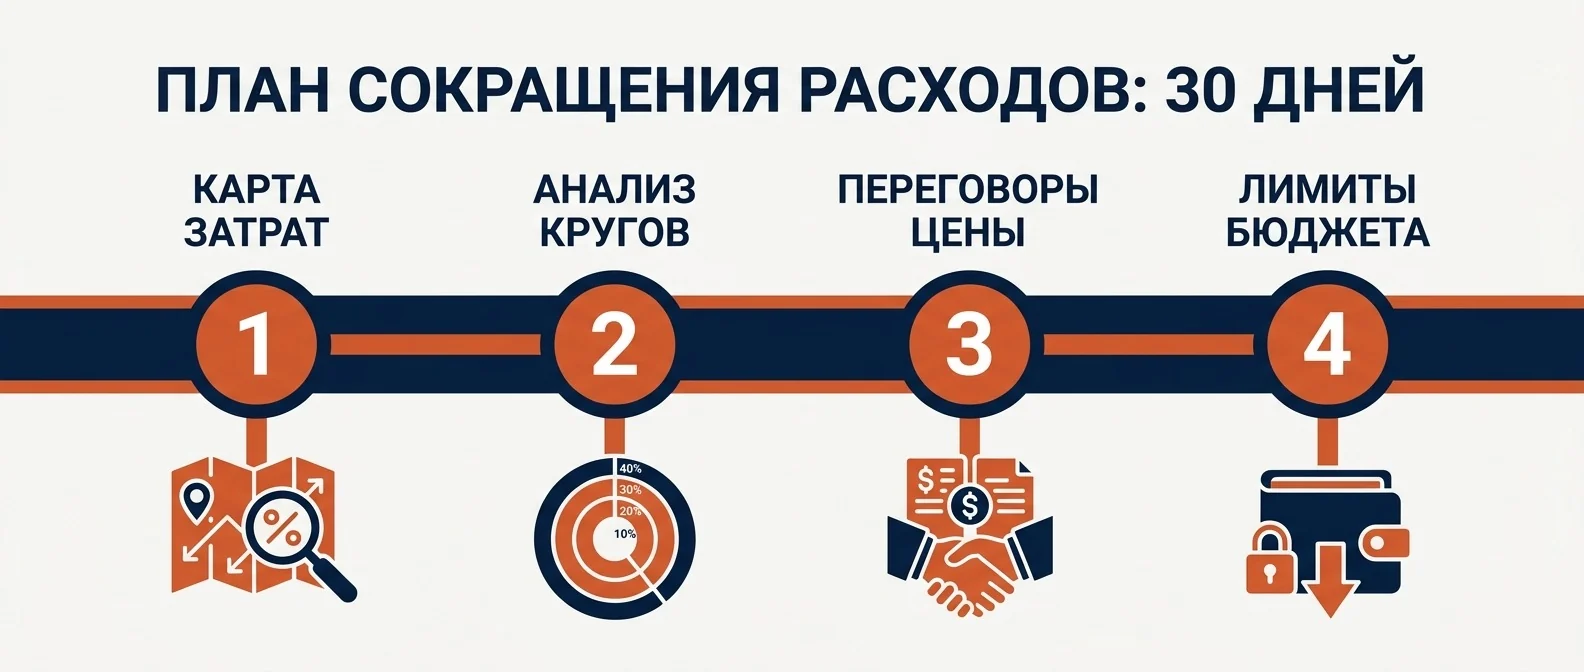
Неделя первая — собрать картину. Выгрузите все платежи за три месяца, разложите по статьям, посчитайте долю каждой в выручке. Отдельно посчитайте ФОТ со взносами и его долю. Никаких решений на этой неделе не принимайте — сначала карта.
Совет: на первой неделе не принимайте ни одного решения о сокращении. Решение, принятое до карты расходов, почти всегда бьёт не туда.
Неделя вторая — разложить по кругам. Пройдите по каждой статье и отнесите её к одному из четырёх кругов. Работайте с руководителями, но решение о круге оставляйте за собой: каждый защищает свой бюджет, это нормально. По каждой статье круга четвёртого запишите, сколько выручки на ней держится.
Неделя третья — резать первый и второй круг. Отключить, отменить, пересогласовать. По второму кругу — назначить переговоры с арендодателем и подрядчиками, собрать альтернативные предложения. Здесь важно довести до конца: половина экономии теряется на том, что «договорились пересмотреть» и не пересмотрели.
Неделя четвёртая — решения по людям и лимиты. Если после первых двух кругов дыра не закрыта, переходите к функциям: что компания перестаёт делать, какие роли схлопываются, где хватит неполного дня. Одновременно установите лимиты по статьям на следующий квартал и назначьте, кто за каждую отвечает.
Дальше оптимизация расходов превращается в ежемесячный разбор: план по статье, факт, отклонение, причина. Без этого через квартал вы вернётесь к исходным цифрам.
Как удержать режим экономии
Разовая кампания не работает — расходы отрастают. Работает система, и сокращение расходов держится в ней на трёх вещах.
Лимиты по статьям. У каждой статьи есть потолок на месяц и владелец — руководитель, который отвечает за то, чтобы в него уложиться. Не «стараться экономить», а конкретная цифра.
Правило на новый расход. Любая новая трата появляется только через ответ на вопрос, какую выручку она приносит или какой риск закрывает, и с датой, когда вы вернётесь и проверите. Это отсекает большую часть будущего балласта.
Регулярный разбор. Раз в месяц — двадцать минут по отчёту: где ушли за лимит и почему. Раз в квартал — пересмотр самих лимитов. Это скучная работа, и именно поэтому она первой выпадает; но без неё сокращение живёт ровно один квартал.
Что говорить команде
Сокращения невозможно провести тихо. Люди видят исчезнувшие подписки, отменённые проекты и уволенных коллег — и в отсутствие объяснений достраивают картину сами, обычно худшую, чем есть. Дальше начинается то, что стоит дороже любой экономии: сильные сотрудники, у которых есть выбор, начинают его использовать.
Работает простая рамка. Сказать, что происходит с рынком и с компанией — без драматизации и без бодрого вранья, что «всё отлично». Сказать, что уже сделано: начали с трат, которые не влияли на работу, и показать конкретику. Сказать, что будет дальше и по какому принципу принимаются решения — по функциям, а не по симпатиям. И сказать, что не обсуждается: качество работы с клиентами, обязательства по зарплате, сроки.
Отдельно — про сроки самой информации. Если решения ещё нет, честнее сказать «решения нет, будет к такому-то числу», чем молчать. Пауза без объяснений всегда заполняется слухами, и слухи разрушительнее плохой новости.
И последнее: разговор нужен не только общий, но и с ключевыми людьми лично. Тем, на ком держится выручка и производство, стоит прямо сказать, что их роль в планах компании не под вопросом. Это ничего не стоит и удерживает тех, чей уход в кризис обходится дороже всего.
Частые ошибки при сокращении расходов
Резать всем поровну. «Минус 15% каждому отделу» выглядит справедливо и разрушает работу: у одних 15% — это лишние подписки, у других — половина производственной мощности.
Сокращать по громкости возражений. Остаются расходы тех руководителей, кто умеет спорить, а не тех, кто приносит деньги.
Считать экономию, а не результат. Сэкономили 300 тысяч на логистике, потеряли миллион на сорванных сроках — в отчёте об экономии второй цифры не будет.
Путать сокращение расходов с задержкой платежей. Пока вы двигаете сроки, меняется календарь, а не экономика компании.
Сокращать молча. Люди видят увольнения и додумывают худшее — сильные начинают искать работу первыми. Объяснить, что происходит и каков план, дешевле, чем потом искать замену ключевым.
Останавливаться после первой волны. Первые сокращения дают быстрый эффект, компания выдыхает и возвращается к прежнему темпу трат. Через квартал всё повторяется.
Экономить на том, что показывает цифры. Учёт, аналитика, контроль качества — последнее, что стоит трогать в кризис.
Часто задаваемые вопросы
С чего начать, если считать некогда, а деньги кончаются на этой неделе
Насколько можно сократить расходы без вреда для бизнеса
Сокращать людей или урезать зарплаты
Что делать с арендой, если платить тяжело
Кто в компании должен вести сокращение расходов
Как понять, что сокращение прошло правильно
Коротко
Сокращение расходов — это не список запретов, а порядок работы. Сначала увидеть структуру: статьи, доли в выручке, связь с деньгами на входе. Потом отделить настоящие расходы от передвинутых платежей. Потом резать по кругам — от того, что не влияет на выручку, к тому, что её кормит, а не наоборот. Персонал сокращать через функции, а не через фамилии, и считать полную стоимость решения. И держать режим лимитами и регулярным разбором, иначе через квартал вы окажетесь там же, но с ослабленной компанией.