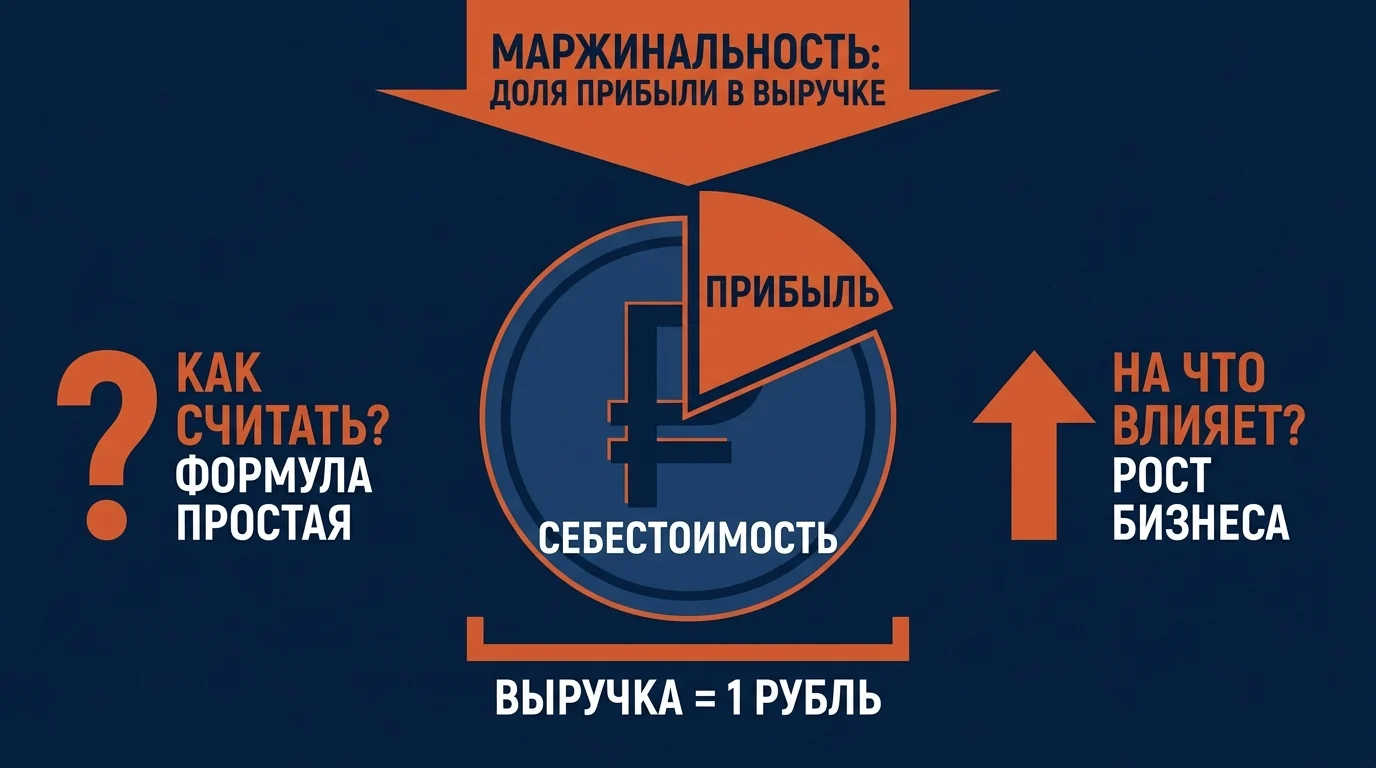
Оборот растёт, а денег на счету не прибавляется. Знакомая история: продаж стало больше, менеджеры довольны, склад крутится — а в конце месяца выясняется, что платить поставщикам особо нечем. Первое, что слышит собственник от финансиста в такой ситуации: «у вас низкая маржинальность».
Слово звучит понятно ровно до момента, когда нужно посчитать его самому. Тогда начинается путаница: маржинальность, маржа и наценка перемешиваются, каждый считает по-своему, и разговор заходит в тупик.
Разберём по-человечески: что такое маржинальность, как её посчитать на своих цифрах, чем она отличается от маржи и наценки, какая считается нормальной именно для вашего бизнеса и что делать, если она вас не устраивает.
- Что такое маржинальность простыми словами
- Формула маржинальности
- Как посчитать маржинальность: примеры на цифрах
- Пример 1: торговая компания
- Пример 2: услуги
- Пример 3: маркетплейс
- Маржа, маржинальность и наценка: в чём разница
- Какая маржинальность считается нормальной
- Правило сорока
- Второй подход: своя история
- Маржинальность по товарам, направлениям и клиентам
- Маржинальность продаж, товара и бизнеса: это одно и то же?
- Как правильно считать среднюю маржинальность
- Маржинальность и точка безубыточности
- Сколько можно платить за привлечение клиента
- Откуда брать данные, чтобы расчёт не врал
- Что делать, если маржинальность низкая
- Особенности расчёта в разных типах бизнеса
- Как часто считать и кто это делает
- Четыре ошибки в работе с маржинальностью
- Что спросить у своего финансиста
- С чего начать, если сейчас не считается ничего
- Часто задаваемые вопросы
- Коротко: маржинальность в семи пунктах
- Выводы
Что такое маржинальность простыми словами
Маржинальность — это доля прибыли в выручке, выраженная в процентах. Она отвечает на вопрос: сколько копеек с каждого заработанного рубля остаётся у компании после того, как оплачены прямые расходы на этот заработок.
Пример на бытовом уровне. Вы купили товар за 700 рублей и продали за 1000. У вас осталось 300 рублей. Маржинальность этой сделки — 30%, потому что 300 рублей составляют 30% от тысячи, которую вам заплатил покупатель.
Ключевое здесь: считаем от выручки, а не от закупки. На этой развилке спотыкаются чаще всего — разберём её отдельно.
Зачем это нужно на практике. Маржинальность показывает эффективность, а не масштаб. Оборот говорит, сколько денег через вас прошло. Маржинальность говорит, сколько из них было вашими. Компания с оборотом 50 миллионов и маржинальностью 5% зарабатывает меньше, чем компания с оборотом 20 миллионов и маржинальностью 25% — при том, что первая выглядит крупнее и солиднее.
Именно поэтому рост оборота без роста прибыли — типовая ловушка. Собственник наращивает продажи, гордится цифрами, а денег не становится больше, потому что каждый новый рубль выручки приносит слишком мало прибыли.
Формула маржинальности
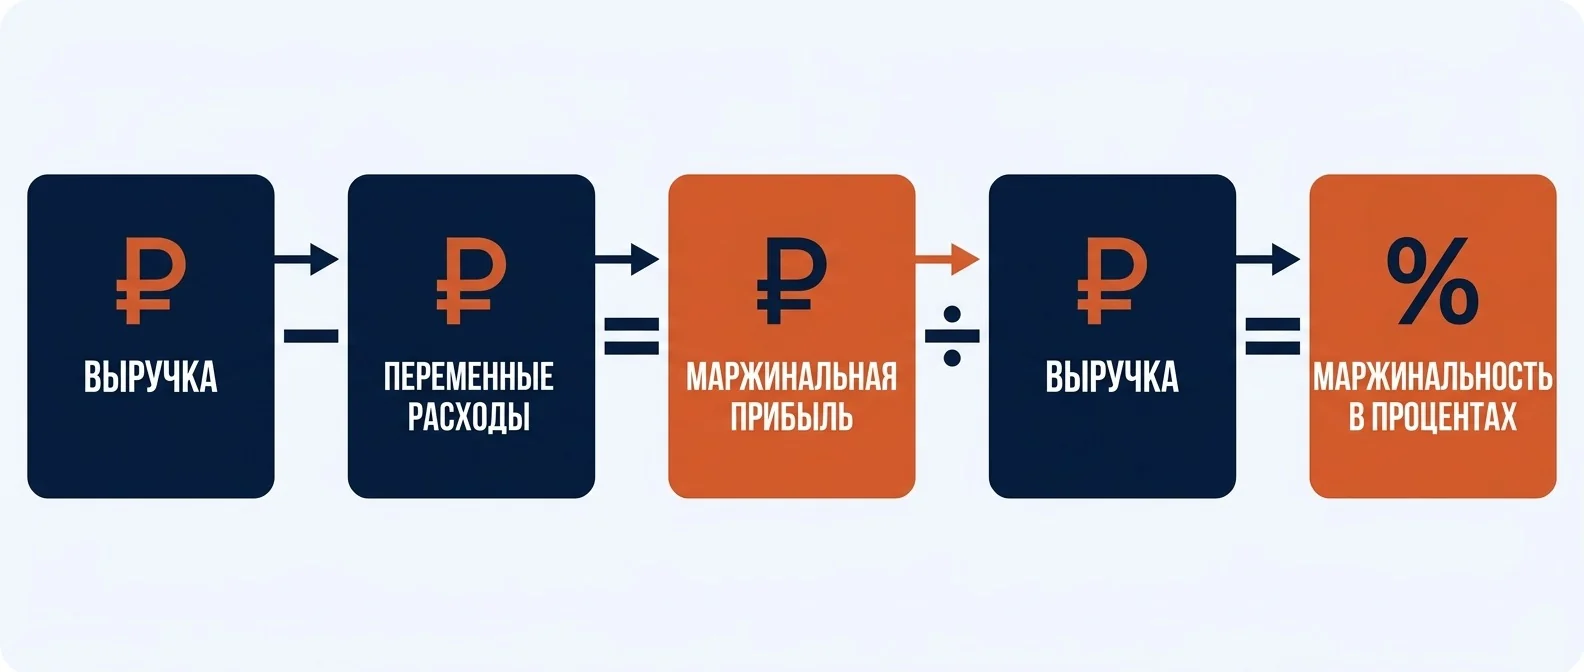
Базовая формула выглядит так:
Маржинальность = (Выручка − Переменные расходы) ÷ Выручка × 100%
Разберём каждую часть формулы: ошибки прячутся именно здесь, а не в арифметике.
Выручка — деньги, которые заплатили клиенты за период. Без НДС, если вы работаете с НДС: иначе вы посчитаете чужие деньги как свои. Не путайте выручку с поступлениями на счёт — если работаете с отсрочкой, это разные цифры.
Переменные расходы — те, что растут вместе с продажами. Закупка товара, сырьё, сдельная оплата производственных рабочих, процент менеджеру с продажи, доставка до клиента, эквайринг, комиссия маркетплейса. Правило простое: если продаж не будет, этих расходов тоже не будет.
Разница между ними называется маржинальной прибылью. Это те деньги, которыми компания покрывает всё остальное: аренду, окладную часть зарплат, бухгалтерию, рекламу, налоги — и только потом остаётся чистая прибыль.
Что не входит в переменные расходы: аренда офиса, оклады административного персонала, бухгалтерское обслуживание, связь, амортизация. Они не зависят от того, продали вы сто единиц или ноль. Если вы включите их в расчёт, вы получите не маржинальность, а рентабельность — другой показатель с другим смыслом.
Как посчитать маржинальность: примеры на цифрах
Пример 1: торговая компания
Компания продаёт строительные материалы. За месяц:
- выручка — 4 200 000 рублей;
- закупка проданного товара — 2 940 000 рублей;
- доставка до клиентов — 168 000 рублей;
- процент менеджерам с продаж — 126 000 рублей.
Переменные расходы: 2 940 000 + 168 000 + 126 000 = 3 234 000 рублей. Маржинальная прибыль: 4 200 000 − 3 234 000 = 966 000 рублей. Маржинальность: 966 000 ÷ 4 200 000 × 100% = 23%.
Что это значит на практике: с каждого рубля выручки у компании остаётся 23 копейки на аренду, оклады, налоги и собственную прибыль. Если постоянные расходы съедают больше 966 тысяч в месяц, компания работает в убыток при любом обороте.
Пример 2: услуги
Студия делает ремонты. За месяц:
- выручка — 3 000 000 рублей;
- материалы — 900 000 рублей;
- сдельная оплата бригадам — 1 200 000 рублей.
Переменные: 2 100 000. Маржинальная прибыль: 900 000. Маржинальность: 30%.
Здесь видно, почему в услугах маржинальность обычно выше, чем в торговле: нет закупки товара, основной переменный расход — труд.
Пример 3: маркетплейс
Продавец на площадке:
- выручка — 1 500 000 рублей;
- закупка — 900 000;
- комиссия площадки — 225 000;
- логистика и хранение — 135 000;
- реклама внутри площадки — 90 000.
Переменные: 1 350 000. Маржинальная прибыль: 150 000. Маржинальность: 10%.
Тот же товар, та же работа — но модель съедает две трети маржи. Это не ошибка расчёта, это особенность канала, и её нужно знать до того, как вы туда пойдёте.
Маржа, маржинальность и наценка: в чём разница
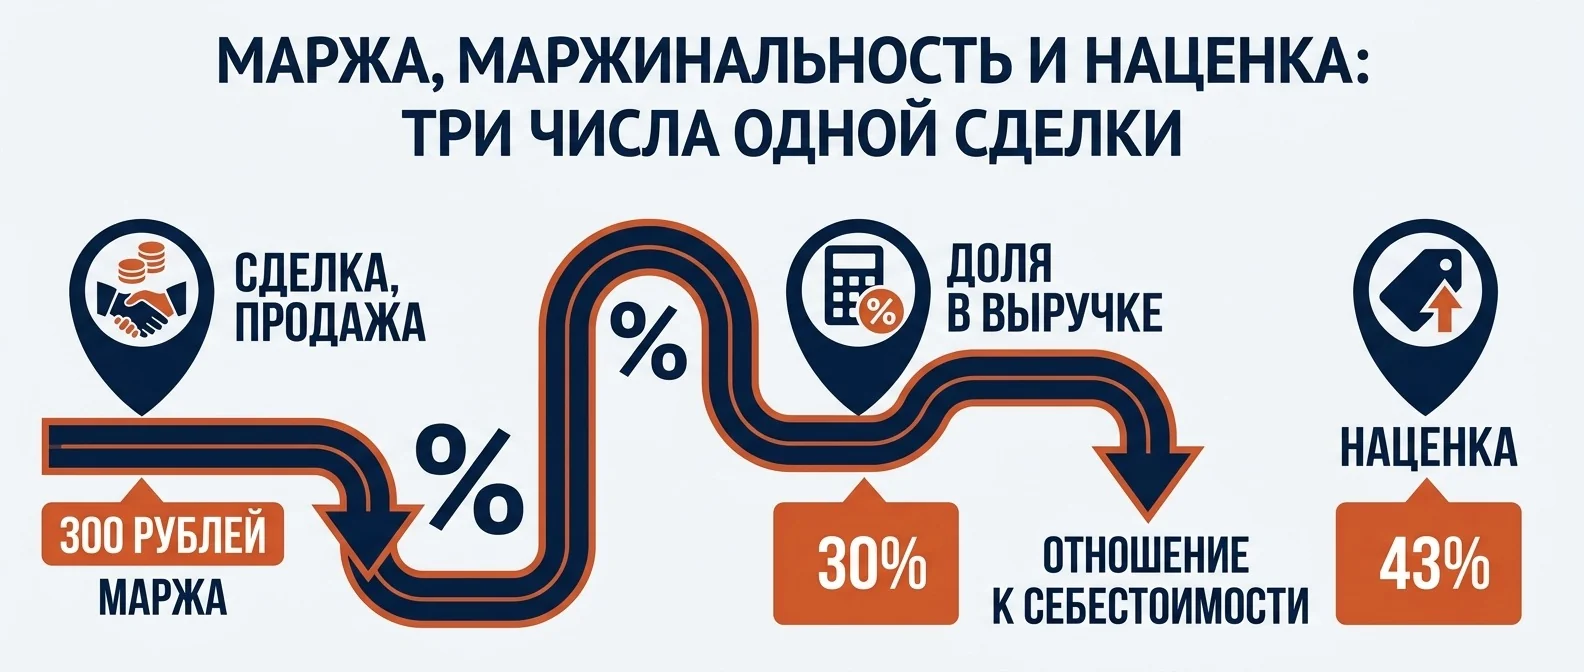
Три показателя, которые путают постоянно. Разведём их на одном примере: купили за 700, продали за 1000.
Маржа — это разница в рублях. 1000 − 700 = 300 рублей. Абсолютная величина, деньги.
Маржинальность — та же разница, но в процентах от выручки. 300 ÷ 1000 = 30%.
Наценка — та же разница, но в процентах от закупки. 300 ÷ 700 = 43%.
Одна и та же сделка. Три разных числа: 300, 30% и 43%. Отсюда и вечные споры в компаниях — один говорит «у нас наценка 43%», второй «у нас маржинальность 30%», и оба правы, просто считают от разного.
Практическое следствие, которое стоит дорого. Наценка всегда выглядит красивее маржинальности, и на этом легко себя обмануть. Наценка 100% — это маржинальность 50%. Наценка 30% — это маржинальность всего 23%. Если вы планируете прибыль по наценке, а расходы считаете от выручки, вы систематически завышаете ожидания.
| Показатель | От чего считается | Пример (купили 700, продали 1000) |
|---|---|---|
| Маржа | в рублях | 300 ₽ |
| Маржинальность | от выручки | 30% |
| Наценка | от закупки | 43% |
Ещё один сосед по путанице — рентабельность. Она считается от прибыли после всех расходов, включая аренду и оклады. Маржинальность показывает потенциал сделки, рентабельность — итог работы компании. Бизнес может иметь высокую маржинальность и нулевую рентабельность, если постоянные расходы раздуты.
Какая маржинальность считается нормальной
Самый частый вопрос и самый бесполезный ответ в интернете: «зависит от отрасли». Зависит, конечно. Но с этим ответом ничего нельзя сделать.
Начнём с того, что разброс действительно огромный. Павел Котов, основатель Business Commandos, описывает его так:
«У всех бизнесов разная маржинальность. Например, маржинальность в консалтинге может составлять 50%, в то время как в бизнесе на маркетплейсах маржинальность может быть процентов 10, а то и ниже. Это абсолютно нормально».
То есть сравнивать себя со «средним по рынку» бессмысленно: у вас другая модель, другой канал, другая структура расходов. Нужен ориентир, который считается от вашей ситуации.
Правило сорока
Есть подход, который Павел Котов формулирует так:
«Второй из возможных подходов — это использовать правило сорока, которое широко применяют инвесторы из Кремниевой долины. Это правило говорит о том, что если маржинальность вашего бизнеса и его годовой рост в сумме дают 40, то в целом с вашим бизнесом всё в порядке».
Логика простая: бизнес имеет право быть низкомаржинальным, если он быстро растёт — он вкладывает маржу в рост. И наоборот: если рост остановился, маржинальность обязана быть высокой, иначе бизнес не имеет смысла.
Оговорка про происхождение. В исходном виде правило сформулировал инвестор, а описал его Брэд Фельд в 2015 году: там складываются годовой рост и прибыль (EBITDA), и адресовано оно было крупным SaaS-компаниям. Применение его к маржинальности небольшого бизнеса — это адаптация, а не буквальное следование первоисточнику. Как быстрая проверка «сходится или нет» работает, как норматив — нет.
С чем сравнивать вместо рынка: с собой год назад и с соседним направлением внутри своей же компании. Обе цифры вы считаете по одним правилам, поэтому разница в них означает ровно то, что означает, — а не разницу в методиках учёта, как при сравнении с чужим отчётом.
Как это выглядит на практике:
- растёте на 30% в год, маржинальность 10% — сумма 40, всё в порядке;
- рост 10%, маржинальность 30% — сумма 40, тоже нормально;
- рост 5%, маржинальность 8% — сумма 13, и это сигнал: бизнес не растёт и не зарабатывает.
Отсюда практический способ определить свою норму: посмотрите свой годовой рост, вычтите его из 40 — получите ориентир по маржинальности. Растёте на 15% — целитесь примерно в 25%.
Правило не закон физики, это ориентир для быстрой самопроверки. Но оно лучше, чем «зависит от отрасли», потому что даёт число, с которым можно работать.
Если и это кажется сложным, у Павла Котова есть ответ проще — и одновременно жёсткая нижняя граница, ниже которой закладываться нельзя.

Второй подход: своя история
Если правило сорока кажется абстрактным, есть более приземлённый способ. Посчитайте маржинальность за последние двенадцать месяцев помесячно и посмотрите на динамику. Падает — ищите причину. Держится — у вас есть своя норма, и дальше вопрос в том, устраивает ли она вас при текущих постоянных расходах.
Свои цифры за год честнее любого отраслевого бенчмарка, потому что учитывают именно вашу модель.
Перестаньте продавать в минус посчитаем, что зарабатывает каждый товар и сделка
Соберём финансовую модель на ваших цифрах: увидите маржинальность по каждому направлению и поймёте, что тянет прибыль вниз. Первый шаг — бесплатная установочная встреча, час и ни к чему не обязывает.
Построить финансовую модель →Маржинальность по товарам, направлениям и клиентам
Средняя маржинальность по компании — цифра для отчёта. Решения принимаются на разрезах.
По товарам или услугам. Почти в каждом бизнесе работает принцип Парето: небольшая часть ассортимента приносит основную часть маржинальной прибыли, а длинный хвост позиций либо зарабатывает копейки, либо тянет вниз. Пока вы не посчитали маржинальность по каждой позиции, вы не знаете, что именно кормит компанию.
Типовое открытие при первом же расчёте: самый популярный товар оказывается одним из самых низкомаржинальных. Его много продают, потому что он дешёвый и его легко купить, — и он же занимает большую часть времени менеджеров.
По каналам продаж. Один и тот же товар в рознице, опте и на маркетплейсе даёт разную маржинальность — из-за комиссий, логистики и скидок. Канал, который даёт больше всего выручки, может давать меньше всего прибыли.
По клиентам. Крупный клиент почти всегда просит скидку, отсрочку и особые условия. Иногда после всех уступок он приносит меньше прибыли, чем несколько средних. Пока это не посчитано, кажется, что крупный клиент — благо по определению.
По менеджерам. Если у продавцов есть право давать скидку, маржинальность их сделок будет разной. Менеджер с самой большой выручкой может оказаться менеджером с самой низкой маржинальной прибылью — просто потому, что он продаёт скидкой, а не аргументами.
Каждый разрез обычно вскрывает что-то неприятное. Поэтому их и не считают.
Маржинальность продаж, товара и бизнеса: это одно и то же?
В запросах эти формулировки встречаются как синонимы, но считаются они от разных данных, и путать их дорого.
Маржинальность товара или услуги — по одной позиции. Берём цену продажи конкретной единицы и вычитаем прямые расходы именно на неё. Нужна для решений по ассортименту и по скидкам: можно ли давать скидку на эту позицию и до какого предела.
Маржинальность продаж — по потоку сделок за период, обычно в разрезе канала, менеджера или сегмента клиентов. Нужна для управления коммерческой политикой: где мы зарабатываем, а где просто крутим оборот.
Маржинальность бизнеса — по компании целиком за период. Нужна для оценки модели: выдерживает ли бизнес свои постоянные расходы и есть ли запас на развитие.
Числа будут разными, и это нормально. Маржинальность товара почти всегда выше маржинальности бизнеса, потому что на уровне компании в переменные расходы попадает то, чего не видно на уровне единицы: логистика партии, брак, возвраты, бонусы за объём.
Практическое правило: для решений по цене и ассортименту смотрите товар, для решений по каналам — продажи, для решений о развитии — бизнес целиком. Одна цифра на все три задачи не работает.
Как правильно считать среднюю маржинальность
Здесь прячется ошибка, которую допускают почти все, кто считает в таблице вручную.
Нельзя складывать проценты и делить на количество позиций. Если у вас три товара с маржинальностью 10%, 30% и 50%, средняя не равна 30%. Она равна 30% только в одном случае — если все три продались на одинаковую сумму.
Считать нужно от денег:
Средняя маржинальность = вся маржинальная прибыль ÷ вся выручка × 100%
Пример. Товар А: выручка 900 000, маржинальная прибыль 90 000 — это 10%. Товар Б: выручка 100 000, маржинальная прибыль 50 000 — это 50%. Простое среднее даёт 30%. Реальность: (90 000 + 50 000) ÷ 1 000 000 = 14%.
Разница в два раза. И решения на её основе будут противоположными: с 30% компания выглядит здоровой, с 14% — едва сводящей концы.
Важно: любая средняя маржинальность считается взвешенно, по выручке — маржинальная прибыль делится на выручку, а не проценты складываются между собой. Если в отчёте, который вам принесли, этого не видно, переспросите, как считали.
Маржинальность и точка безубыточности
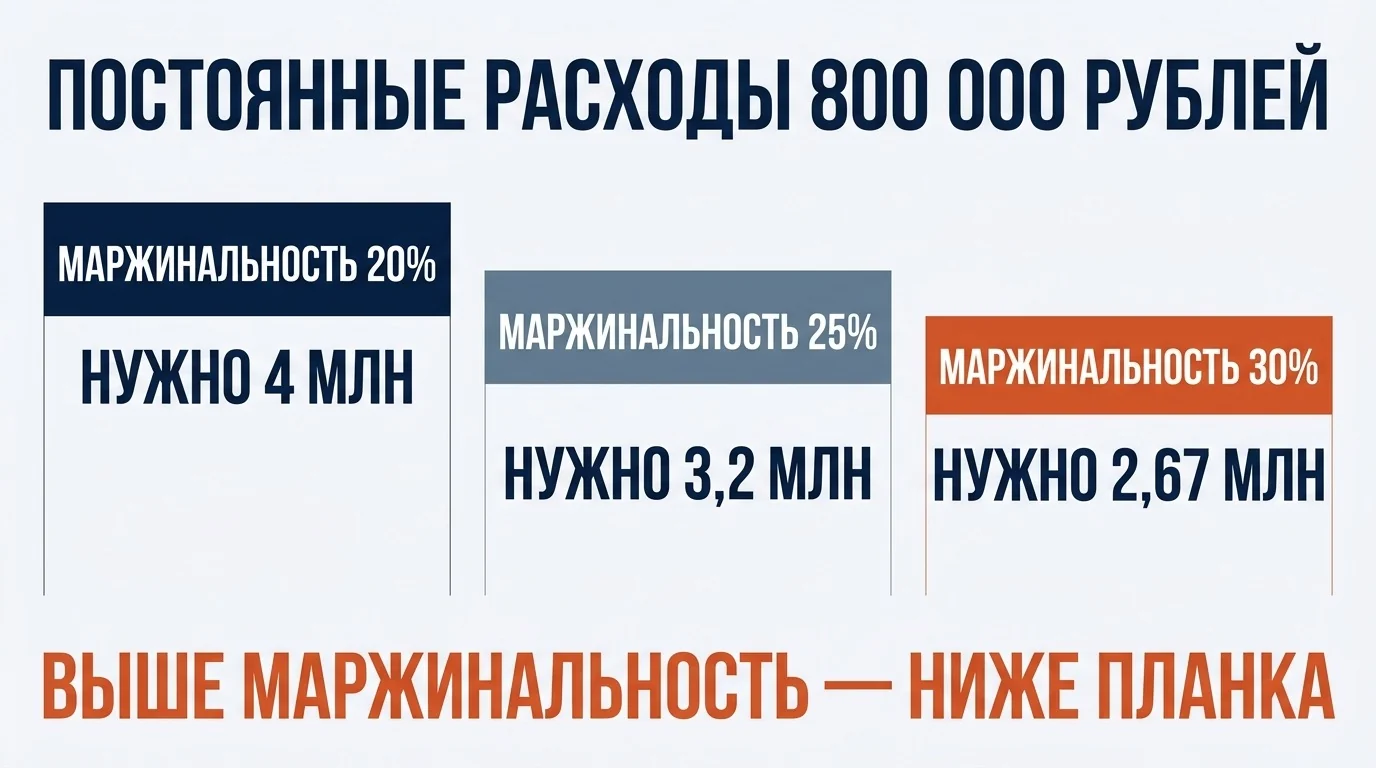
Маржинальность напрямую определяет, сколько вам нужно продавать, чтобы просто не уйти в минус.
Формула точки безубыточности в деньгах:
Точка безубыточности = Постоянные расходы ÷ Маржинальность
Пример. Постоянные расходы компании — 800 000 рублей в месяц: аренда, оклады, бухгалтерия, связь. Маржинальность — 25%. Значит, для выхода в ноль нужна выручка 800 000 ÷ 0,25 = 3 200 000 рублей.
Теперь посмотрите, что делает с этой цифрой изменение маржинальности. При 20% нужно уже 4 миллиона выручки. При 30% достаточно 2,67 миллиона. Пять процентных пунктов вниз — и нужный оборот вырастает на четверть; пять пунктов вверх — и он падает почти на шестую часть.
Это самое наглядное объяснение, почему маржинальность важнее оборота. Работая над процентом, вы снижаете планку, которую нужно взять. Работая только над оборотом, вы поднимаете себе планку сами: больше продаж — больше переменных расходов, а постоянные никуда не делись.
Практический вывод для планирования: прежде чем ставить план продаж на год, посчитайте свою точку безубыточности при текущей маржинальности. Часто выясняется, что план, который казался амбициозным, на самом деле едва покрывает расходы.
Сколько можно платить за привлечение клиента
Ещё одно решение, которое напрямую упирается в маржинальность, — реклама.
Логика простая: расходы на привлечение вы платите из маржинальной прибыли, а не из выручки. Если средний чек 30 000 рублей, а маржинальность 20%, с одной продажи у вас остаётся 6 000 рублей. Это и есть весь ваш бюджет на привлечение этого клиента — из него же нужно оставить что-то на постоянные расходы и прибыль.
Значит, платить 5 000 за заявку при конверсии заявки в продажу 30% — гарантированный убыток: три заявки стоят 15 000, приносят одну продажу с маржинальной прибылью 6 000.
Тот же расчёт объясняет, почему бизнесы с низкой маржинальностью почти не могут покупать дорогой трафик и вынуждены работать на потоке, повторных продажах или сарафане. И почему в высокомаржинальных нишах рекламные бюджеты выглядят пугающе большими — там есть из чего платить.
Если считать не только первую продажу, а всю жизнь клиента, картина меняется: при повторных покупках допустимая стоимость привлечения растёт кратно. Это отдельная тема — юнит-экономика, где считаются CAC и LTV.
Откуда брать данные, чтобы расчёт не врал
Здесь начинается то, о чём молчат статьи с формулами: формула простая, а достоверные числа для неё есть далеко не у всех.
Три типовые проблемы.
Себестоимость не собрана. В бухгалтерии она считается по своим правилам и для своих целей, а управленческая себестоимость — другая. В неё нужно включить всё, что реально относится к конкретной продаже: закупку, доставку, упаковку, комиссию, процент менеджера. Как её собирают по шагам, разобрано в материале про себестоимость продукции. Если этого нет, маржинальность считается «на глазок» и любое решение на её основе — лотерея.
Расходы не разделены на переменные и постоянные. Пока в учёте всё лежит одной кучей, разделить их можно только вручную и приблизительно.
Данные приходят с опозданием. Маржинальность за прошлый квартал, полученная в середине следующего, — это история, а не инструмент управления. Решения по ассортименту и скидкам принимаются каждую неделю.
Отсюда простое следствие: маржинальность — это не столько формула, сколько следствие управленческого учёта. Считать её без него можно, но результат будет приблизительным настолько, что на нём нельзя строить решения.
Частая подмена: в расчёт берут закупочную цену из бухгалтерской программы и на этом успокаиваются. Доставка, упаковка, эквайринг и процент менеджера остаются за кадром — и маржинальность выходит завышенной на 5–15 пунктов. Проверить просто: сложите маржинальную прибыль по всем сделкам за месяц и сравните с фактическим приростом денег. Разошлось вдвое — значит, часть переменных расходов в расчёт не попала.
Что делать, если маржинальность низкая
Четыре рычага, в порядке скорости отдачи.
Первый: поднять цену. Самый быстрый и самый пугающий. Арифметика жёсткая: при маржинальности 20% поднятие цены на 5% увеличивает маржинальную прибыль на четверть. Никакая экономия не даёт такого эффекта так быстро. Страх потерять клиентов почти всегда преувеличен, а проверяется он не рассуждениями, а тестом на части ассортимента.
Второй: убрать скидки, которые не работают. Скидка в 10% при маржинальности 25% съедает 40% вашей прибыли со сделки. Чтобы компенсировать её объёмом, нужно продать почти в 1,7 раза больше. Проверьте, кто у вас имеет право давать скидки и на каком основании — часто выясняется, что менеджер даёт их просто потому, что так проще закрыть сделку.
Вот как выглядит цена скидки в объёме продаж. Таблица показывает, на сколько процентов нужно вырасти в количестве, чтобы после скидки заработать столько же:
| Ваша маржинальность | Скидка 5% | Скидка 10% | Скидка 15% |
|---|---|---|---|
| 15% | +50% продаж | +200% продаж | не окупается |
| 20% | +33% | +100% | +300% |
| 25% | +25% | +67% | +150% |
| 30% | +20% | +50% | +100% |
| 40% | +14% | +33% | +60% |
Посмотрите на строку с маржинальностью 20%: десятипроцентная скидка требует удвоения продаж, чтобы вы просто остались при своих. Никто таких обещаний менеджеру не даёт, а скидку он выдаёт легко.
При маржинальности 15% скидка в 15% означает работу в ноль независимо от объёма — вы отдаёте всю маржинальную прибыль. Это и есть та ситуация, когда компания «много продаёт и ничего не зарабатывает».
Правило, которое стоит закрепить письменно: право на скидку привязывается к маржинальности позиции, а не к настроению менеджера и не к размеру клиента.
Третий: пересобрать ассортимент. Посчитав маржинальность по позициям, вы увидите, что часть товаров занимает склад, деньги и внимание, принося минимум. Убрать их — значит высвободить оборотные средства и время людей под то, что зарабатывает.
Четвёртый: снизить переменные расходы. Пересмотреть закупочные цены, логистику, комиссии, схему оплаты менеджерам. Полный набор рычагов — в материале про увеличение прибыли компании. Работает медленнее первых трёх, потому что упирается в переговоры с контрагентами.
Чего делать не стоит: резать переменные расходы за счёт качества. Дешёвое сырьё и экономия на доставке поднимут маржинальность в этом месяце и уронят повторные продажи в следующем квартале.
Особенности расчёта в разных типах бизнеса
Формула одна, а вот что относить к переменным расходам — зависит от того, как устроен ваш бизнес. Разберём четыре типовых случая.
Торговля. Самый простой случай: переменные расходы почти целиком складываются из закупочной цены, доставки и комиссий за приём платежей. Главная ловушка — забыть про возвраты и списания. Если у вас возвращают 5% товара, а вы считаете маржинальность по отгрузкам, вы завышаете её на эти же 5%.
Услуги. Основной переменный расход — труд исполнителей, и вот здесь начинаются вопросы. Если мастер на окладе, его зарплата формально постоянная. Но если объём работ вырастет вдвое, вам понадобится второй мастер — значит, на горизонте планирования это всё-таки переменный расход. Практический подход: считайте по факту загрузки, а не по форме оплаты.
Производство. Самый сложный случай. В переменные попадают сырьё, сдельная оплата, энергия на производственные нужды, упаковка. Не попадают амортизация станков и зарплата начальника цеха. Отдельная беда — брак и отходы: их нужно учитывать в себестоимости единицы, иначе маржинальность окажется выше реальной. Именно в производстве расчёт чаще всего оказывается недостоверным без нормальной калькуляции.
Проектный бизнес. Здесь маржинальность считается по проекту целиком, а не по месяцу, потому что расходы и поступления разнесены во времени. Ловушка — не учесть переработки: проект, закрытый с превышением плановых часов, съедает маржу молча, если учёта времени нет.
Как часто считать и кто это делает
Маржинальность полезна ровно в той мере, в какой она попадает к тому, кто принимает решения, и вовремя.
Раз в месяц — по компании и по направлениям. Это уровень собственника: смотрим динамику, сравниваем с точкой безубыточности, решаем стратегические вопросы по каналам и ассортименту.
Раз в неделю — по сделкам и менеджерам, если у вас короткий цикл продажи. Это уровень руководителя отдела: видно, кто продаёт скидкой, а кто аргументами.
По каждой сделке — там, где чек крупный, а переговоры о цене — норма. В этом случае менеджер должен видеть маржинальность до того, как согласует скидку, а не после.
Кто считает. В маленькой компании — собственник или бухгалтер по расширенной задаче. Когда обороты растут, появляется финансист или аналитик. Важно другое: считать должен не тот, кто продаёт. Продавец, считающий собственную маржинальность, невольно оптимизирует расчёт под удобный результат — это не про честность, а про естественный конфликт интересов.
И последнее наблюдение из практики. Компании, которые начинают считать маржинальность регулярно, почти всегда в первый месяц обнаруживают что-то неприятное: направление, работающее в минус, клиента с отрицательной маржой, товар-локомотив, который тянет вниз. Это нормальный результат первого замера, и он окупает саму затею.
Четыре ошибки в работе с маржинальностью
Первая: считать по компании целиком и успокаиваться. Средняя маржинальность 22% может состоять из направления с 45% и направления с 3%. В среднем всё прилично, а на деле одно направление кормит второе. Пока не посчитано по разрезам, вы управляете вслепую.
Вторая: путать маржинальность с прибылью. Высокая маржинальность не означает, что компания зарабатывает. Если маржинальной прибыли не хватает на постоянные расходы, бизнес убыточен при любой маржинальности. Это две разные проверки, и делать нужно обе.
Третья: гнаться за максимумом. Самая высокая маржинальность обычно у самых узких и медленных продуктов. Бизнес живёт не процентом, а произведением процента на оборот. Иногда правильное решение — сознательно снизить маржинальность ради кратного роста объёма, и это нормально, если посчитано заранее.
Четвёртая, самая обидная: посчитать один раз и убрать в стол. Разовый расчёт показывает состояние на дату, а маржинальность меняется постоянно — поставщик поднял цены, площадка изменила комиссию, менеджеры стали чаще давать скидки. Без регулярного замера вы узнаёте о падении из отчёта о прибыли за квартал, когда изменить уже ничего нельзя.
Что спросить у своего финансиста
Если расчётом занимается не собственник, разговор часто выглядит так: приносят цифру, собственник кивает. Пять вопросов, которые превращают этот обмен в управленческий разговор.
Что именно вы отнесли к переменным расходам? Ответ должен быть списком, а не «ну, себестоимость». Если в списке нет комиссий, доставки и процента менеджерам — маржинальность завышена.
Это средняя взвешенная или простое среднее? Мы разбирали выше, разница бывает двукратной.
По каким разрезам вы можете дать эту цифру? Если только по компании целиком — значит, учёт не позволяет принимать решения по ассортименту и каналам, и это первое, что стоит починить.
Как изменилась маржинальность за последние двенадцать месяцев? Одна цифра без динамики не говорит ни о чём. Плавное снижение на пару пунктов в год — типичная картина, которую замечают, когда уже поздно.
Какая выручка нужна, чтобы выйти в ноль при текущей маржинальности? Если ответа нет, точку безубыточности в компании не считают, и план продаж ставится наугад.
Эти пять вопросов заодно проверяют, насколько ваш управленческий учёт вообще пригоден для управления.
С чего начать, если сейчас не считается ничего
Не пытайтесь сразу построить полноценный учёт — начните с одного месяца и одного разреза. Возьмите последний закрытый месяц, выпишите выручку, соберите переменные расходы по списку из этой статьи и посчитайте маржинальность по компании. Это займёт несколько часов и даст первую точку отсчёта.
Вторым шагом разложите тот же месяц по направлениям или товарным группам — обычно достаточно пяти-семи строк, чтобы увидеть картину. Именно на этом шаге чаще всего обнаруживается направление, которое живёт за счёт остальных.
Третьим шагом посчитайте точку безубыточности и сравните с фактической выручкой. Дальше уже понятно, что делать: поднимать цену, резать скидки, менять ассортимент или сокращать постоянные расходы.
И только когда стало ясно, какие разрезы вам действительно нужны, имеет смысл настраивать регулярный расчёт в учётной системе — обычно это делается внутри финансовой модели бизнеса. Порядок именно такой: сначала понять, какие решения вы принимаете, потом автоматизировать сбор данных под них. Обратный путь — сначала внедрить систему, потом придумать, что в ней смотреть — стоит дороже и заканчивается отчётами, которые никто не открывает.
Часто задаваемые вопросы
Что такое маржинальность простыми словами
Как рассчитать маржинальность по формуле
Чем маржа отличается от маржинальности и наценки
Какая маржинальность считается нормальной
Что делать, если маржинальность низкая
Коротко: маржинальность в семи пунктах
- Маржинальность — доля прибыли в выручке после переменных расходов, в процентах.
- Формула: (выручка − переменные расходы) ÷ выручка × 100%.
- Маржа — в рублях, маржинальность — процент от выручки, наценка — процент от закупки. Это три разных числа по одной сделке.
- Норму для себя проще всего прикинуть по правилу сорока: 40 минус ваш годовой рост.
- Средняя цифра по компании бесполезна — считайте по товарам, каналам, клиентам и менеджерам.
- Достоверность расчёта зависит от управленческого учёта, а не от формулы.
- Быстрее всего маржинальность поднимают цена и отказ от бессмысленных скидок.
Выводы
Маржинальность — это не бухгалтерский показатель для отчёта, а инструмент ежедневных решений: какую скидку разрешить, какой товар оставить в ассортименте, стоит ли идти в новый канал. Работать он начинает в тот момент, когда считается не раз в квартал по компании целиком, а регулярно и по разрезам.
Считать её раз в квартал по компании целиком — то же самое, что не считать вовсе: к моменту, когда цифра доедет до собственника, решения уже приняты. Живой показатель — это разрезы по товарам, каналам и менеджерам, снятые хотя бы раз в месяц.
И главное: маржинальность — следствие управленческого учёта, а не формулы. Пока себестоимость собрана «на глазок», а расходы не разделены на переменные и постоянные, любой процент, полученный по формуле, — это оценка настроения, а не факт.
Если собирать этот учёт некому и не из чего, финансовая модель — та конструкция, куда маржинальность встраивается вместе с точкой безубыточности, планом и разрезами по направлениям.