У большинства предпринимателей, которых я вижу, нет нормального управленческого учёта. Могу зуб дать, что это так. Люди годами возят фуры денег туда-сюда и не знают, зарабатывают они или потихоньку проедают бизнес. Считать деньги некогда — есть дела поважнее.
Однажды в разговоре с предпринимателем я позволил себе сказать: «Отмазка, что у меня нет времени считать деньги, не принимается». Мы поржали. Но если вдуматься — фраза «здравствуйте, я предприниматель, и я слишком занят, чтобы считать деньги» звучит абсурдно. А по факту так живёт большинство.
Управленческий учёт — это не бухгалтерия и не таблички ради табличек. Это панель приборов вашего бизнеса. И когда на ней ничего не горит, вы едете вслепую — до первого резкого поворота. Ниже разберу без воды: зачем он нужен, из чего состоит, за какие этапы внедряется, сколько это стоит и на чём реально сэкономить, а на чём — категорически нет.
- Зачем вообще внедрять управленческий учёт
- 5 признаков, что пора внедрять управленческий учёт
- Бухгалтерия — это не управленческий учёт
- Из чего состоит управленческий учёт: три отчёта
- Этапы внедрения управленческого учёта
- Два типа проектов: быстрый ДДС и полноценная ERP
- Сколько стоит внедрение управленческого учёта
- На чём внедрять: таблицы или софт
- Кейс: как учёт подсветил рентабельность в 6,5%
- Частые ошибки при самостоятельном внедрении
- А если нанять финдиректора — само наладится?
- Что чаще всего ломается после запуска
- С чего начать
- Часто задаваемые вопросы
Зачем вообще внедрять управленческий учёт
Представьте, что вы сели в самолёт, а на приборной панели заклеены все датчики. Скорость не видно, топлива не видно, высоту не видно. Полетите? Я — нет. А бизнес без управленческого учёта — ровно этот самолёт. Пока погода лётная, вы как-то держитесь на интуиции. Но одна-две форс-мажорные ситуации, которые нет возможности быстро оценить, — и приходит очень неприятная развязка.
Управленческий учёт — это часть панели приборов, которая позволяет в критический момент принять правильное решение. Плюс к ней идёт лобовое стекло — то, через что вы смотрите вперёд и планируете. Экономить на этом — то же самое, что экономить на спидометре в машине или на приборах в самолёте. Вроде и без них едешь, только недолго.
Что конкретно даёт учёт, когда он наконец есть? Он превращает управление из угадайки в расчёт. Вы видите, какой продукт приносит маржу, а какой её съедает, — и можете осознанно решить, что развивать, а что закрывать. Вы понимаете, сколько стоит привлечь клиента и окупается ли реклама. Вы заранее видите приближающийся кассовый разрыв и успеваете подстелить соломку, а не тушите пожар в последний день. И вы наконец можете спокойно спать, зная реальную, а не воображаемую картину своего бизнеса. Это не про красивые таблицы — это про то, чтобы решения принимались на фактах.
Проблема в том, что до внедрения учёта внутри компании этими вопросами обычно вообще никто не задаётся. Никто не считает рентабельность, никто не думает, какое направление тащит бизнес, а какое его топит. Собственник ориентируется на остаток на счёте: есть деньги — значит, всё хорошо. Но деньги на счёте и прибыль — это две разные вещи, и путать их дорого.
Цифры это подтверждают. По опросу сервиса «Моё дело» осенью 2025 года среди 1400 предпринимателей, 28% прямо признают сложность контроля денежных потоков, 23% теряют время и деньги из-за ошибок в документах, 12% ведут учёт «в голове», а 2% не ведут его вообще. Ещё 35% регулярно срывают сроки из-за несогласованности процессов. Другой опрос, компании «Лучи» среди 1254 владельцев малого и среднего бизнеса, дал не менее показательную картину: только 9,6% оценивают финансовое состояние своего дела как устойчивое, 33,9% работают буквально от месяца к месяцу, а 11,6% живут вообще без финансовой подушки. Все эти данные приводит обзор «Ведомостей» об экономике финансового хаоса.
Это и есть цена жизни без панели приборов: люди не то что плохо управляют — они управляют вслепую, потому что просто не видят, что происходит с деньгами. А неучтённые деньги имеют свойство утекать. В том же обзоре приводится показательный пример: у бизнеса 20% выручки съедали неучтённые потери, и после того, как навели учёт, чистая прибыль выросла на треть — без изменения цен и без роста объёма продаж. Просто перестали терять то, что раньше не видели.

5 признаков, что пора внедрять управленческий учёт
Чтобы не гадать, приведу простой чек-лист. Если вы узнаёте себя хотя бы в двух-трёх пунктах — учёт вам нужен уже вчера.
- Вы не можете за минуту ответить, сколько заработали в прошлом месяце. Не «сколько на счёте», а именно прибыль. Если ответа нет — панели приборов нет.
- Деньги на счёте вроде есть, а ощущение, что их постоянно не хватает. Классика: прибыль на бумаге живёт отдельно от денег в кассе, и вы не понимаете, где разрыв.
- Вы не знаете, какое направление вас кормит, а какое проедает. Есть выручка «в общем котле», но по продуктам и направлениям картины нет.
- Решения о найме, зарплатах и закупках принимаются на ощущение. «Вроде можем себе позволить» — это не расчёт, это надежда.
- Любой форс-мажор вводит в ступор. Ушёл крупный клиент, вырос курс, поставщик поднял цены — а вы не можете быстро прикинуть, как это бьёт по бизнесу.
Ни один из этих пунктов не про размер компании. Я видел микробизнес с идеальным порядком в цифрах и компании на сотни миллионов, где собственник управлял «на глаз». Дело не в обороте, а в наличии системы.
Бухгалтерия — это не управленческий учёт
Самое частое заблуждение, которое я слышу: «У меня же есть бухгалтер, он всё считает». Не считает. Точнее, считает совсем не то, что нужно вам.
Бухгалтерия зачастую занимается только налоговым учётом и прямо об этом говорит: мы закрываем вопрос с налоговой, а дальше вы там как хотите. Это нормально — у бухгалтера своя задача. Просто она не имеет отношения к управлению. Налоговая отчётность заточена под требования государства, а не под ваши решения, и вдобавок часто искажена налоговой оптимизацией. По ней невозможно понять, сколько реально зарабатывает бизнес и где у него дыры.
Второе любимое заблуждение звучит так: «Прибыль считать не нужно, я и так всё вижу». Или: «Пусть бухгалтер налоговую отвлечёт, а я сам прикину». Это работает до поры до времени и приводит к очень печальным последствиям — особенно когда компания вырастает, а собственник продолжает мыслить как на старте. Голова уже не вмещает все цифры, а привычка «я и так всё вижу» никуда не делась.
Управленческий учёт отвечает на вопросы, на которые бухгалтерия не отвечает в принципе: какое направление прибыльное, а какое убыточное, сколько стоит привлечь клиента, хватит ли денег на следующий месяц, можно ли поднимать зарплаты и брать новых людей. Это разные инструменты для разных задач, и один не заменяет другой.
Из чего состоит управленческий учёт: три отчёта
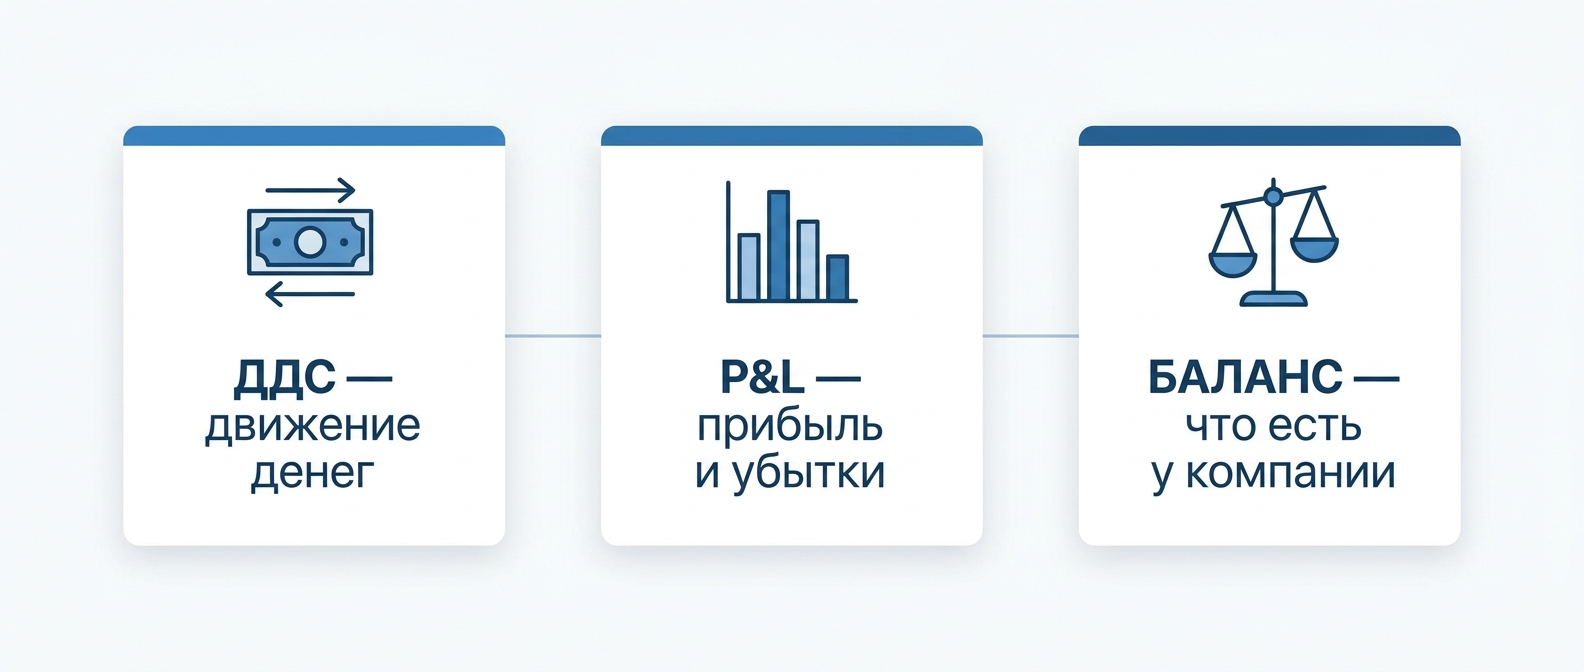
Если убрать всю сложность, управленческий учёт стоит на трёх отчётах. Их полезно знать даже до того, как вы начнёте что-то внедрять.
ДДС — отчёт о движении денежных средств. Самый простой и первый, с которого почти всегда начинают. Он показывает, сколько денег пришло и сколько ушло, по каким статьям. С него удобно стартовать: правильно заводишь операции — быстро получаешь понятную картину денежных потоков. Как это устроено технически, я подробно разбирал в отдельном материале про настройку ДДС.
P&L — отчёт о прибылях и убытках. Здесь уже не про деньги на счёте, а про то, заработали вы или нет. Доходы минус расходы. Важный момент: не каждый ушедший из компании рубль — это расход. Купили товар для перепродажи — деньги ушли, но расхода ещё нет, он появится в момент продажи. Именно поэтому «денег на счёте много» и «бизнес прибыльный» — не одно и то же. Разбор P&L простыми словами у меня тоже есть в отдельной статье.
Покажу разницу на цифрах, потому что именно здесь ломаются интуиции. Допустим, в марте вам на счёт упало 3 миллиона: заплатил крупный клиент — часть за прошлые работы, часть авансом за будущие. По ощущению — отличный месяц, денег полно. А в P&L этот месяц может оказаться убыточным: аванс — это ещё не ваш доход, вы его отработаете позже, зато зарплаты, аренду и налоги за март вы уже понесли. И наоборот — бывает месяц, где на счёте пусто, потому что клиенты платят с отсрочкой, а по прибыли он вполне себе плюсовой. ДДС показывает первое, P&L — второе. Управлять, видя только одно из двух, — всё равно что рулить, глядя в половину лобового стекла.
Управленческий баланс. Самый недооценённый отчёт. Он показывает, что есть у компании и откуда это взялось: деньги, товары, оборудование, долги ваши и долги вам. По сути, это статичный слепок бизнеса на конкретную дату. Его вполне можно собрать «на коленке» — просто выписать всё, что у вас есть, и всё, что вы должны.
Отдельная, и по-моему ключевая, вещь — это структура статей учёта. Не сами отчёты важны, а то, в каком разрезе вы смотрите цифры. Правильно собранная модель показателей — пара страниц, где расписано, что именно мы хотим видеть. Сделать её обычно быстро. А вот навести порядок в статьях, если в компании годами был бардак с документами, — это может оказаться самым долгим этапом. О том, как это всё складывается в единую систему, я писал в гайде про управленческий учёт целиком.
Этапы внедрения управленческого учёта
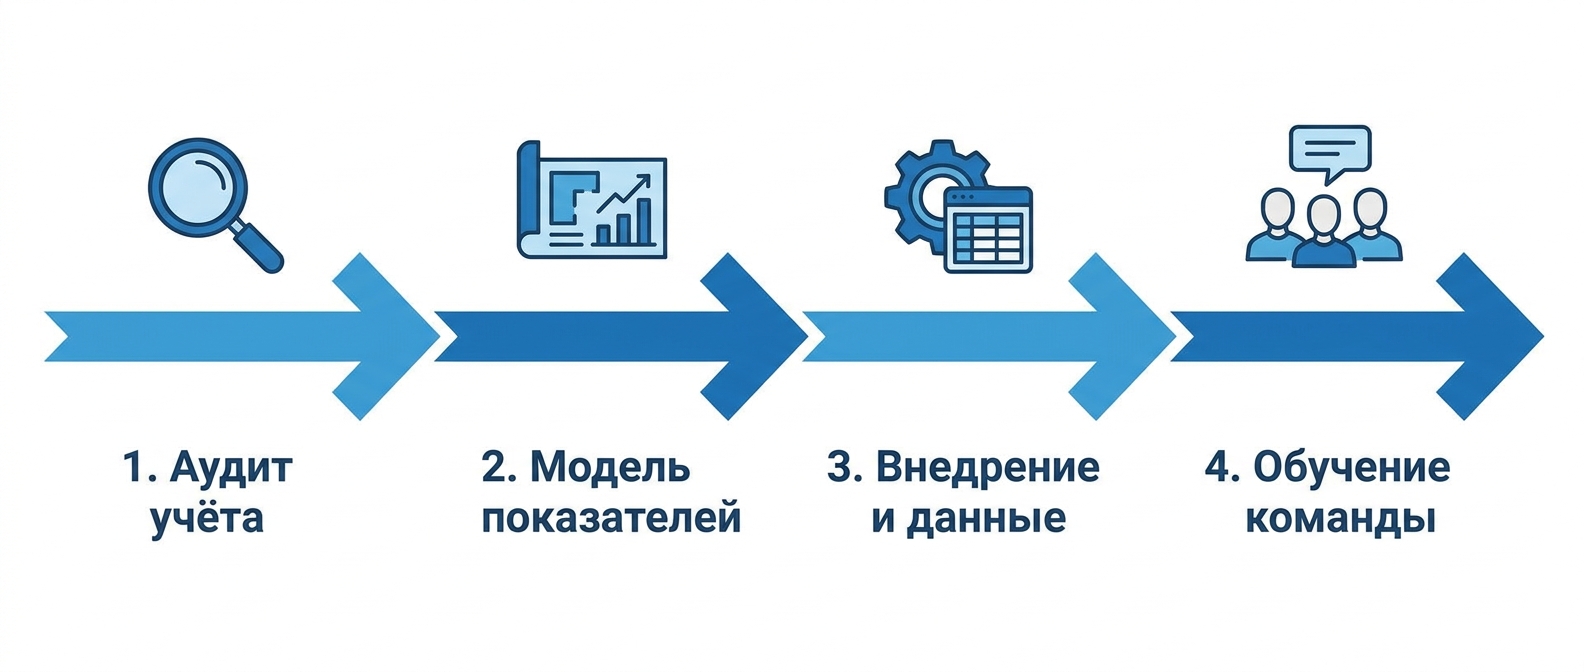
Внедрение управленческого учёта раскладывается на четыре понятных этапа. Сроки я даю честные, по опыту наших проектов, — они плавают в зависимости от того, какой в компании порядок на старте.
Этап 1. Аудит текущего учёта. Смотрим, что вообще есть: как заводятся деньги, какие статьи, где документы, что можно использовать, а что придётся строить с нуля. Даже самый сложный аудит реально провести за месяц. Часто быстрее.
Этап 2. Проектирование модели показателей. Определяем, что именно хотим видеть: какие отчёты, в каком разрезе, какие статьи доходов и расходов. Сама по себе история быстрая — это те самые пара страниц. Дольше всего здесь занимает не оформление, а наведение порядка в структуре статей, если он был потерян.
Этап 3. Внедрение и наполнение данными. Начинаем правильно заводить деньги и операции, получаем первый рабочий ДДС, из него — P&L с приемлемой точностью. Вот этот этап растягивается сильнее всего, если в компании привыкли к бардаку и нет никакой учётной системы.
Этап 4. Обучение команды. Учим людей вести и читать отчётность, чтобы система жила без нас. Это принципиальный момент: учёт, который держится на одном внешнем консультанте, разваливается, как только консультант уходит.
Дальше всё зависит от масштаба задачи. Если речь про простой ДДС на небольшом бизнесе — от старта до первого рабочего отчёта реально уложиться в месяц. Если речь про полноценное внедрение ERP и системы управления — тут счёт идёт на месяцы, и это нормально.
Возьмите финансы бизнеса под контроль — увидите реальную прибыль
Внедрим управленческий учёт и соберём панель приборов: где зарабатываете, где теряете и когда подступает кассовый разрыв — станет видно заранее. Начнём с бесплатной установочной встречи: час, ни к чему не обязывает.
Внедрить управленческий учёт →Два типа проектов: быстрый ДДС и полноценная ERP
Когда говорят «внедрение управленческого учёта», за этими словами прячутся два очень разных проекта. Их важно не путать, потому что и сроки, и цена отличаются в разы.
Первый тип — быстрый учёт на небольшом бизнесе. Иногда задача — просто внедрить ДДС, чтобы вообще увидеть, что в компании происходит. Есть кейсы, где мы делали это буквально за месяц: берём операциониста, выстраиваем модель движения денег, начинаем правильно заводить операции — и быстро получаем ДДС. Из него собираем отчёт о прибылях и убытках с какой-то точностью. Честно говорим клиенту: погрешность здесь, скажем, до 5%, отчёт не стопроцентный. Но 95% вероятности в моменте нас устраивают — оставляем так и живём. Такие проекты делаются достаточно быстро.
Второй тип — полноценное внедрение ERP или 1С. Здесь задача не только и не столько поставить учёт, сколько вообще создать систему управления бизнесом. Это совсем другой масштаб. Сейчас у нас в работе как раз такой проект: один только предпроект занимает два месяца, потому что нужно описать кучу технических заданий и много чего продумать. И это не «мы медленно работаем» — это объективная сложность задачи, когда вы перестраиваете, как устроена вся компания.
Выбор между этими типами — не вопрос «дорого или дёшево». Это вопрос задачи. Малому бизнесу с простыми процессами тяжёлая ERP не нужна и даже вредна: он утонет в её сложности. А компании с несколькими направлениями и запутанными взаиморасчётами простого ДДС в табличке уже не хватит.
И тут важно не перепрыгнуть через ступеньку. Я много раз видел, как небольшой бизнес, начитавшись про «настоящий учёт», сразу заказывает внедрение 1С — и получает дорогую систему, которой пользуется на 5%. Деньги потрачены, а пользы как от таблицы, только сложнее. Правильный путь обратный: начать с простого, довести до того, что вы реально ведёте учёт каждый день и принимаете по нему решения, — и переходить на софт только тогда, когда таблица начинает трещать по швам от объёма и сложности. Система должна догонять бизнес, а не бежать впереди него.
Сколько стоит внедрение управленческого учёта
Теперь про деньги, потому что «этапы и цена» — и цена людей волнует больше всего. Сразу скажу: вилка огромная. От 150 тысяч рублей — дешевле мы просто не беремся — и до нескольких миллионов на больших проектах с ERP.
Разброс объясняется просто: всё зависит от задач конкретной компании. Вот что реально двигает цену:
- Масштаб и количество направлений. Одно направление в табличке и холдинг с пятью юрлицами — это разные вселенные по трудозатратам.
- Состояние текущего учёта. Если в компании уже есть хоть какой-то порядок — работать быстрее и дешевле. Если бардак с документами копился годами — большая часть времени уйдёт на то, чтобы этот бардак разгрести.
- Глубина задачи. Одно дело — поставить ДДС и P&L, другое — перестроить всю систему управления через ERP. Второе кратно дороже, потому что это не отчётность, а новая архитектура бизнеса.
- Сложность взаиморасчётов. Отсрочки, авансы, длинные сделки, дебиторка — всё это усложняет модель и поднимает цену внедрения.
Именно поэтому назвать цену «в лоб», не заглянув в бизнес, невозможно — и любой, кто называет её по телефону не разобравшись, скорее всего либо продаёт вам лишнее, либо не понимает задачу.
Но вот что для меня в этой теме главное. Мы всегда стараемся найти клиенту вариант, который ему по карману и при этом закрывает задачу его бизнеса. Не делать лишнего — это, наверное, самое важное правило. Бизнес — это всегда расходование ресурсов, и грамотно подобрать ровно то, что человеку нужно по кошельку и по задачам, важнее, чем продать ему максимально дорогое решение. Если задачу закрывает грамотная таблица за скромные деньги — значит, будет таблица, а не ERP за миллионы.
Поэтому нормальный разговор про цену всегда начинается не с прайса, а с задачи. Сначала понимаем, что вам реально нужно, — и только потом называем цифру, которая эту задачу закроет без переплаты.
На чём внедрять: таблицы или софт
Ещё один вопрос, на котором люди либо переплачивают, либо, наоборот, тормозят внедрение годами: на чём вести учёт. Ответ зависит не столько от оборота, сколько от специфики бизнеса.
Очень часто мы внедряем управленческий учёт просто в таблицах или в простейших сервисах. Да, они не дают развернуть глубокую аналитику, но вполне прилично закрывают ДДС и, что важнее, запускают в компании главное — культуру сбора информации. С таблиц начинается база знаний, которую потом можно перенести во что-то более серьёзное. Не надо этого стесняться: таблица, которую реально ведут, в сто раз полезнее дорогой системы, которую забросили через месяц.
Для многих компаний с оборотом до 3–5 миллионов рублей таблиц может просто хватить. Условие одно: нет большой дебиторской задолженности и сложных взаиморасчётов. Если у вас нет историй в духе «клиент заплатил сегодня, а услугу получит через три месяца» или «мы взяли деньги, а работу сделаем когда-то потом» — можно спокойно обходиться таблицами.
А вот когда появляются сложные взаиморасчёты, растянутая во времени дебиторка, много направлений — тут уже нужен софт с нормальной логикой. Причём зависит это даже не столько от оборотов, сколько от специфики деятельности: две компании с одной выручкой могут требовать совершенно разных инструментов. Кстати, именно запутанные взаиморасчёты и растянутая дебиторка — частая причина кассовых разрывов, когда прибыль на бумаге есть, а денег в кассе нет.
Кейс: как учёт подсветил рентабельность в 6,5%
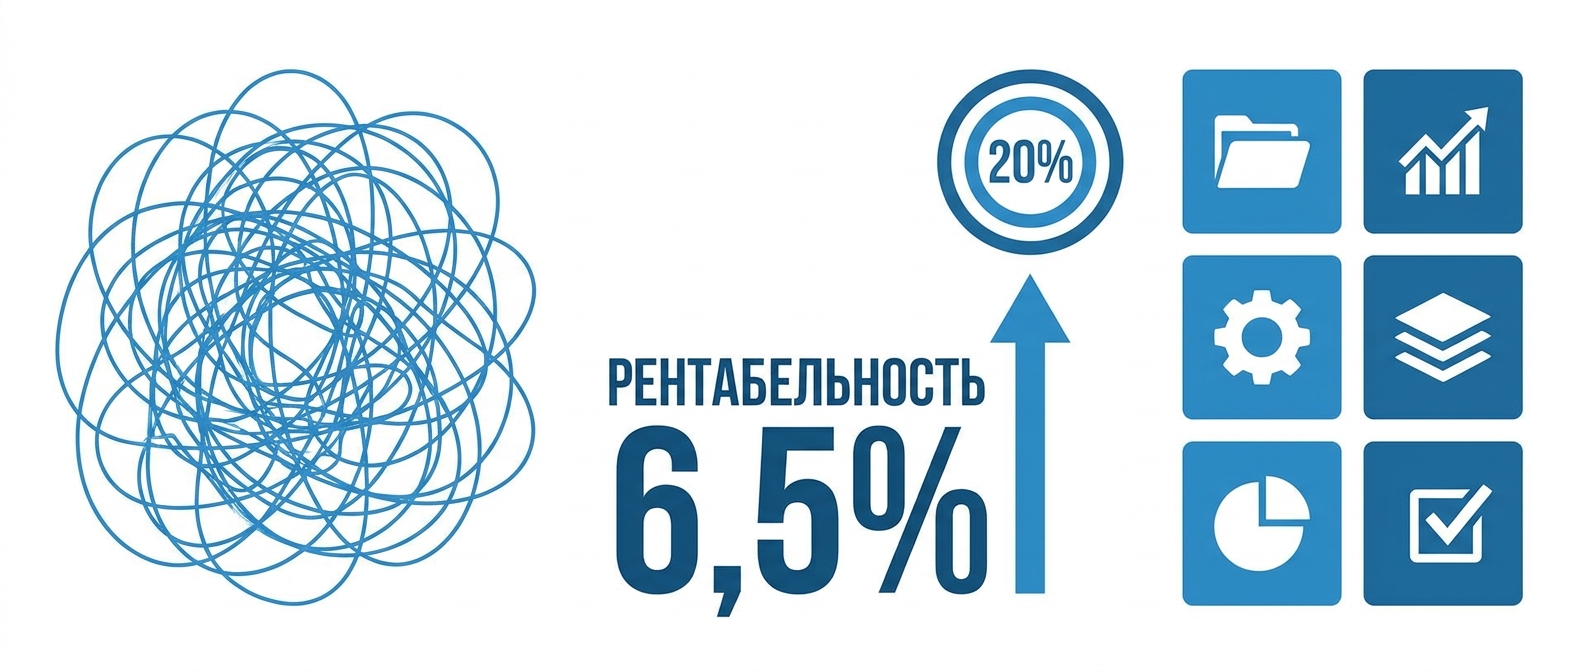
Отдельно скажу, зачем всё это нужно, на живом примере. Мы, когда заходим и внедряем учёт, не просто тупо его ставим — мы попутно подсвечиваем, где в бизнесе проблемы. И вот тут начинается самое интересное.
Был проект — консалтинговая компания с выручкой около 10 миллионов. Пока мы не навели порядок в цифрах, все считали, что дела идут неплохо. А когда собрали нормальный учёт, оказалось, что рентабельность — всего 6,5%. То есть при десяти миллионах выручки в кармане у собственника оставалось порядка 650 тысяч. Не в месяц — вообще.
Дальше вскрылись структурные проблемы, которые как раз и держали компанию на этом уровне. У бизнеса было 59 хаотичных статей расходов — мы свели их к 6 логичным направлениям, и стало видно, куда реально утекают деньги. Выяснилось, что 45% бюджета уходит на фиксированные оклады и бюрократию. А два из трёх направлений компании оказались попросту убыточными — их тащило одно прибыльное.
После этого поставили цель по марже в 20% и перевели мотивацию с постоянных трат на переменные, привязанные к результату. Подробно эту историю я разбирал в кейсе про финансовый аудит. Важно понять другое: этих 6,5% никто внутри не видел, пока не появилась панель приборов. И это не какая-то типовая цифра — у каждого бизнеса своя. Просто без учёта её не видит вообще никто.
И вот что тут принципиально. Сам по себе учёт не сделал компанию прибыльнее — цифры не лечат. Но он показал, где именно болит: какие статьи раздуты, какие направления убыточны, куда уходит почти половина бюджета. Дальше это уже вопрос управленческих решений — сократить, перестроить мотивацию, закрыть слабое звено. Учёт — это диагноз, а не лекарство. Но без диагноза лечить бесполезно: вы будете резать наугад и с равной вероятностью убьёте здоровое, а не больное. Именно поэтому мы никогда не ставим учёт «для галочки» — мы ставим его, чтобы стало видно, что делать дальше.
Частые ошибки при самостоятельном внедрении
Многие собственники честно пытаются поставить учёт сами — и это здорово, лучше так, чем никак. Но есть несколько граблей, на которые наступают почти все. Расскажу, чтобы вы их обошли.
Сразу лезут в сложный софт. Человек начитывается про 1С и ERP и решает стартовать с тяжёлой системы. В итоге полгода настраивает то, чем не пользуется, выгорает и бросает. Начинать почти всегда правильнее с простого ДДС в таблице — а усложнять уже под реальную потребность.
Копируют чужую структуру статей. Скачали шаблон из интернета, где 60 статей расходов, и пытаются в него запихнуть свой бизнес. Модель показателей должна расти из вашей специфики, а не из чужой таблицы. Иначе цифры вроде есть, а смысла в них ноль.
Мешают в кучу деньги и прибыль. Ведут один только ДДС и думают, что это и есть учёт прибыли. Потом удивляются, почему «деньги были, а бизнес в минусе». Без разделения движения денег и финансового результата картина всегда врёт.
Ведут учёт нерегулярно. Занесли операции за январь, забили на февраль, вспомнили в марте. Учёт, который ведут рывками, бесполезен: восстановить пропущенное почти невозможно, а доверять таким цифрам нельзя. Лучше три простых показателя, но каждый день, чем идеальная модель раз в квартал.
Держат всё на одном человеке. Учёт замкнули на бухгалтера или на самого собственника, без правил и без системы. Ушёл человек — ушёл и учёт. Поэтому мы всегда закладываем в проект обучение команды и регламенты: система должна пережить уход любого сотрудника.
Все эти ошибки объединяет одно — их совершают не от глупости, а от того, что не с кем свериться. Именно поэтому даже небольшой аудит со стороны часто окупается: он экономит те самые полгода блужданий.
А если нанять финдиректора — само наладится?
Популярный совет: «Найми финансового директора или толкового бухгалтера, и всё само встанет на места». У меня на этот счёт жёсткое мнение.
Да, с компетентным финансистом всё действительно наладится. Проблема в слове «компетентным». Редко кому везёт. На рынке полно финансистов без порядка в голове — без системного понимания, что вообще нужно делать. Приходят такие в компанию, толком ничего не выстраивают или наворачивают ошибок, а собственник потом расхлёбывает.
Найм финансового директора — это отдельный квест, который надо уметь пройти. И вот здесь загвоздка: чтобы нанять сильного финдира, нужна компетенция оценить его на входе. У собственника этой компетенции хватает не всегда — он же не финансист. Отсюда и грустные кейсы: человека взяли, деньги платят, а результата нет.
Мы, кстати, умеем помогать и с наймом финансовых директоров — компетенция подобрать нужного человека у нас есть. Но сам по себе совет «просто найми кого-нибудь» — плохой. Нанять надо не «кого-нибудь», а того, кто действительно наведёт порядок, — а это как раз самое сложное.
И ещё нюанс, о котором забывают. Даже сильный финдиректор не заменяет систему — он в ней работает. Если в компании нет модели показателей, нет структуры статей, нет регламентов ведения, то новый человек первым делом начнёт всё это строить с нуля — то есть заниматься ровно тем внедрением, о котором мы говорим всю статью, только за зарплату топ-менеджера и дольше. Гораздо разумнее сначала поставить систему, а уже потом сажать в неё финансиста, который будет её вести. Тогда и человека проще оценить: понятно, справляется он с готовой панелью приборов или нет.
Что чаще всего ломается после запуска
Меня часто спрашивают: что ломается в первый месяц после запуска, когда команда клиента срывается и бросает вести отчётность? Отвечу честно: у нас такого практически не бывает — и это не случайность.
Когда мы внедряем, мы сразу выстраиваем систему так, чтобы бросить её было нельзя, и находим людей, которые не забивают. Это часть работы: не просто настроить отчёты, а сделать так, чтобы учёт продолжал жить без ежедневного пинка. Поэтому историй в духе «внедрили, вернулись через полгода и расстроились» у нас, по сути, нет.
Но одна вещь ломает даже самую крепкую систему — и это поведение собственника. Если собственник перестаёт интересоваться управленческой отчётностью, команда очень быстро начинает подзабивать. Люди всегда чувствуют, что важно для шефа, а что нет. Пока вы смотрите в отчёты и задаёте по ним вопросы — учёт живёт. Как только вы махнули на него рукой — он умирает, каким бы идеальным ни был на старте.
Хорошая новость в том, что люди в целом понимают, за что заплатили деньги, и не хотят, чтобы эти вложения улетели в трубу. Поэтому системный учёт, если его правильно поставили и не забросили сверху, держится годами.
С чего начать
Если коротко свести всё вместе: управленческий учёт — это не роскошь для больших компаний, а базовая панель приборов, без которой вы управляете вслепую. Начать можно с малого — с обычного ДДС в таблице, чтобы просто увидеть движение денег. Дальше нарастает P&L, потом баланс, потом, если бизнес требует, — полноценная система.
Главное — не путать бухгалтерию с управленческим учётом, не экономить на том, что показывает вам дорогу, и не делать лишнего там, где хватает простого решения. А с какого именно инструмента и этапа стартовать в вашем конкретном случае — это уже вопрос вашей задачи, масштаба и того, какой порядок в цифрах у вас сейчас. Если хотите пройти этот путь не наугад, а с теми, кто ставил учёт десятки раз, — этим и занимается внедрение управленческого учёта в Business Commandos.
И последнее, ради чего вообще стоит всё это затевать. Управленческий учёт — тема серьёзная, и я знаю немало историй, когда люди её игнорировали и попадали в очень неприятные для себя ситуации: набирали обязательств под несуществующую прибыль, тянули убыточные направления, узнавали о дыре в деньгах в тот момент, когда закрывать её было уже нечем. Всего этого можно избежать заранее — не героическими усилиями, а обычной привычкой считать. Поставьте себе панель приборов, начните смотреть на неё регулярно, и очень многие «внезапные» проблемы перестанут быть внезапными. А это, если честно, и есть разница между тем, кто управляет бизнесом, и тем, кем управляет бизнес.