Вопрос, который в спокойное время звучит академически, а в 2026 году стал практическим: сколько компания должна продавать, чтобы просто не терять деньги. Не зарабатывать, не расти — а выйти в ноль.
Пока выручка росла, ответ никого не интересовал. Сейчас интересует всех: налоговая нагрузка выросла, деньги подорожали, спрос просел, и разница между «работаем в плюс» и «работаем в минус» у многих компаний уместилась в несколько процентов оборота.
Точка безубыточности — это и есть тот самый порог. Разберём, как её посчитать, где в расчёте чаще всего ошибаются, что делать, если факт оказался ниже порога, и как пользоваться этой цифрой в управлении, а не в отчёте для банка.
- Зачем считать точку безубыточности в 2026 году
- Что такое точка безубыточности простыми словами
- Постоянные и переменные затраты: где проходит граница
- Как посчитать точку безубыточности
- Пример расчёта по шагам
- Сколько продавать, чтобы заработать, а не выйти в ноль
- Запас прочности: на сколько может упасть выручка
- Что делать, если факт ниже точки
- Как меняется порог при росте налогов и аренды
- Точка безубыточности по направлениям и продуктам
- Как считать в услугах и проектах
- Сезонность: почему средний месяц врёт
- Как объяснить порог команде
- Ошибки в расчёте
- Три сценария, которые стоит посчитать этой осенью
- Как встроить расчёт в управление
- Что делать, когда порог посчитан
- Часто задаваемые вопросы
- Коротко
Зачем считать точку безубыточности в 2026 году
Прямая причина — изменилась структура расходов, причём у всех сразу.
Большинство малых и средних компаний потеряли льготную ставку страховых взносов в 15% и платят 30% до предельной базы в 2 979 000 рублей (постановление Правительства РФ № 1705); пониженный тариф сохранён только для видов деятельности из правительственного перечня (распоряжение Правительства РФ № 4125-р). Основная ставка НДС выросла с 20 до 22%, а порог освобождения на упрощёнке снизился с 60 до 20 млн рублей — под налог попали компании, которые раньше о нём не думали (Федеральный закон № 425-ФЗ).
Что это значит для порога: он сдвинулся вверх. Компания, которой раньше хватало определённого оборота, теперь при том же обороте работает в ноль или в минус — просто потому, что каждый рубль выручки стал приносить меньше, а постоянные расходы никуда не делись.
Вторая причина — падение спроса. Когда выручка снижается, первым уходит не прибыль, а запас: сначала компания перестаёт зарабатывать, потом начинает проедать. Момент перехода не виден по ощущениям, только по расчёту.
И третья: без этой цифры невозможно принимать решения о цене, скидках, найме и новых расходах. Каждое из них меняет порог, и хорошо бы понимать, в какую сторону, до того как решение принято.
Что такое точка безубыточности простыми словами
Точка безубыточности — объём продаж, при котором доходы полностью покрывают расходы. Прибыль равна нулю: компания ничего не заработала, но и ничего не потеряла.
Ниже этого объёма каждый день работы стоит вам денег. Выше — начинается прибыль, причём растёт она быстрее выручки, потому что постоянные расходы уже покрыты.
Логика расчёта строится на одном разделении: расходы делятся на две группы.
Переменные затраты меняются вместе с объёмом. Продали вдвое больше — вдвое больше потратили на закупку товара, материалы, сдельную оплату, комиссии, доставку.
Постоянные затраты не зависят от объёма в разумных пределах. Аренда, оклады, бухгалтерия, связь, обслуживание, охрана — они одинаковы и в удачный месяц, и в провальный.
Разница между выручкой и переменными затратами называется маржинальной прибылью. Именно она идёт на покрытие постоянных расходов. Когда её накопилось ровно столько, сколько составляют постоянные расходы, компания вышла в точку безубыточности.
Отсюда и весь смысл показателя: он отвечает не на вопрос «сколько мы заработали», а на вопрос «сколько нам нужно продать, чтобы вообще начать зарабатывать».
Постоянные и переменные затраты: где проходит граница
Здесь делается главная ошибка расчёта, из-за которой цифры получаются бессмысленными.
Формально всё просто: зависит от объёма — переменные, не зависит — постоянные. На практике половина расходов ведёт себя неоднозначно, и с ними нужно определиться заранее.
Зарплата. Оклад — постоянные затраты. Сдельная часть и процент от продаж — переменные. Если у продавца есть и то и другое, расход делится на две части. Взносы следуют за своей частью зарплаты — и это существенно, потому что они выросли.
Транспорт и доставка. Собственный автопарк с водителями на окладе — постоянные. Доставка подрядчиком за каждый заказ — переменные.
Аренда. Обычно постоянные. Но если ставка привязана к проценту от выручки — а в 2026 году так договариваются чаще, — она превращается в переменную и делает бизнес устойчивее к падению спроса.
Производство. Сырьё и материалы — переменные, амортизация оборудования и зарплата мастеров на окладе — постоянные, электроэнергия обычно смешанная.
Реклама. Постоянный бюджет на продвижение — постоянные затраты. Оплата за заявку или процент маркетплейсу — переменные.
Правило, которое снимает споры: если сомневаетесь, задайте вопрос — «этот расход возникнет, если мы не продадим ничего в этом месяце?». Возникнет — постоянный. Нет — переменный.
Важно: если сомневаетесь, к какой группе отнести расход, спросите себя — он возникнет, если в этом месяце вы не продадите ничего? Возникнет — постоянный. Нет — переменный.
И второе правило: разделение делается один раз и фиксируется. Как только вы начнёте перекладывать расходы из группы в группу от месяца к месяцу, динамика показателя перестанет что-либо значить.
Как посчитать точку безубыточности
Считается двумя способами — в штуках и в деньгах. Оба нужны, но для разных задач.
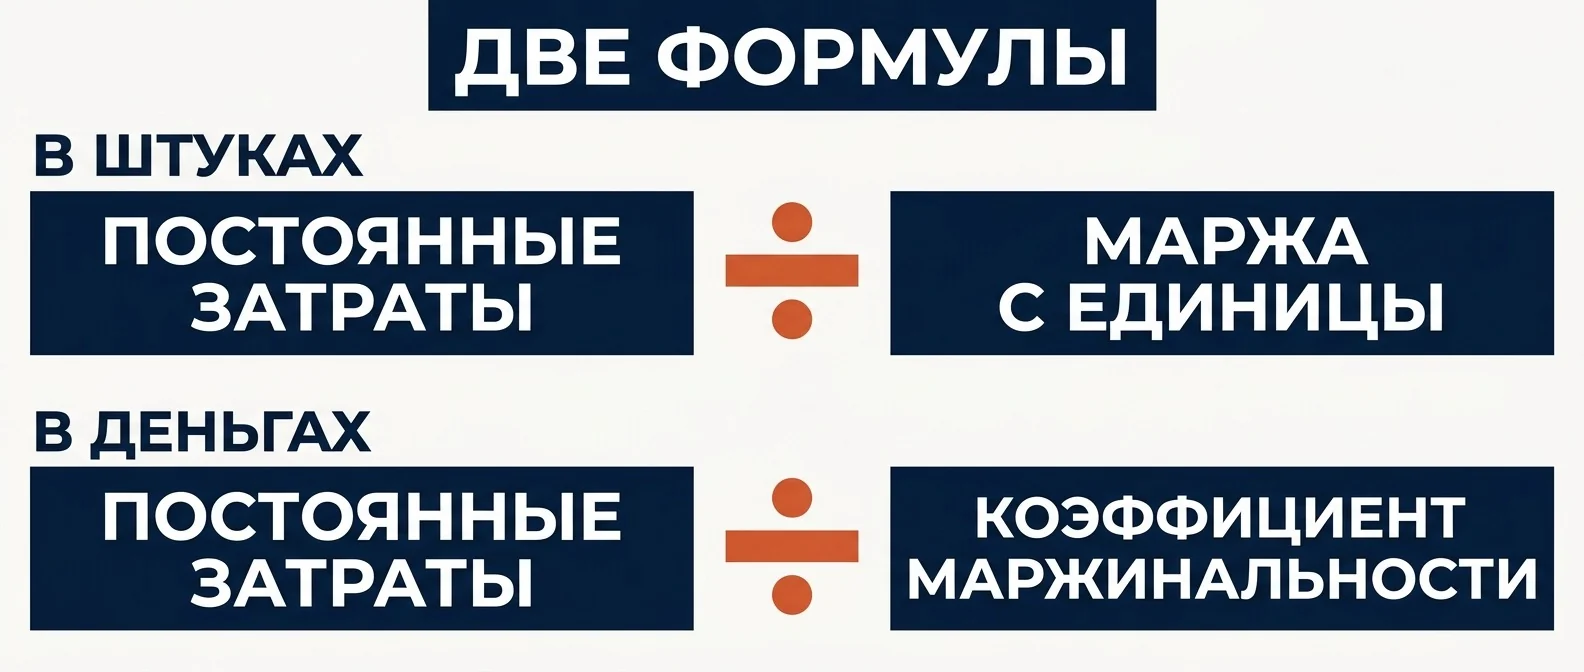
В натуральном выражении (сколько единиц продать):
точка безубыточности = постоянные затраты ÷ (цена единицы − переменные затраты на единицу)
Знаменатель — маржинальная прибыль с одной единицы. По сути формула отвечает: сколько штук нужно продать, чтобы накопленной маржи хватило на покрытие всех постоянных расходов.
В денежном выражении (какая нужна выручка):
точка безубыточности = постоянные затраты ÷ коэффициент маржинальности,
где коэффициент маржинальности = (выручка − переменные затраты) ÷ выручка.
Второй способ удобнее, когда у вас много разных позиций и «штуки» несопоставимы: услуги, ассортимент из сотен наименований, проекты разного масштаба.
Что нужно собрать перед расчётом:
- выручку за период — без НДС, если вы плательщик; налог не ваш доход;
- переменные затраты за тот же период;
- постоянные затраты за тот же период, включая зарплату с взносами, аренду и обслуживание;
- если считаете в штуках — цену и переменные затраты на одну единицу.
Данные берутся из управленческого учёта, а не из движения денег по счёту: оплаченный в этом месяце годовой абонемент — не расход месяца, а полученный аванс — не выручка. Как устроен этот учёт — в разборе «Управленческий учёт».
Пример расчёта по шагам
Возьмём условную компанию — цифры круглые, чтобы видеть логику, а не арифметику.
Постоянные затраты в месяц — 1 200 000 рублей: аренда, оклады с взносами, бухгалтерия, связь, обслуживание. Средний чек — 50 000 рублей. Переменные затраты на один заказ — 30 000 рублей: закупка, доставка, сдельная часть оплаты.
Шаг 1. Маржинальная прибыль с заказа: 50 000 − 30 000 = 20 000 рублей.
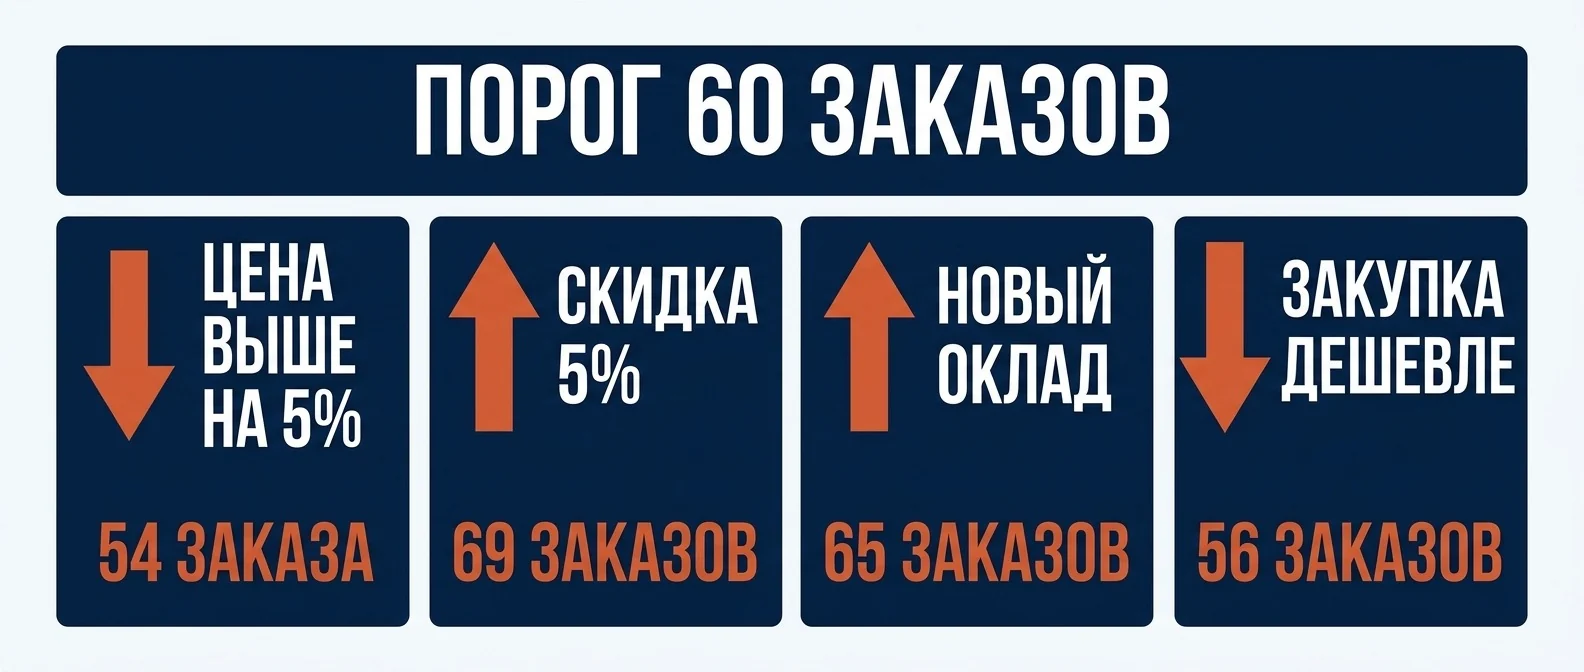
Шаг 2. Точка безубыточности в штуках: 1 200 000 ÷ 20 000 = 60 заказов в месяц.
Шаг 3. Точка безубыточности в деньгах: 60 × 50 000 = 3 000 000 рублей выручки.
Читается это так: пока компания не сделала 60 заказов, она работает в убыток; шестьдесят первый заказ приносит первую прибыль — все 20 000 рублей маржи, потому что постоянные расходы уже покрыты.
Теперь посмотрим, как порог реагирует на решения.
Подняли цену на 5% — до 52 500. Маржа с заказа выросла до 22 500, порог упал до 54 заказов. Пять процентов цены сняли с плана шесть заказов в месяц.
Дали скидку 5% — до 47 500. Маржа упала до 17 500, порог вырос до 69 заказов. Та же пятипроцентная скидка добавила к плану девять заказов — и это цена «небольшой уступки», которую менеджер даёт в переговорах.
Наняли ещё одного человека с фондом 100 000 рублей с взносами. Постоянные затраты стали 1 300 000, порог — 65 заказов. Каждый новый оклад — это пять дополнительных заказов ежемесячно, просто чтобы остаться в нуле.
Договорились с поставщиком на 5% дешевле — переменные затраты 28 500, маржа 21 500, порог 56 заказов.
Частая ошибка: считать скидку мелочью. Пять процентов уступки в примере выше подняли план с 60 заказов до 69 — это почти пятнадцать процентов дополнительных продаж за ту же прибыль.
Именно поэтому точка безубыточности — не отчётная цифра, а инструмент принятия решений: она переводит любое изменение в понятную единицу «сколько ещё нужно продать».
Сколько продавать, чтобы заработать, а не выйти в ноль
Та же формула отвечает и на второй вопрос — про целевую прибыль. Нужная сумма прибыли просто добавляется к постоянным затратам:
объём под цель = (постоянные затраты + нужная прибыль) ÷ маржа с единицы
Компании из примера для прибыли в 400 000 рублей нужно (1 200 000 + 400 000) ÷ 20 000 = 80 заказов в месяц вместо шестидесяти. Разница между этими двумя числами — 60 и 80 — и есть расстояние между выживанием и работой ради результата. План продаж строится от второго числа, а порог служит нижней границей, ниже которой опускаться нельзя.
Запас прочности: на сколько может упасть выручка
Вторая цифра, которая нужна вместе с порогом. Запас прочности показывает, насколько текущая выручка выше точки безубыточности — то есть сколько у вас есть места для падения.
Считается просто: (фактическая выручка − точка безубыточности) ÷ фактическая выручка × 100%.
Если компания из примера делает 4 000 000 рублей при пороге 3 000 000, запас прочности — 25%. Значит выручка может упасть на четверть, прежде чем компания начнёт терять деньги.
Как читать эту цифру:
- больше 30% — устойчивое положение, есть время на манёвр;
- 10–30% — рабочая зона, но нужен контроль и план на случай спада;
- меньше 10% — компания живёт на грани, любой плохой месяц уводит в минус;
- отрицательный — вы уже ниже порога и проедаете деньги прямо сейчас.
В кризис запас прочности важнее самой прибыли: он отвечает на вопрос, сколько времени у вас есть, если спрос просядет ещё. И считать его нужно не раз в год, а ежемесячно — вместе с остальными показателями, о которых речь в статье «Показатели рентабельности».
Что делать, если факт ниже точки
Ситуация неприятная, но не безвыходная: рычагов ровно четыре, и все они видны прямо в формуле.
Поднять цену. Самый быстрый рычаг: он увеличивает маржу с каждой продажи и снижает порог. Ограничение — эластичность спроса, поэтому поднимать нужно по позициям, а не всем прайсом. Что делать, когда часть цены съели налоги, мы разбирали отдельно: «НДС 22 процента».
Снизить переменные затраты. Закупки, логистика, потери, брак, комиссии. Каждый процент здесь работает так же, как процент цены, — увеличивает маржу. Где искать резерв — в материале «Себестоимость продукции».
Снизить постоянные затраты. Аренда, штат, подписки, обслуживание. Рычаг тяжёлый и болезненный, но именно он определяет, при каком объёме компания вообще способна жить. Порядок работы — в статье «Сокращение расходов».
Увеличить объём. Очевидный, но в кризис самый медленный: спрос падает у всех, и наращивание продаж требует денег на маркетинг, которых обычно нет. К тому же рост объёма при низкой марже помогает слабее, чем кажется: если маржа с продажи мала, для покрытия постоянных расходов нужно очень много продаж, и компания упирается в мощность раньше, чем в порог.
Первые три рычага срабатывают быстрее четвёртого, а вместе дают эффект, которого поодиночке не получить. Небольшая прибавка к цене, минус несколько процентов в закупке и сокращение действительно лишних постоянных расходов сдвигают порог заметно — и без героизма.
Отдельно про скидки. Расчёт выше показывает, во что обходится скидка в пять процентов: она требует продать почти на пятнадцать процентов больше, чтобы остаться в том же результате. Это первое, что стоит показать отделу продаж — не запретом, а цифрой.
Посчитайте, при каком обороте вы перестаёте терять деньги соберём модель на ваших цифрах
Разложим постоянные и переменные затраты, посчитаем точку безубыточности по компании и по направлениям и покажем запас прочности. Начните с бесплатной установочной встречи.
Внедрить финансовую модель →Как меняется порог при росте налогов и аренды
2026 год добавил к расчёту два движения, которые стоит учесть отдельно.
Взносы. Возврат к ставке 30% увеличил стоимость окладной части — то есть поднял постоянные затраты, а с ними и порог. Компании с большим окладным фондом почувствовали это сильнее всех.
НДС. Для тех, кто стал плательщиком впервые, изменилась сама база расчёта: выручку теперь нужно считать без налога. Если прайс остался прежним, ваша реальная выручка уменьшилась — и порог, выраженный в старых ценах, стал недостижим.
Аренда. Там, где удалось перевести аренду в процент от выручки, часть постоянных затрат стала переменной. Это снижает порог и делает компанию устойчивее в спад — хотя в хороший месяц вы заплатите больше.
Внимание: оклад без взносов занижает порог примерно на треть — а с 2026 года эта ошибка стала дороже, потому что ставка вернулась к 30%. Считайте фонд оплаты труда сразу со взносами.
Общий вывод: расчёт, сделанный год назад, сегодня неверен. Пересчитывать точку безубыточности имеет смысл при каждом заметном изменении налогов, аренды, фонда оплаты труда или закупочных цен — то есть в 2026 году как минимум раз в квартал.
Точка безубыточности по направлениям и продуктам
Общая цифра по компании отвечает на вопрос «выживем ли», но не отвечает на вопрос «за счёт чего». Для этого расчёт разносится по направлениям.
Каждое направление получает свои переменные затраты и свою долю постоянных — распределённую по понятному правилу: по выручке, по людям, по площади. Правило выбирается один раз и не меняется.
Дальше становится видно то, чего не показывает общий отчёт: одно направление проходит свой порог уже к середине месяца, другое не проходит его никогда и живёт за счёт первого. Решение по второму — отдельный разговор: иногда его закрывают, иногда меняют цену или состав, иногда сознательно держат, потому что оно даёт загрузку или приводит клиентов.
Тот же расчёт применяется к продукту или услуге: сколько единиц нужно продать, чтобы окупить связанные с ней постоянные расходы. Как считается экономика единицы — в разборе «Юнит-экономика», а полная модель компании — в «Финансовой модели бизнеса».
Как считать в услугах и проектах
В торговле и производстве расчёт очевиден: есть единица товара, у неё есть цена и переменная себестоимость. В услугах единицы нет — и здесь чаще всего бросают считать.
Решается это выбором собственной «единицы продажи». Варианты, которые работают:
Час специалиста. Для консалтинга, ремонта, обслуживания, юридических и бухгалтерских услуг. Цена — ставка часа, переменные затраты — оплата исполнителя за этот час со взносами и прямые расходы. Порог считается в оплачиваемых часах: сколько их нужно продать в месяц, чтобы покрыть постоянные расходы.
Проект среднего размера. Для агентств, внедренцев, строителей. Берётся типовой проект, его цена и прямые затраты. Порог — количество проектов в месяц или в квартал. Работает, если проекты сопоставимы; если разброс большой, считайте в деньгах через коэффициент маржинальности.
Клиент на обслуживании. Для подписных моделей, сервиса, аутсорсинга. Цена — средний чек в месяц, переменные затраты — стоимость обслуживания одного клиента. Порог — количество активных клиентов.
Главная ловушка услуг — не считать время собственника и руководителей. Если владелец сам ведёт часть проектов и не берёт за это зарплату, порог получается заниженным: компания кажется прибыльной, пока держится на бесплатном труде, который однажды закончится. Для честного расчёта закладывайте рыночную стоимость его работы, даже если фактически деньги не выплачиваются.
Совет: в услугах закладывайте в расходы рыночную стоимость работы собственника, даже если он не берёт зарплату. Иначе компания выглядит прибыльной ровно до того дня, когда владелец перестанет работать бесплатно.
Вторая ловушка — неоплачиваемое время. В услугах значительная часть часов уходит на переговоры, правки, простой между проектами. Если считать порог по всем часам, а не по оплачиваемым, картина будет ложной. Считать нужно от той доли времени, которая реально продаётся.
Сезонность: почему средний месяц врёт
Расчёт по среднему месяцу — самая частая причина, по которой правильная формула даёт неправильные решения.
У сезонного бизнеса выручка распределена неравномерно, а постоянные расходы идут ровно. Значит в низкий сезон компания оказывается глубоко ниже порога, а в высокий — существенно выше, и в среднем всё выглядит благополучно. При этом кассовый разрыв случается именно в низкий сезон, и «средняя прибыль» от него не спасает.
Что делать:
Считать порог помесячно. Постоянные расходы месяца против маржи месяца. Так видно, какие месяцы убыточны структурно, а не случайно.
Считать накопленным итогом с начала года. Ответ на вопрос, покрыл ли высокий сезон провал низкого.
Планировать запас на низкий сезон заранее. Сумма убытка низких месяцев — это деньги, которые нужно отложить в высокие. Считается она ровно из тех же цифр.
Переводить постоянные расходы в переменные там, где можно. Аренда процентом от выручки, привлечение исполнителей под проект вместо расширения штата, сдельная оплата вместо оклада для части ролей. Чем меньше постоянных расходов, тем ниже порог и тем спокойнее низкий сезон.
Перевод постоянных затрат в переменные: за и против
В Business Commandos этот расчёт обычно ставится вместе с финансовой моделью: порог и запас прочности считаются по месяцам и по направлениям сразу, а дальше в модели проверяются сценарии — падение спроса, рост закупочных цен, изменение налоговой нагрузки. Смысл не в самой формуле, а в том, чтобы к каждому решению прилагалась цифра.
Как объяснить порог команде
Точка безубыточности приносит пользу, когда её знает не только собственник. Пока цифра живёт в файле у финансиста, решения на местах принимаются по-прежнему на глаз.
Отделу продаж нужен не сам порог, а его следствие: сколько стоит скидка. Расчёт, где пять процентов уступки требуют пятнадцати процентов дополнительных продаж, объясняет ценовую политику лучше любого запрета. Полезно перевести это в дневную и недельную норму: сколько заказов должно быть к среде, чтобы месяц закрылся в плюс.
Руководителям направлений нужен их собственный порог — свой кусок постоянных расходов и своя маржа. Тогда разговор о результате перестаёт быть спором о том, кто больше загружен.
Производству и закупкам нужна связь между их работой и порогом: каждый процент потерь, брака и переплаты поставщику поднимает планку продаж для всей компании.
Всем вместе — понимание, что порог не наказание, а факт: до этой отметки компания работает бесплатно. Когда это озвучено спокойно и с цифрами, оно снимает много бессмысленных споров о том, «почему нельзя ещё нанять» и «почему нельзя дать скидку постоянному клиенту».
Важно: порог — это минимум, а не план. План продаж строится выше него, с учётом нужной прибыли и вложений в развитие. Компания, у которой план равен порогу, весь год работает ради того, чтобы остаться при своих.
Отдельно стоит показывать динамику: как порог менялся за последний год и почему. Рост взносов, аренда, новые оклады — всё это видно на одном графике, и он объясняет ситуацию убедительнее, чем призывы работать лучше.
Ошибки в расчёте
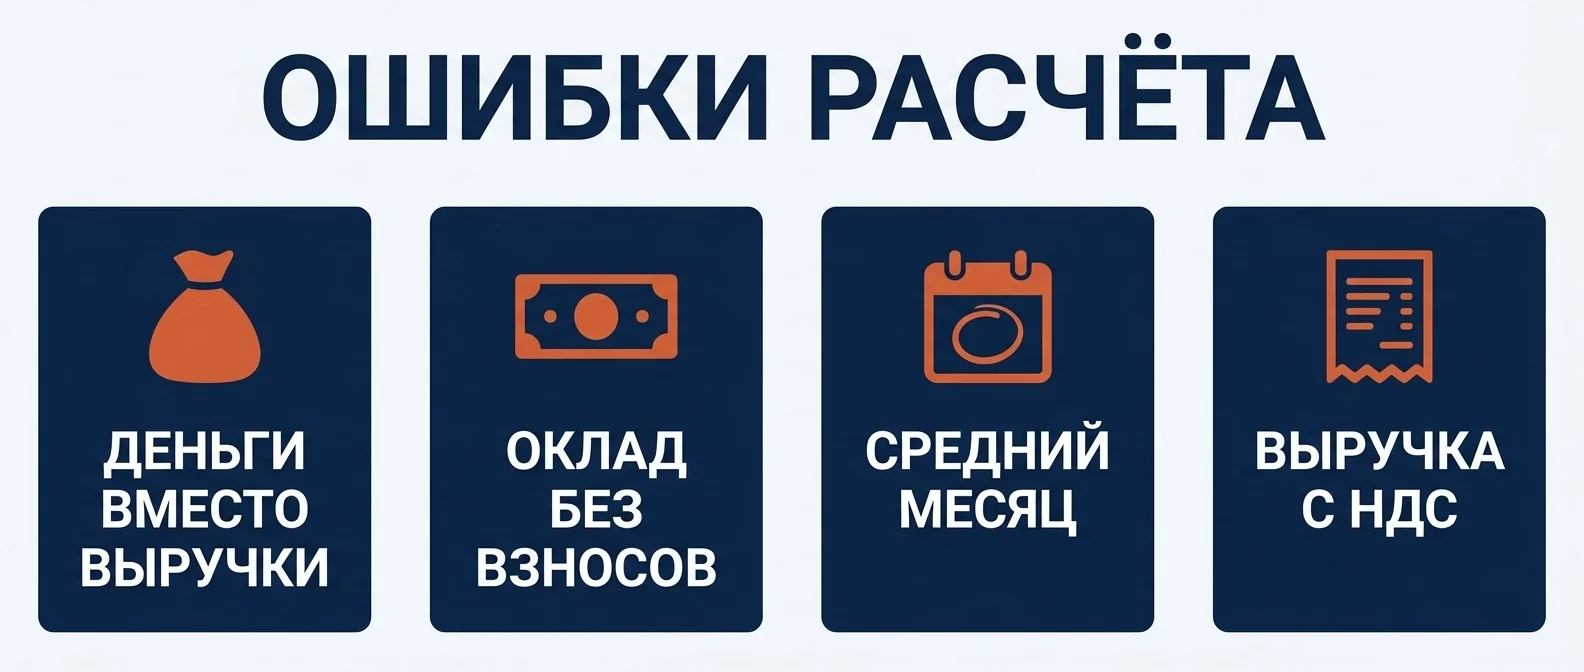
Считать по деньгам на счёте. Поступления и выручка — разные вещи; аванс, кредит и возврат искажают картину полностью.
Забывать про взносы и налоги в постоянных затратах. Оклад без взносов занижает порог примерно на треть — и расчёт становится опасно оптимистичным.
Считать выручку с НДС. Для плательщика налог — не доход. Порог получается заниженным.
Класть всю зарплату в постоянные. Если существенная часть оплаты сдельная, она ведёт себя как переменная, и порог смещается.
Игнорировать сезонность. Расчёт по среднему месяцу вводит в заблуждение: в низкий сезон компания может быть глубоко ниже порога, а в высокий — сильно выше. Считать нужно по месяцам, а не по средней температуре.
Не пересчитывать после изменений. Наняли, подняли аренду, сменили поставщика, изменилась ставка налога — порог сдвинулся.
Забывать про собственника. Если владелец работает в компании и не получает зарплату, его труд не попадает в расходы, и бизнес выглядит прибыльнее, чем есть. Для честного расчёта имеет смысл заложить рыночную стоимость его работы.
Считать один раз в год. Показатель, посчитанный в январе и не пересмотренный, к осени описывает другую компанию.
Считать порог по компании, где несколько разных бизнесов. Если под одной крышей живут производство и торговля с разной экономикой, общая цифра — среднее по больнице. Считать нужно отдельно, иначе одно направление будет скрывать убыточность другого.
Путать порог с планом. Точка безубыточности — это минимум, ниже которого нельзя. План продаж строится выше неё, с учётом нужной прибыли, налогов и вложений в развитие. Компания, у которой план равен порогу, весь год работает ради того, чтобы остаться при своих.
Три сценария, которые стоит посчитать этой осенью
Осень — время, когда компании планируют следующий год, и лучший способ потратить этот расчёт с пользой — прогнать три сценария.
Спад ещё на 15–20%. Что происходит с порогом и запасом прочности, если выручка падает дальше. Ответ показывает, сколько месяцев компания продержится без изменений и какие расходы придётся сократить, чтобы порог стал достижим.
Рост закупочных цен на 10%. Переменные затраты растут, маржа сжимается, порог поднимается. Здесь видно, какую часть роста придётся переложить в цену, а какую можно компенсировать другими способами.
Переход на НДС или смена ставки. Для компаний около порога освобождения это самый важный расчёт: как изменится выручка без налога и что это делает с точкой безубыточности. Планка 20 млн закреплена на 2027–2029 годы, дальше снижается: 15 млн с 2030 года, 10 млн с 2031, — так что вопрос не гипотетический, просто отодвинут.
Каждый сценарий считается на тех же четырёх числах — постоянные затраты, переменные затраты, цена, объём. Разница только в том, что вы меняете одно из них и смотрите, куда уезжает порог. Это и есть управление цифрами вместо управления ощущениями.
Как встроить расчёт в управление
Порог продаж напрямую зависит от того, сколько с каждой продажи остаётся после переменных затрат. Как считается эта величина и чем она отличается от наценки, разобрано в статье про маржинальность.
Держите порог рядом с планом продаж. План должен начинаться не с желаемой цифры, а с порога: сколько нужно продать, чтобы не потерять деньги, и только потом — сколько хотим заработать.
Считайте ежемесячно. Точка безубыточности и запас прочности — два числа, которые обновляются вместе с закрытием месяца. Это пять минут, если учёт ведётся.
Показывайте продавцам цену скидки. Не «скидки запрещены», а «скидка в пять процентов требует продать на пятнадцать процентов больше». Цифра убеждает лучше запрета.
Проверяйте новые расходы порогом. Любое предложение «нанять человека», «арендовать помещение», «купить оборудование» переводится в вопрос: на сколько это поднимает порог и откуда возьмётся дополнительный объём.
Считайте сценарии заранее. Что будет с порогом, если выручка упадёт ещё на 15%. Что будет, если поставщик поднимет цены на 10%. Сценарии считаются в модели за минуты и экономят месяцы метаний.
Назначьте ответственного. У показателя должен быть хозяин — финансовый директор, экономист или сам собственник в небольшой компании. Показатель без хозяина не считается вовремя.
Что делать, когда порог посчитан
Расчёт сам по себе ничего не меняет — меняют решения, которые из него следуют. Порядок работы после первого расчёта обычно такой.
Первая неделя. Проверить исходные данные: всё ли попало в постоянные затраты, учтены ли взносы, не считается ли выручка с НДС. На этом этапе цифра обычно уезжает на 10–20% — и хорошо, что до принятия решений, а не после.
Вторая неделя. Посчитать порог по направлениям и увидеть, какие из них проходят его сами, а какие живут за счёт остальных. Это самая полезная часть расчёта: общая цифра говорит о выживании компании, разбивка — о том, что конкретно делать.
Третья неделя. Прогнать сценарии: падение спроса, рост закупок, изменение налоговой нагрузки. Записать, при каких значениях компания уходит ниже порога, и заранее решить, что тогда сокращается или меняется.
Четвёртая неделя. Превратить порог в рабочие цифры: дневную и недельную норму продаж, лимит скидки, правило для новых постоянных расходов. С этого момента показатель начинает работать не в отчёте, а в управлении.
Дальше расчёт обновляется ежемесячно вместе с закрытием периода — это несколько минут, если управленческий учёт ведётся регулярно.
Часто задаваемые вопросы
Чем точка безубыточности отличается от окупаемости
Как считать, если у меня сотни позиций с разной наценкой
Нужно ли включать в расчёт кредиты
Как часто пересчитывать точку безубыточности
Можно ли работать ниже точки безубыточности осознанно
Как связаны точка безубыточности и кассовый разрыв
Что делать, если порог недостижим при текущем спросе
Коротко
Точка безубыточности — объём продаж, при котором доходы покрывают расходы. Чтобы её посчитать, нужно честно разделить затраты на постоянные и переменные, взять данные из управленческого учёта и разделить постоянные затраты на маржу с единицы или на коэффициент маржинальности. Вместе с ней считается запас прочности — на сколько может упасть выручка до убытка. Если факт ниже порога, работают четыре рычага: цена, переменные затраты, постоянные затраты и объём. В 2026 году порог у большинства компаний сдвинулся вверх из-за роста взносов и НДС, поэтому прошлогодний расчёт можно смело считать устаревшим.