Можно делать десятки миллионов выручки, держать большой штат и постоянных клиентов — и при этом не понимать, зарабатываешь ты вообще или работаешь в минус. Звучит абсурдно, но именно так живёт огромное число компаний. Собственник видит обороты, чувствует движение — и принимает это за здоровье бизнеса. А под красивым фасадом идёт тихий хаос, который становится виден только тогда, когда денег на счету вдруг не оказывается.
В этом кейсе — история компании, которую финансовый аудит буквально вытащил из управленческой слепоты. Название не раскрываем по соглашению о неразглашении (NDA): компания оказывает консалтинговые услуги по спецоценке условий труда. Снаружи всё выглядело прилично. Изнутри — собственник управлял вслепую.
- Как выглядел бизнес изнутри: тихий хаос за красивым фасадом
- Почему собственник управлял вслепую
- С чего мы начали: собрали данные и построили P&L
- Что показали цифры
- Мнение эксперта
- Оздоровительная модель: как есть и как должно быть
- Что изменилось: внутри компании появились бизнесы со своими P&L
- Мнение эксперта
- Главный вывод: цифры — основа управленческих решений
- Частые вопросы
Как выглядел бизнес изнутри: тихий хаос за красивым фасадом
Первое, что видит собственник такого бизнеса, — большой оборот и стабильный поток клиентов. Первое, что видим мы, когда заходим внутрь, — что за этим оборотом не стоит ни одной цифры, на которую можно опереться при принятии решения.
Вот что мы обнаружили на старте:
- Собственник не понимал, сколько реально зарабатывает. Отчётность была неудобной и малопригодной для управления — по ней невозможно было принимать решения.
- Из всех финансовых документов был только кривой ДДС. Отчёт о движении денег давал крайне мало информации: видно, что деньги приходят и уходят, но не видно, зарабатывает бизнес или проедает сам себя.
- В расходах значилось 59 статей. Понять по такому списку, куда на самом деле уходят деньги, было практически невозможно. Это не учёт, а свалка.
- Команда жила одним днём. Решения принимались «на ощущениях», без опоры на данные.
- Собственник управлял вслепую. Не было ни одного отчёта, который показывал бы реальную картину прибыли по компании и по направлениям.
Знакомая ситуация? Она встречается почти в каждом бизнесе, который вырос быстрее, чем успел выстроить финансовый учёт. Пока компания маленькая, «чувства» собственника ещё как-то заменяют цифры. Но с ростом оборота цена одной ошибки, принятой вслепую, становится слишком высокой.
Почему собственник управлял вслепую
Здесь важно назвать корень проблемы. Дело было не в том, что в компании не считали деньги. Считали — но так, что толку от этих цифр не было никакого. ДДС показывает потоки, но не показывает прибыль. 59 хаотичных статей расходов не отвечают на главный вопрос: на чём мы зарабатываем, а на чём теряем.
Это ключевая мысль, вокруг которой строится вся работа Business Commandos: цифры — это не отчётность для галочки, а основа для управленческих решений. Если у собственника нет понятного отчёта о прибылях и убытках (P&L), он не управляет бизнесом — он им рискует. Каждое решение о найме, о расходах на маркетинг, о запуске нового направления принимается вслепую, а значит, с вероятностью ошибки близкой к подбрасыванию монеты.
Именно поэтому мы никогда не начинаем с советов «сократите вот это» или «наймите вот того». Мы начинаем с финансового аудита и диагностики бизнеса: собираем всю доступную информацию и превращаем её в понятную картину. Только с этой картой можно принимать решения, а не гадать.
Не хотите выстраивать управленческий учёт сами — сделаем за вас
Зайдём, выстроим управленческий учёт и оставим работающую систему. Без вашего погружения в детали.
Посмотреть, как это работает →С чего мы начали: собрали данные и построили P&L
Мы не переворачивали компанию с ног на голову и не внедряли дорогие программы. Мы просто перестроили мышление бизнеса — начали смотреть на него через цифры.
Первым делом собрали всю доступную информацию и перевели её в понятный отчёт о прибылях и убытках. А дальше сделали то, что и превратило свалку данных в инструмент управления.
Вместо 59 хаотичных статей расходов сгруппировали их по шести логичным направлениям:
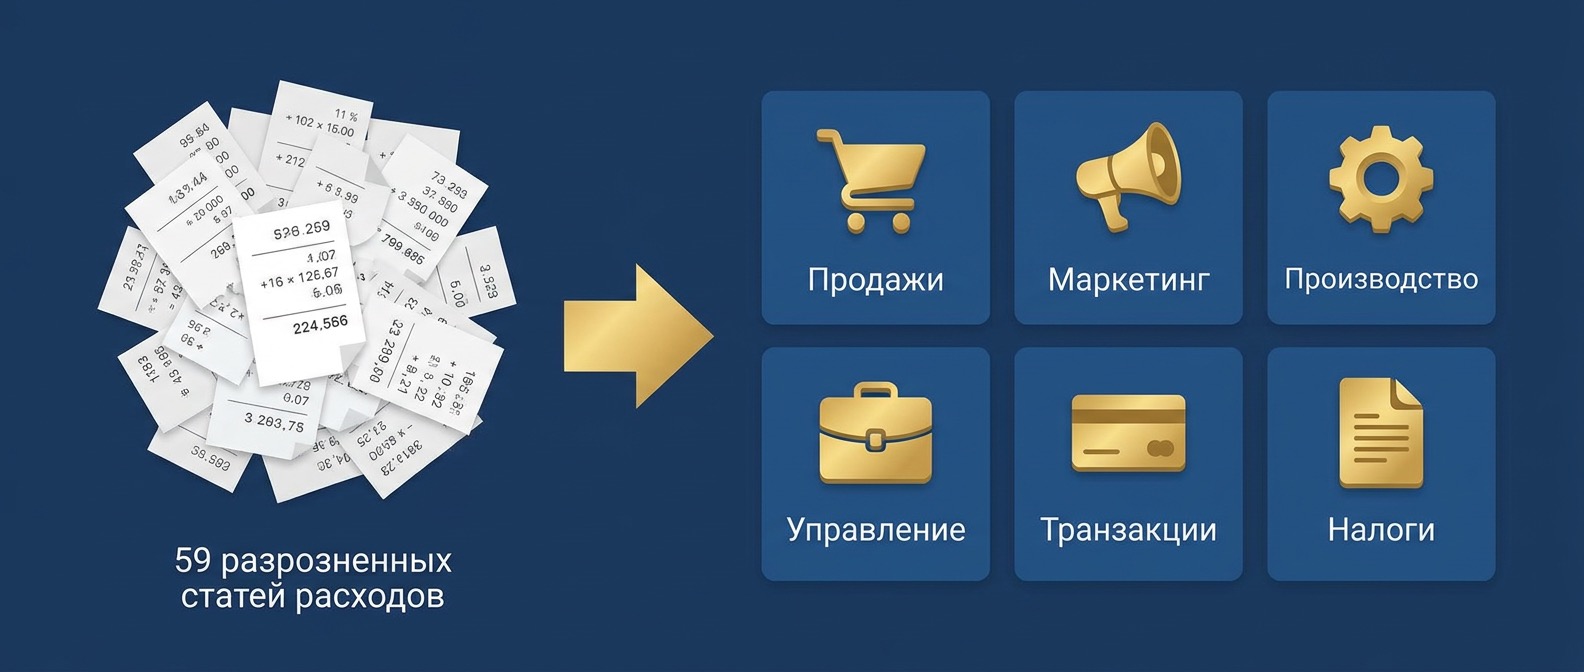
- Продажи — всё, что связано с привлечением и обслуживанием клиентов.
- Маркетинг — реклама, продвижение, генерация заявок.
- Производство — прямые затраты на оказание самой услуги.
- Управление — оклады руководителей, административный аппарат.
- Транзакции — банковские и операционные издержки.
- Налоги — фискальная нагрузка.
Это простое, на первый взгляд, действие впервые позволило собственнику увидеть, на что компания реально тратит деньги. Не 59 непонятных строк, а шесть управляемых блоков, каждый из которых можно анализировать и оптимизировать.
Параллельно мы рассчитали экономику продуктов и разделили учёт по основным направлениям бизнеса. Смысл в том, чтобы было видно не «сколько заработала компания в целом», а какая конкретно услуга приносит маржу, а какая — молча съедает прибыль. Это и есть основа управленческого учёта: считать деньги не котлом, а по направлениям.
Что показали цифры
Когда данные встали на места, картина оказалась куда тревожнее, чем ощущал собственник. Именно поэтому мы всегда настаиваем на цифрах: интуиция почти всегда рисует бизнес более здоровым, чем он есть.
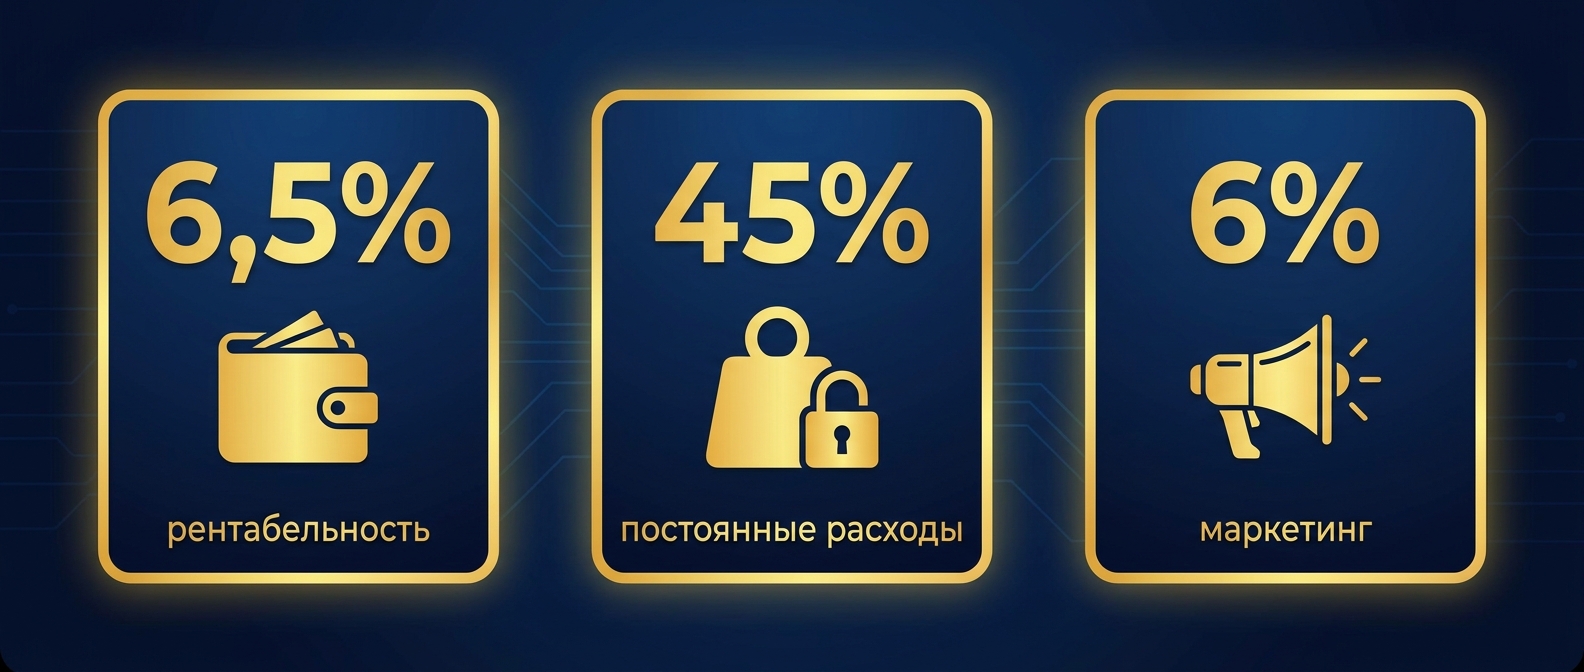
Вот что вскрыл финансовый аудит:
- Рентабельность всего бизнеса — 6,5%. Для консалтинга это чрезвычайно мало. В переводе на понятные цифры: компания делает 10 миллионов выручки и всего 650 тысяч кладёт себе в карман. Огромная работа огромного штата ради символической прибыли.
- 45% бюджета уходило на постоянные расходы. Почти половина денег — не на продажи и не на развитие, а на фиксированные оклады и бюрократический аппарат. Эти расходы «съедали» прибыль и делали бизнес уязвимым: любое проседание выручки — и компания уходит в минус.
- Два из трёх направлений были убыточными. Одно работало примерно в ноль, и лишь малая часть бизнеса реально генерировала прибыль. Собственник годами вкладывался в направления, которые сжигали деньги, — просто потому, что этого не было видно в общем котле.
- Маркетинг получал всего 6% выручки. Для бизнеса, который хочет расти, этого очевидно недостаточно. Деньги уходили на содержание аппарата, а не на привлечение клиентов.
Вот она, управленческая слепота в цифрах. Собственник не был плохим управленцем — он просто не видел этой картины. А не видел, потому что её никто ему не показал.
Мнение эксперта

Оздоровительная модель: как есть и как должно быть
Диагноз без плана лечения бесполезен. Поэтому после аудита мы предложили конкретную «оздоровительную» модель — сравнение as-is и to-be (как есть и как должно быть) с практическими шагами, которые приводят бизнес к целевой маржинальности 20%.
Вот из чего она состояла:
- Пересобрать структуру расходов. Чётко определили, какие затраты сокращать, а какие перераспределять, чтобы поднять маржинальность с 6,5% до 20%.
- Перевести часть постоянных расходов в переменные. Изменили логику мотивации так, чтобы оплата была привязана к результату, а не к факту присутствия. Это снижает фиксированную нагрузку: в слабый месяц компания платит меньше и не проваливается в минус. Как это устроено — в материале про мотивацию персонала.
- Назначить ответственных за направления. За каждым направлением закрепили человека, который отвечает за его доходы, расходы и маржинальность. Не «все за всё», а конкретная зона ответственности с конкретными цифрами. Подробнее про этот принцип — в статье о распределении функционала.
- Увеличить маркетинг до 10–15% выручки. Не за счёт кредитов, а за счёт сокращения бюрократического аппарата. Деньги, которые проедал управленческий слой, направили на привлечение клиентов и рост.
- Перераспределить ресурсы в пользу коммерции. Больше вкладывать в маркетинг и продажи — но только там, где это обосновано расчётами, а не «на ощущениях».
Обратите внимание: ни одного из этих решений нельзя было принять раньше. Не потому что собственник не хотел, а потому что не было цифр, на которые можно опереться. Финансовый аудит не «придумал» стратегию — он сделал её видимой.
Что изменилось: внутри компании появились бизнесы со своими P&L
Благодаря этим рекомендациям собственник впервые увидел реальную структуру доходов и расходов и понял, какие продукты приносят деньги, а какие их сжигают. Но главное изменение — не в разовом отчёте, а в том, что осталось в компании после нашего ухода.
В бизнесе появилась методика управленческого учёта и единый отчёт, по которому теперь работают ключевые сотрудники. Запустился процесс назначения ответственных за финансовый результат по направлениям. Фактически внутри компании возникли отдельные бизнесы со своими P&L — с ответственностью, показателями и точками принятия решений.
Это принципиально другой уровень управляемости. Раньше собственник смотрел на общий котёл и не понимал, что внутри. Теперь у каждого направления есть свой руководитель, свои цифры и своя зона ответственности. Стало возможным осознанное перераспределение ресурсов в пользу продаж и развития — не наугад, а на основе расчётов. Именно так и выглядит бизнес, выстроенный как система, а не как ежедневное тушение пожаров.
Мнение эксперта
Главный вывод: цифры — основа управленческих решений
Если свести этот кейс к одной мысли, она будет такой: цифры — это основа для правильных управленческих решений, которые приводят бизнес к результату. Не отчётность ради отчётности, а инструмент, который показывает, где вы теряете деньги и где их зарабатываете.
Финансовый аудит не сделал за собственника его работу. Он вернул ему зрение. Пока бизнес управляется «на ощущениях», любой рост выручки только увеличивает риск: больше оборот — больше цена ошибки, принятой вслепую. Как только появляются понятный P&L и ответственные за направления, собственник начинает управлять, а не гадать.
И неважно, консалтинг у вас, производство или торговля, — логика одна. Сначала вы наводите порядок в цифрах, а уже потом принимаете решения. В обратную сторону это не работает.