Осенью в компаниях начинается сезон планирования, и в 2026 году он проходит тяжелее обычного. Прошлогодний бюджет разошёлся с фактом почти у всех: налоги выросли, спрос просел, деньги подорожали. Отсюда естественная реакция собственника — а зачем вообще планировать, если всё равно всё поменяется.
Ответ простой: бюджет нужен не для того, чтобы угадать будущее. Он нужен, чтобы понимать, при каких условиях компания живёт, при каких начинает терять деньги и что вы будете делать, когда реальность разойдётся с планом. Именно в нестабильности от него больше всего пользы — потому что решения приходится принимать быстро, а без цифр они принимаются на ощущениях.
Разберём, как устроено планирование бюджета на год и как собрать бюджет на 2027-й: с чего начинать, как планировать выручку при падающем спросе, что делать с налоговыми изменениями и как устроить контроль, чтобы план не превратился в документ, о котором вспоминают в декабре.
- Зачем планирование бюджета на год, если всё меняется каждый квартал
- Что такое бюджет компании на год и из чего он состоит
- С чего начинается бюджет: факт, а не желания
- Как планировать выручку, когда спрос падает
- Как планировать расходы: постоянные, переменные, налоги
- Три сценария вместо одного плана
- Как планировать по направлениям, а не по компании целиком
- Что делать с проектами развития
- Бюджет движения денег: прибыль в плане не спасает от разрыва
- Как связать бюджет с решениями по цене и ассортименту
- Кто участвует и как проходит защита бюджета
- План-факт: как контролировать, чтобы бюджет жил
- Как довести бюджет до команды
- Календарь планирования бюджета на год: что делать осенью
- Типичные вопросы при составлении бюджета
- Что делать, если год начался хуже плана
- Частые ошибки
- Часто задаваемые вопросы
- Коротко
Зачем планирование бюджета на год, если всё меняется каждый квартал
Три вещи, которые бюджет даёт даже в самый нестабильный год.
Порог выживания. Вы заранее знаете, при какой выручке компания уходит в минус, и видите, сколько у вас запаса. Это не прогноз, это факт вашей экономики. Как считается сам порог, разобрано в статье «Точка безубыточности».
Готовые решения. Когда падение случается, у вас уже написано, что сокращается первым, какие проекты откладываются, при каком уровне выручки включается план Б. Без этого решения принимаются в панике и обычно бьют не туда.
Рамка для текущих решений. Любая просьба «давайте наймём», «давайте купим», «давайте дадим скидку» проверяется вопросом: это заложено в бюджет и что произойдёт с результатом года? Разговор перестаёт быть спором авторитетов.
Что бюджет не даёт — так это точности. План, совпавший с фактом до процента, означает не хорошее планирование, а осторожные цели. Нормально, когда факт отклоняется; ненормально, когда отклонение обнаруживают в декабре.
Что такое бюджет компании на год и из чего он состоит
Для малого и среднего бизнеса достаточно трёх связанных документов — большего в первый год не нужно.
Бюджет доходов и расходов. План прибыли: сколько заработаем и сколько потратим по начислению. Отвечает на вопрос, будет ли компания прибыльной.
Бюджет движения денег. План поступлений и платежей по датам. Отвечает на вопрос, хватит ли денег в каждом месяце. Это разные вещи: прибыльный по плану год может содержать три месяца кассовых разрывов.
План продаж в натуральных показателях. Не только рубли, но и штуки, заказы, клиенты. Иначе рост выручки за счёт цен маскирует падение объёмов.
К ним добавляются расшифровки — по направлениям, по статьям расходов, по крупным проектам. Всё остальное (инвестиционные бюджеты, бюджеты подразделений, балансовый прогноз) появляется по мере роста компании и не нужно, чтобы начать.
Ключевое, что отличает бюджет от «плана в голове»: он собран по статьям, у каждой статьи есть ответственный, а факт по нему считается тем же способом, что и план. Без этого сравнивать будет нечего.
С чего начинается бюджет: факт, а не желания
Главная ошибка планирования — начинать с цели. «Хотим вырасти на 30%» — это не бюджет, а пожелание; из него не следует ни расходов, ни ресурсов, ни решений.
Начинают с факта. Нужны три вещи.
Отчёт о прибылях и убытках за последние 12 месяцев по статьям. Реальная выручка, реальная себестоимость, реальные расходы. Не по деньгам на счёте, а по начислению — иначе авансы и закупки исказят картину. Как устроена эта отчётность, разобрано в статье «Управленческий учёт».
Разбивка по направлениям. Какое направление сколько приносит и сколько потребляет. Планировать компанию целиком бессмысленно, если внутри одно направление кормит другое.
Структура расходов: постоянные и переменные. Это разделение понадобится дальше для всех расчётов — и для порога, и для сценариев.
Дальше факт разбирается по вопросам: что в этом году было разовым и не повторится; что выросло и продолжит расти; какие статьи вышли из-под контроля; какие направления стали убыточными. Ответы на эти вопросы и есть половина бюджета.
Если управленческого учёта нет и факт собрать не из чего — начинать нужно с него, а не с планирования. Бюджет, построенный на догадках о собственных расходах, хуже отсутствия бюджета: он даёт ложную уверенность.

Как планировать выручку, когда спрос падает
Планирование выручки «от достигнутого плюс десять процентов» в 2026 году не работает. Нужен разбор.
Разложите выручку на составляющие. Количество клиентов × частота покупок × средний чек. Или количество сделок × средний чек по каждому направлению. Планировать нужно каждый множитель отдельно: так видно, за счёт чего вы рассчитываете вырасти и реалистично ли это.
Отделите цену от объёма. Если выручка выросла на 15%, а цены поднялись на 20% — объём упал. Планируйте штуки и рубли раздельно, иначе можно «расти» на падающем рынке до самого конца.
Разберите базу клиентов. Сколько выручки дают текущие клиенты при сохранении их поведения, сколько нужно добрать новыми. Обычно выясняется, что план держится на новых клиентах, привлечение которых ничем не обеспечено.
Заложите отток. Часть клиентов уйдёт — закроется, сократит закупки, сменит поставщика. Планировать нулевой отток в кризис нереалистично.
Проверьте мощностью. План продаж должен быть выполним производством, складом, людьми. План, который некому исполнить, — это не план, а обещание.
Планируйте помесячно с учётом сезонности. Годовая цифра, делённая на двенадцать, ломается на первом же низком сезоне.
И честное правило: в нестабильный год лучше строить план от консервативной оценки и планировать расходы под неё. Приятный сюрприз в виде перевыполнения переживается легко; неприятный — сокращениями посреди года.
Как планировать расходы: постоянные, переменные, налоги
Расходы планируются от того же факта, но с поправками на 2027 год.
Переменные расходы привязываются к плану продаж: доля от выручки или сумма на единицу. Здесь важно заложить реальную закупочную цену, а не прошлогоднюю: поставщики тоже пересчитывают.
Постоянные расходы планируются по статьям от факта с корректировками: индексация аренды, изменения в штате, подорожание услуг. Отдельной строкой — то, что вы решили сократить, с указанием, с какого месяца.
Фонд оплаты труда считается со взносами. Напомню: льготная ставка 15% для большинства МСП отменена, действует 30% до предельной базы в 2 979 000 рублей и 15,1% сверх неё; пониженный тариф с выплат свыше 1,5 МРОТ сохранили только компании, чей основной вид деятельности попал в правительственный перечень ОКВЭД: 15% — по перечню, 7,6% — обрабатывающие производства (постановление Правительства РФ № 1705, распоряжение Правительства РФ № 4125-р). Планировать ФОТ по «чистым» зарплатам — гарантированная дыра в бюджете.
Налоги — отдельный блок, и в 2027 году он требует внимания. Основная ставка НДС — 22%, порог освобождения на упрощёнке снизился до 20 млн рублей и на 2027–2029 годы закреплён на этом уровне: снижение до 15 млн перенесено на 2030 год, до 10 млн — на 2031 (Федеральный закон № 228-ФЗ) (Федеральный закон № 425-ФЗ). Для компаний, которые сейчас под порогом, это означает: планировать 2027 год нужно сразу в двух вариантах — с НДС и без, — и понимать, на какой выручке вы пересекаете 20 млн. Что делать с ценами при переходе, разобрано в статье «НДС 22 процента».
Проценты по кредитам — по действующим договорам, а не по надеждам на снижение ставки.
Резерв. Отдельная строка на непредвиденное. В нестабильный год бюджет без резерва — это план, который сломается на первой неожиданности: сломанном оборудовании, срочном ремонте, уходе ключевого сотрудника, изменении условий поставщика. Размер резерва определяется не нормативом, а здравым смыслом: сколько будет стоить типичная для вас неприятность.
Три сценария вместо одного плана
Главное отличие бюджета кризисного года от обычного: он строится не одной колонкой, а тремя.
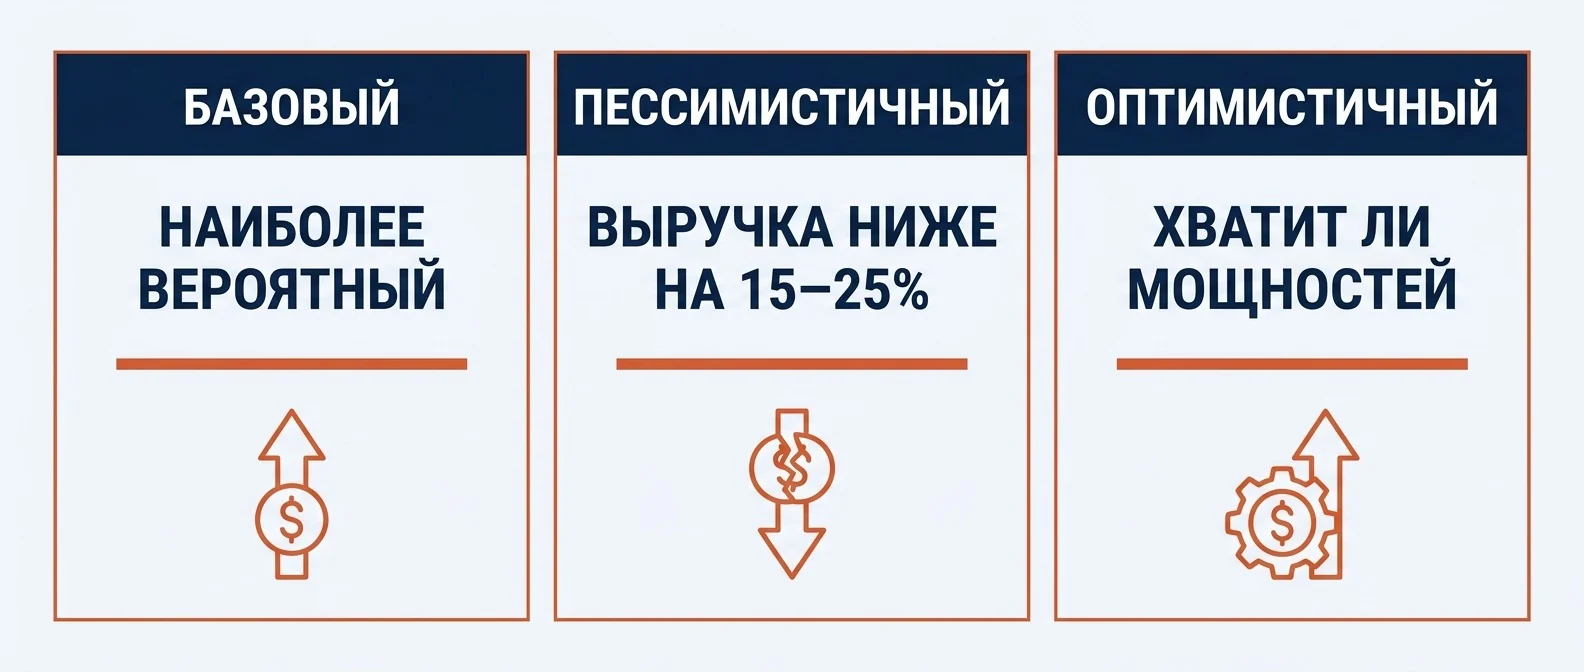
Базовый. Наиболее вероятное развитие: выручка на уровне консервативной оценки, расходы по плану. Это рабочий сценарий, по которому живёт компания.
Пессимистичный. Выручка ниже базовой на 15–25%. Здесь важен не сам расчёт, а решения: что сокращаем, какие проекты останавливаем, при каком уровне выручки эти решения включаются. Заранее прописанный триггер — «если два месяца подряд ниже X, делаем Y» — экономит недели метаний.
Оптимистичный. Выручка выше базовой. Тоже нужен: чтобы понимать, хватит ли мощностей, людей и денег на оборотку, если спрос вернётся. Рост в кризис часто убивает компании быстрее спада — просто потому, что требует оборотных средств, которых нет.
Важно: ценность пессимистичного сценария не в цифрах, а в заранее прописанном триггере — «если два месяца подряд выручка ниже X, включаем Y». Решение, принятое в октябре на холодную голову, всегда лучше того же решения в марте под давлением.
По каждому сценарию считаются три вещи: прибыль, деньги по месяцам и порог безубыточности. Дальше выбирается базовый, а два других лежат готовыми — их не нужно считать в момент, когда всё уже произошло.
Считать сценарии удобнее в финансовой модели: меняешь одну цифру и видишь результат целиком. Как её собрать — в разборе «Финансовая модель бизнеса».
Как планировать по направлениям, а не по компании целиком
Общий бюджет компании отвечает на вопрос «выживем ли». Ответ на вопрос «за счёт чего» даёт разбивка по направлениям, и именно она превращает планирование в управление.
У каждого направления свой план продаж и свои прямые расходы. Это несложно: выручка и себестоимость обычно уже разделены в учёте.
Общие расходы распределяются по понятному правилу. По доле в выручке, по количеству людей, по занимаемой площади — способ выбирается один раз и не меняется в течение года, иначе сравнивать периоды будет нельзя.
По каждому направлению считается свой порог. Сколько нужно продать именно ему, чтобы окупить свои прямые расходы и свою долю общих.
У каждого направления есть хозяин. Человек, который защищает план и отвечает за его исполнение.
Что это даёт на практике. Во-первых, видно, какое направление кормит компанию, а какое живёт за её счёт, — и решение по второму принимается осознанно: закрыть, изменить цену, сократить расходы или сознательно держать, потому что оно приводит клиентов. Во-вторых, разговор с руководителями становится предметным: не «нужно больше стараться», а «твоё направление проходит порог к двадцатому числу, давай посмотрим, что мешает пройти его к пятнадцатому».
Отдельная польза — при распределении ресурсов. Когда денег на всё не хватает, а это обычная ситуация в кризис, выбор между направлениями делается по цифрам отдачи, а не по громкости их руководителей.
Постройте бюджет на цифрах, а не на надеждах поставим учёт, из которого он собирается
Наведём порядок в управленческом учёте: доходы, расходы, деньги по статьям. После этого бюджет собирается за дни, а план-факт считается сам. Первый шаг — бесплатная установочная встреча.
Поставить управленческий учёт →Что делать с проектами развития
Самый неприятный вопрос осеннего планирования: продолжать ли вкладываться в развитие, когда с текущей операционкой тяжело.
Крайности одинаково опасны. Заморозить всё — значит выйти из кризиса без новых продуктов, без обновлённого оборудования и с командой, которая не росла. Продолжать по прежнему плану — значит проедать деньги, которых может не хватить на зарплату.
Рабочий подход — разложить проекты по трём корзинам.
Обязательные. То, без чего компания остановится или потеряет больше, чем потратит: критичный ремонт, замена изношенного оборудования, обязательные требования, замена системы, которая перестала поддерживаться. Планируются в базовом сценарии.
Окупаемые в горизонте года. Проекты с понятным расчётом: вложим столько, получим столько за такой срок. Планируются, но с контрольными точками — если первый этап не дал результата, следующий не запускается.
Стратегические без быстрой отдачи. Новые направления, эксперименты, долгие вложения. В базовом сценарии — минимальный объём, в оптимистичном — расширение, в пессимистичном — заморозка.
Такой подход честнее, чем «урезать всё развитие на 30%»: он сохраняет то, что даёт результат, и останавливает то, что просто нравится.
Бюджет движения денег: прибыль в плане не спасает от разрыва
Компания может быть прибыльной по плану и не дожить до этой прибыли. Причина — разрыв во времени между начислением и деньгами.
Что обязательно закладывается в денежный план:
Отсрочки клиентам. Выручка января приходит деньгами в феврале или марте. Если отсрочки растут, разрыв растёт вместе с ними.
Условия поставщиков. Предоплата вымывает деньги вперёд, отсрочка — наоборот, помогает.
Налоговые платежи по датам. НДС и взносы платятся по календарю, а не когда удобно. Для новых плательщиков НДС это отдельный сюрприз: налог уходит раньше, чем клиент рассчитался.
Сезонность. Месяцы, где расходы есть, а выручки почти нет.
Крупные разовые платежи. Годовые страховки, лицензии, закупка оборудования, отпускные летом.
Погашение кредитов. Тело кредита не уменьшает прибыль, но уменьшает деньги.
Частая ошибка: спланировать прибыль и не спланировать деньги. Прибыльный по плану год с кассовыми разрывами в марте и августе — обычная история, и происходит она не от плохой экономики, а от того, что денежный план никто не собрал по месяцам.
Собранный по месяцам денежный план сразу показывает провалы. Дальше есть три хода: сдвинуть платежи, ускорить поступления или заранее договориться о финансировании. Все три делаются спокойно в октябре и почти не делаются в панике в марте.
Как связать бюджет с решениями по цене и ассортименту
Бюджет — это не только про то, сколько потратим. Он заставляет принять несколько решений, которые компании обычно откладывают.
Цены на следующий год. Планируя выручку, вы неизбежно закладываете какую-то цену. Значит вопрос «поднимаем ли и на сколько» решается сейчас, а не в момент, когда маржа уже съедена. Разумно планировать пересмотр цен по группам: где спрос выдержит, где нет, чем компенсируем.
Ассортимент. Расчёт по направлениям показывает позиции и группы, которые не окупаются. Решение — поднять цену, изменить состав, оставить как трафикообразующие или вывести — принимается на этапе планирования, а не по факту убытка.
Клиенты с особыми условиями. Крупные покупатели с большими скидками и длинными отсрочками часто оказываются наименее выгодными. Планируя год, полезно посчитать их отдельно и решить, на каких условиях вы готовы работать дальше.
Скидочная политика. В бюджете стоит зафиксировать допустимый уровень средней скидки — и следить за ним в план-факте. Скидки редко утверждаются решением; они накапливаются по одной и незаметно съедают маржу года.
Условия работы с поставщиками. Отсрочки, объёмы, альтернативные варианты. Осень — удачное время для переговоров: вы приходите с планом закупок на год, а это аргумент.
Каждое из этих решений влияет на цифры бюджета, поэтому принимать их лучше в процессе планирования, когда виден результат по компании целиком, а не по отдельной сделке.
Кто участвует и как проходит защита бюджета
Бюджет, написанный собственником в одиночку, не исполняется: люди не считают его своим. Бюджет, собранный только снизу, оказывается набором осторожных цифр и раздутых расходов. Работает встречное движение.
Сверху задаются рамки. Собственник формулирует целевую прибыль, ограничение по расходам, приоритеты года: что развиваем, что сворачиваем.
Снизу собираются планы. Руководители направлений дают свои планы продаж и потребности в ресурсах, с обоснованием.
Дальше — защита. Каждый руководитель объясняет цифры: откуда возьмётся выручка, зачем нужен этот расход, что будет, если его не дать. Задача собственника здесь — не срезать всё подряд, а понять связь между ресурсом и результатом.
Итог фиксируется. Утверждённый бюджет становится обязательством: у каждой статьи есть хозяин, у каждого направления — план.
Типичная ловушка: превращать защиту в торг, где выигрывает тот, кто просит с запасом. Лечится просто — обоснованием в единицах результата: не «нужно на рекламу столько-то», а «столько-то даёт столько-то заявок при такой стоимости, из них столько-то сделок».
План-факт: как контролировать, чтобы бюджет жил
Бюджет без контроля исполнения — это документ, который открывают дважды в год. Чтобы он работал, нужен регулярный разбор.
Ежемесячно — план-факт по статьям. Не общая сумма, а по каждой значимой статье: план, факт, отклонение, причина. Отклонение без причины бесполезно.
Еженедельно — оперативные цифры. Выручка, поступления, обязательства ближайших недель. Этого достаточно, чтобы заметить тренд до конца месяца.
Ежеквартально — пересмотр. В нестабильный год бюджет корректируется: не переписывается заново, а уточняется по факту трёх месяцев. Компания, которая держится за январский план в сентябре, управляет вымыслом.
Отклонения разбираются по причинам, а не по виноватым. Продажи ниже плана — почему: рынок, цена, воронка, мощность? От ответа зависит решение.
Удобнее всего держать ключевые цифры на одной панели — как она устроена, разобрано в статье «Управленческий дашборд». Тогда план-факт занимает двадцать минут в месяц, а не два дня сведения таблиц.
Как довести бюджет до команды
Утверждённый бюджет, о котором знают трое, работает как личный документ собственника. Чтобы он влиял на решения, его нужно перевести в понятные людям цифры.
Каждому руководителю — его часть. План продаж по направлению, лимиты по статьям расходов, ключевые показатели. Не весь бюджет целиком, а то, за что человек отвечает.
Перевести годовые цифры в недельные. Годовой план продаж мало на что влияет в понедельник утром; недельная норма влияет. Это же касается расходов: лимит на месяц понятнее, чем годовая сумма.
Объяснить логику, а не только цифры. Почему план такой, из чего он собран, что произойдёт при недоборе. Люди исполняют то, что понимают.
Договориться о правилах изменения. Что делать, если нужен расход сверх лимита: к кому идти, что обосновывать. Без этого правило либо нарушается молча, либо парализует работу.
Показывать факт. Каждый месяц руководитель видит свой план-факт. Показатель, который человек не видит, он не улучшает.
В Business Commandos эта часть обычно ставится вместе с управленческим учётом и панелью показателей: бюджет собирается из тех же статей, по которым потом считается факт, поэтому план-факт получается автоматически, а не сведением таблиц вручную неделю после закрытия месяца.
Календарь планирования бюджета на год: что делать осенью
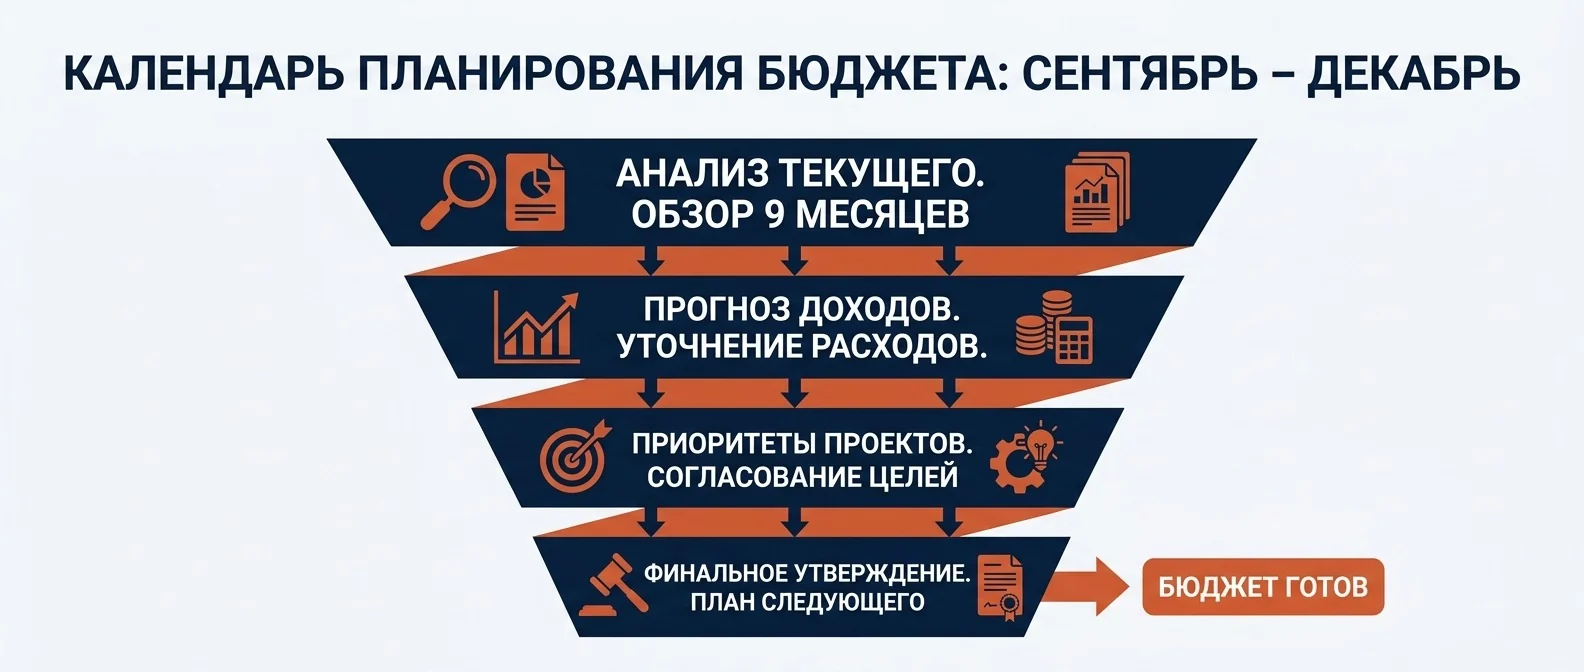
Планирование удобно разложить по неделям, чтобы не оставлять всё на декабрь.
Сентябрь. Собрать факт за 8–9 месяцев по статьям и направлениям. Разобрать, что было разовым, что вышло из-под контроля, какие направления убыточны. Посчитать текущий порог безубыточности и запас прочности.
Начало октября. Задать рамки: целевая прибыль, приоритеты, ограничения по расходам. Запросить у руководителей планы продаж и потребности в ресурсах.
Середина октября. Собрать план продаж в разрезе множителей и по месяцам. Проверить его мощностью — людьми, производством, складом.
Конец октября. Спланировать расходы: переменные от плана продаж, постоянные от факта с корректировками, ФОТ со взносами, налоги в двух вариантах — с НДС и без, если вы у порога.
Начало ноября. Собрать бюджет движения денег по месяцам. Найти провалы, решить, чем закрывать.
Середина ноября. Посчитать три сценария и прописать триггеры для пессимистичного.
Конец ноября. Защита и утверждение. Закрепить ответственных по статьям и направлениям.
Декабрь. Довести до людей: у каждого руководителя свой план и свои показатели. Настроить план-факт, чтобы январский отчёт собрался автоматически.
Такой календарь оставляет запас: если что-то поедет, есть время исправить до начала года.
Типичные вопросы при составлении бюджета
Несколько развилок, на которых обычно застревают, и короткие ответы на них.
Планировать в рублях сегодняшних или с учётом подорожания? С учётом. Если заложить прошлогодние закупочные цены и прошлогоднюю аренду, бюджет развалится к марту. Разумно закладывать рост по тем статьям, где он уже объявлен или предсказуем, и отдельно держать резерв на остальное.
Что делать с курсовой составляющей, если закупки импортные? Планировать по консервативному курсу и отдельно считать, что произойдёт с маржой при отклонении. Это ещё один сценарий, который лучше посчитать заранее.
Как планировать новое направление, по которому нет истории? Отдельным блоком и осторожно: минимальный сценарий по выручке, полный по расходам. И обязательно с контрольной точкой — когда вы посмотрите на результат и решите, продолжать или сворачивать.
Закладывать ли рост зарплат? Да, хотя бы по ключевым ролям. В кризис компании часто замораживают оплату, а через полгода теряют сильных людей и платят больше — за найм и адаптацию замены.
Нужен ли бюджет, если в компании пять человек? Нужен, только простой: план продаж по месяцам, список постоянных расходов, план денег. Это лист, а не система, и он занимает несколько часов раз в год плюс полчаса в месяц на сверку.
С какого месяца начинать планирование бюджета на год? С сентября, если хотите закончить в ноябре и войти в декабрь с утверждённым документом и доведёнными до людей планами. Старт в декабре означает, что первый квартал компания живёт без плана — то есть по инерции прошлого года.
Что делать с прошлогодним бюджетом, который не исполнился? Разобрать, а не выбросить. Расхождение по каждой значимой статье — это готовый список того, что вы систематически недооцениваете: обычно расходы и сроки. В новый бюджет эти поправки закладываются сразу.
Что делать, если год начался хуже плана
Годовой бюджет отвечает на вопрос о прибыли, но внутри месяца ничего не показывает — деньги приходят и уходят в разные дни. Этот слой закрывает отдельный инструмент, про него статья про платежный календарь.
Практическая часть, ради которой всё и затевалось. Отклонение от бюджета — не повод для разбирательства, а повод для действий по заранее подготовленному списку.
Проверьте, отклонение разовое или системное. Один слабый месяц бывает у всех; два подряд по одной причине — это тренд.
Найдите причину в разрезе множителей. Упало количество сделок, средний чек или частота покупок? От ответа зависит, что чинить: воронку, цену или работу с базой.
Включите заранее прописанные решения. Если вы осенью договорились, что при падении на 15% откладываются такие-то проекты и сокращаются такие-то статьи, — это делается сейчас, а не после ещё двух месяцев наблюдений.
Пересчитайте порог и запас прочности. Новая реальность даёт новые цифры; управлять по осенним при изменившихся условиях бессмысленно.
Скорректируйте план, а не бросьте его. Корректировка с объяснением причин сохраняет управляемость. Отказ от плана возвращает компанию к работе на ощущениях.
Сообщите команде. Люди видят, что происходит, и молчание руководителя они трактуют хуже, чем плохую новость.
Частые ошибки
Планировать от желаемого. Цель без расчёта ресурсов — не бюджет.
Один сценарий вместо трёх. В нестабильный год единственный план ломается в первом квартале.
Считать ФОТ без взносов. Дыра размером в треть фонда оплаты труда.
Забыть про налоговые изменения. Порог освобождения от НДС продолжает снижаться; компания, планирующая 2027 год по правилам 2025-го, готовит себе сюрприз.
Планировать прибыль и не планировать деньги. Прибыльный год с кассовыми разрывами — обычная история.
Не закладывать резерв. Любая неожиданность превращается в срочный кредит по высокой ставке.
Собирать бюджет в одиночку. Никто, кроме автора, его не исполняет.
Не считать план-факт. Бюджет без контроля — упражнение по заполнению таблиц.
Держаться за план вопреки реальности. Бюджет — инструмент, а не обещание; квартальная корректировка это норма, а не поражение.
Планировать только доходы и расходы, забыв про запасы и дебиторку. Рост продаж требует оборотных средств: товар нужно закупить, а деньги от клиентов придут позже. Бюджет, где это не учтено, показывает прибыль и не показывает, что денег на неё не хватит.
Совет: закладывайте в бюджет оборотные средства под рост, а не только доходы и расходы. Рост продаж требует денег заранее: товар закупается сегодня, а клиент рассчитается через месяц — и именно здесь растущие компании ломаются чаще, чем падающие.
Спускать план сверху без обсуждения. Цифра, в которую руководители не верят, не исполняется — она просто становится поводом для объяснений в конце года.
Часто задаваемые вопросы
Стоит ли вообще планировать год, если горизонт непонятный
На какой срок планировать — год, полгода или квартал
Как быть, если управленческого учёта нет
Кто должен собирать бюджет в небольшой компании
Что делать, если факт разошёлся с планом
Коротко
Бюджет на 2027 год нужен не для точного прогноза, а для управления в нестабильности: он показывает порог выживания, готовит решения заранее и даёт рамку для текущих решений.
Собирается он от факта, а не от желаний: годовой отчёт по статьям, разбивка по направлениям, разделение расходов на постоянные и переменные. Выручка планируется по множителям и помесячно, расходы — с учётом взносов 30% и налоговых изменений, включая снижение порога НДС.
Сценариев должно быть три, а не один, и к пессимистичному прописаны триггеры включения решений. Отдельно строится план движения денег: прибыль по плану не спасает от разрыва, если деньги приходят позже, чем уходят.
И главное — бюджет живёт только с ежемесячным план-фактом и ответственными по статьям. Таблица, которую собрали в декабре и не открыли в феврале, не является бюджетом ни в каком смысле: это отчёт о намерениях.