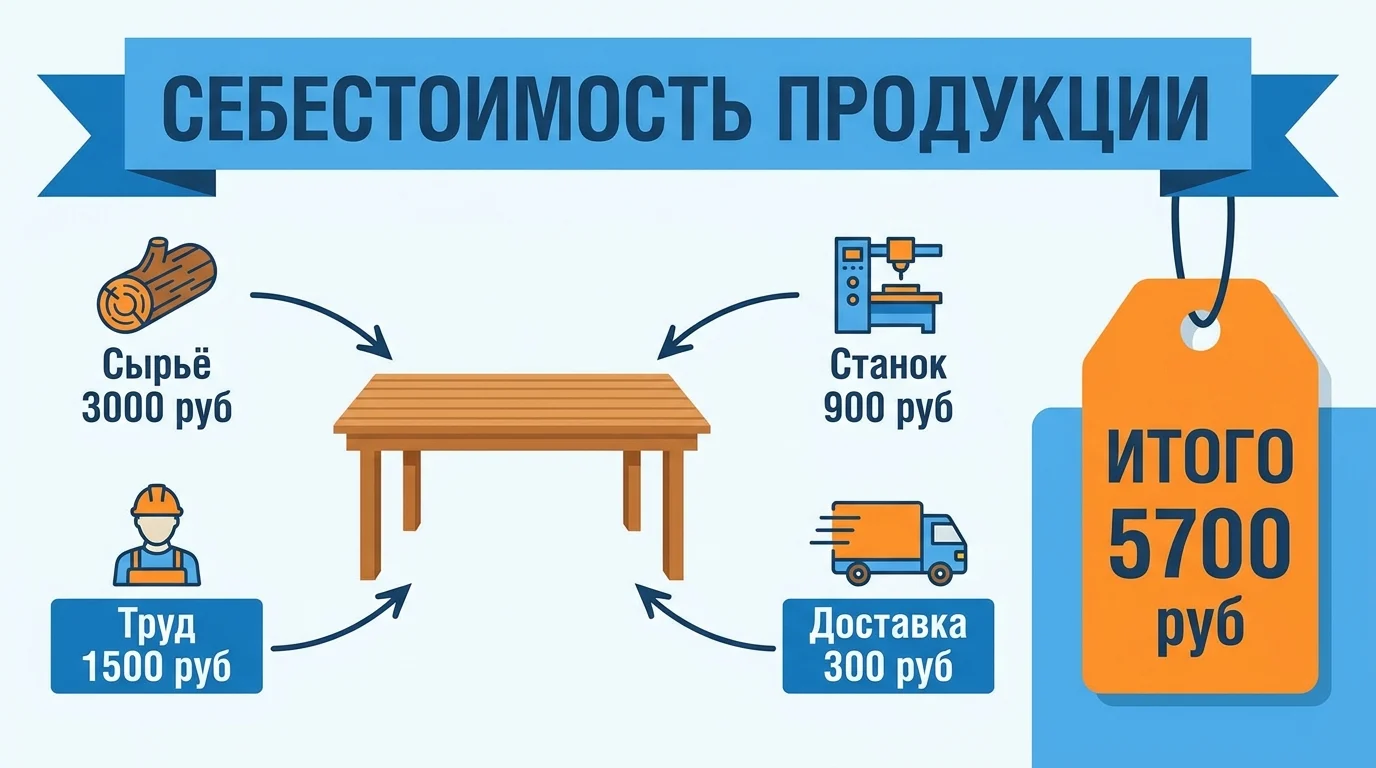
Заказы идут, выручка есть, а в конце месяца на счету пусто. Первая мысль — где-то воруют или клиенты недоплачивают. А причина обычно проще и обиднее: вы не знаете свою реальную себестоимость и часть продукции продаёте себе в убыток, сами того не видя.
Себестоимость — это главная цифра, по которой видно, зарабатываете вы или нет. Продаёте выше неё — в плюсе. Продаёте ниже, сами того не зная, — тонете, причём тем быстрее, чем больше продаёте. Для бухгалтера это строчка в отчёте. Для вас — ориентир, по которому принимается каждое решение о цене.
Разберём по-человечески: из чего складывается себестоимость, как посчитать её честно, где она незаметно раздувается и как реально снизить. Без академизма про бухучёт — так, чтобы собственник производства мог применить.
- Продажи идут, а прибыли нет: почему так бывает
- Что такое себестоимость и почему её должен знать собственник
- Из чего складывается себестоимость: статьи затрат
- Виды себестоимости: какая вам нужна
- Как посчитать себестоимость по-честному: формула и пример
- Методы калькуляции: какой выбрать под ваше производство
- Скрытая себестоимость: где деньги утекают незаметно
- Себестоимость и цена: когда поднимать цену, а когда резать затраты
- Как реально снизить себестоимость: три уровня
- Что делать с посчитанной себестоимостью: решения
- Как поставить учёт себестоимости в компании
- Частые ошибки при расчёте себестоимости
- С чего начать уже на этой неделе
- Часто задаваемые вопросы
- Выводы
Продажи идут, а прибыли нет: почему так бывает
Это классика. Собственник говорит: «Продаю нормально, заказы есть, а денег нет». И почти всегда за этим стоят две вещи — высокие постоянные расходы и отсутствие контроля над тем, куда уходят деньги.
Смотрите, что происходит. Выручка приходит, но по дороге к прибыли её съедают десятки статей расходов, за которыми никто толком не следит. Аренда, зарплаты, доставка, обслуживание, мелкие траты, которые «вроде необходимы». Каждая по отдельности кажется небольшой, а вместе они и есть та дыра, в которую утекает прибыль.
ℹ️ Важно: Проблема часто не в цене продукта и не в объёме продаж, а в том, что никто не считает и не контролирует расходы. Деньги приходят и тут же растекаются, а собственник видит только пустой счёт в конце месяца.
Поэтому разбор «почему нет прибыли» начинается не с продаж, а с расходов. Надо взять и посмотреть, куда конкретно уходят деньги с каждой продажи. И почти всегда выясняется, что реальная себестоимость выше, чем собственник думал, — а значит, часть заказов он тянет себе в минус.
Типичная картина выглядит так. Цех загружен, заказы идут, обороты растут — собственник доволен. А прибыль почему-то стоит на месте или падает. Начинаешь разбирать — и оказывается, что половина ассортимента продаётся с копеечной маржой или в убыток, просто это размазано по общему котлу и не видно. Прибыльные позиции кормят убыточные, а собственник думает, что зарабатывает на всём. Пока не посчитаешь себестоимость по каждому продукту отдельно, этого не увидишь.
Что такое себестоимость и почему её должен знать собственник
Себестоимость — это сколько вам реально стоит произвести единицу продукции. Все затраты, которые в неё вложены: сырьё, работа людей, энергия, амортизация оборудования, доля общих расходов.
Знать её нужно не бухгалтеру для налоговой, а вам — чтобы принимать решения. Какую цену ставить. Какой продукт выгоден, а какой тянет вниз. Где вы зарабатываете, а где работаете «за спасибо». Без честной себестоимости все эти решения принимаются наугад.
От себестоимости зависит и рентабельность — сколько прибыли приносит каждый вложенный рубль. Два цеха могут продавать один и тот же стол за одну цену, но у одного себестоимость 5 000, а у другого 5 900 — и первый зарабатывает, а второй в убытке при том же прайсе. Вся разница — в управлении затратами. И на рынке в итоге останется тот, кто считает себестоимость честно, а не тот, кто просто крупнее.
⚠️ Внимание: Если вы не знаете точную себестоимость своих продуктов, вы управляете производством вслепую. Можно годами наращивать обороты и удивляться, почему при растущей выручке прибыль не растёт, а то и падает.
Тут стоит сказать про одну штуку, чтобы снять путаницу. У себестоимости есть как бы две версии — бухгалтерская и управленческая. Бухгалтерская считается по правилам, для налоговой и отчётности. Управленческая — для вас, чтобы принимать решения. В России эти две вещи и так живут отдельной жизнью, это ни для кого не секрет, и объяснять тут особо нечего. Важно другое: вам для управления нужна именно управленческая себестоимость — честная и полная, а не та, что удобна для отчёта. Дальше в статье под «себестоимостью» мы имеем в виду именно её — реальную, по которой видно вашу экономику.
Из чего складывается себестоимость: статьи затрат
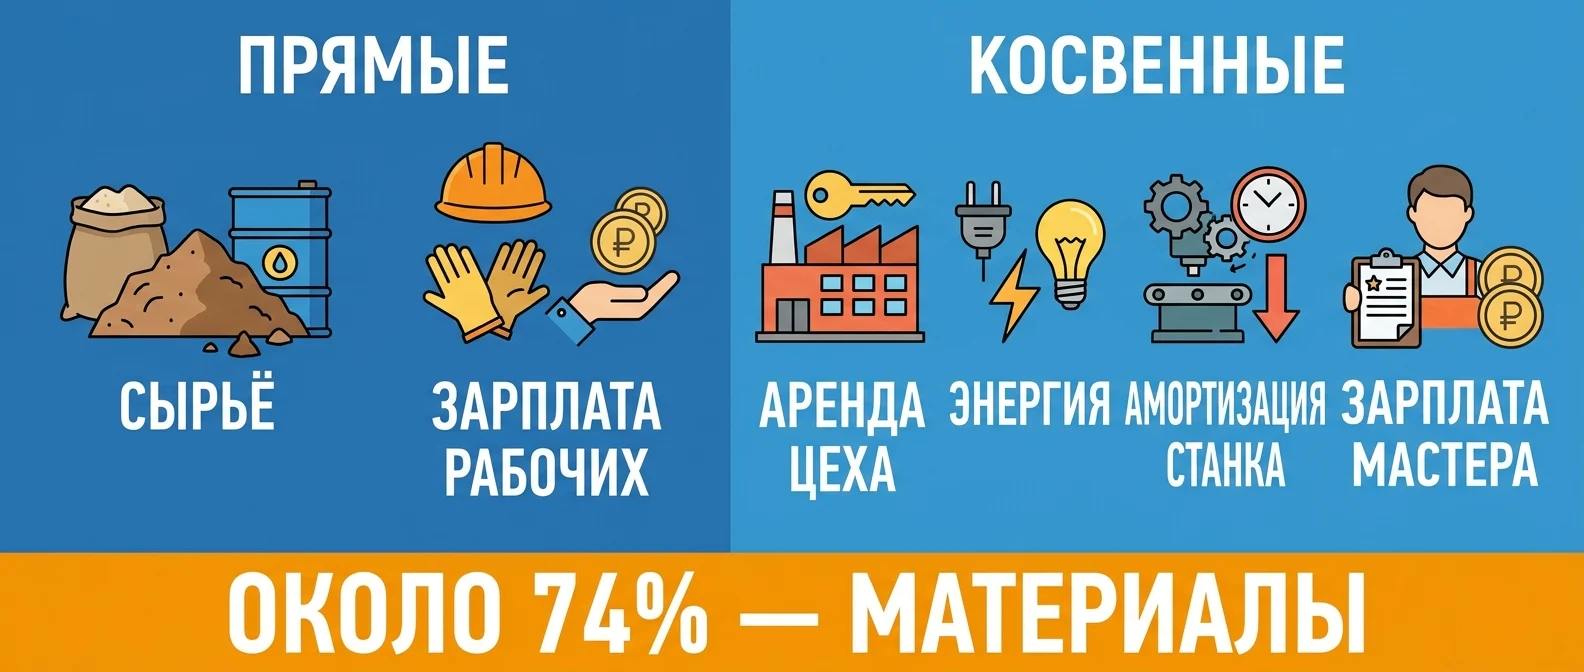
Все затраты в себестоимости делятся на несколько групп. Разберём главные.
Прямые затраты — то, что напрямую уходит в продукт. Сырьё и материалы, зарплата рабочих, которые его делают. Их легко привязать к конкретному изделию.
Косвенные (накладные) затраты — то, что нужно для производства, но не садится напрямую на одно изделие. Аренда цеха, зарплата мастеров и управленцев, обслуживание оборудования, энергия. Их распределяют между всей продукцией — и именно здесь чаще всего кроются ошибки.
С распределением косвенных всё непросто. Их надо как-то «разнести» по продуктам, и от способа зависит, какой продукт покажется выгодным, а какой убыточным. Если размазать аренду и зарплату поровну на все изделия, простой продукт, который делается за час, получит столько же накладных, сколько сложный, над которым бьются день. В итоге простой покажется убыточным, а сложный — сверхприбыльным, хотя в реальности наоборот. Поэтому косвенные обычно распределяют пропорционально — по времени изготовления, по зарплате рабочих или по объёму, — а не поровну. Ошибка в распределении искажает всю картину себестоимости.
Переменные и постоянные. Переменные растут с объёмом (больше произвёл — больше сырья ушло). Постоянные не зависят от объёма (аренду платишь, даже если цех стоял).
Что важно понимать про структуру: на производстве главная статья — это материалы. По данным Росстата, в обрабатывающих производствах материальные затраты составляют свыше 70% себестоимости — то есть сырьё, материалы и комплектующие. Зарплата, амортизация и всё остальное — заметно меньшие доли.
К сведению: Раз сырьё — три четверти себестоимости, то и главные потери, и главные возможности снижения лежат именно там. Экономить на скрепках, когда деньги утекают в перерасходе материала, — мимо кассы.
И ещё: себестоимость растёт не «сама по себе». Закупочные цены давят. По данным Росстата, цены производителей промышленных товаров за 2024 год выросли в среднем на 12%, а в отдельные периоды — до 19% год к году. Сырьё дорожает двузначными темпами, и если не следить за себестоимостью, она тихо съедает вашу маржу.
Виды себестоимости: какая вам нужна
Слово «себестоимость» на самом деле означает несколько разных цифр, и путаница между ними — частая причина ошибок. Разберём, какие бывают, чтобы вы понимали, о какой идёт речь.
По объёму затрат себестоимость наращивается слоями:
- Цеховая — затраты одного цеха на производство: сырьё, зарплата рабочих, расходы цеха. Самый «узкий» слой.
- Производственная — цеховая плюс общезаводские расходы (управление производством, содержание оборудования по всему предприятию).
- Полная — производственная плюс коммерческие расходы: доставка, упаковка, реклама, сбыт. Это финальная цифра, с которой сравнивают цену.
По времени тоже есть разница:
- Плановая (нормативная) — сколько продукт должен стоить по нормам и расчётам.
- Фактическая — сколько он реально обошёлся по итогу.
И вот тут кроется важное: разрыв между плановой и фактической себестоимостью — это и есть ваши потери. Если по плану стол должен стоить 5 000 ₽, а по факту вышел 5 800 ₽, эти 800 ₽ разницы куда-то ушли — в перерасход, брак, простои. Умение видеть этот разрыв и есть управление себестоимостью.
ℹ️ Важно: Для управленческих решений собственнику нужна прежде всего полная фактическая себестоимость — реальная финальная цифра по каждому продукту. Именно с ней сравнивают цену, чтобы понять, в плюсе вы или в минусе.
Как посчитать себестоимость по-честному: формула и пример
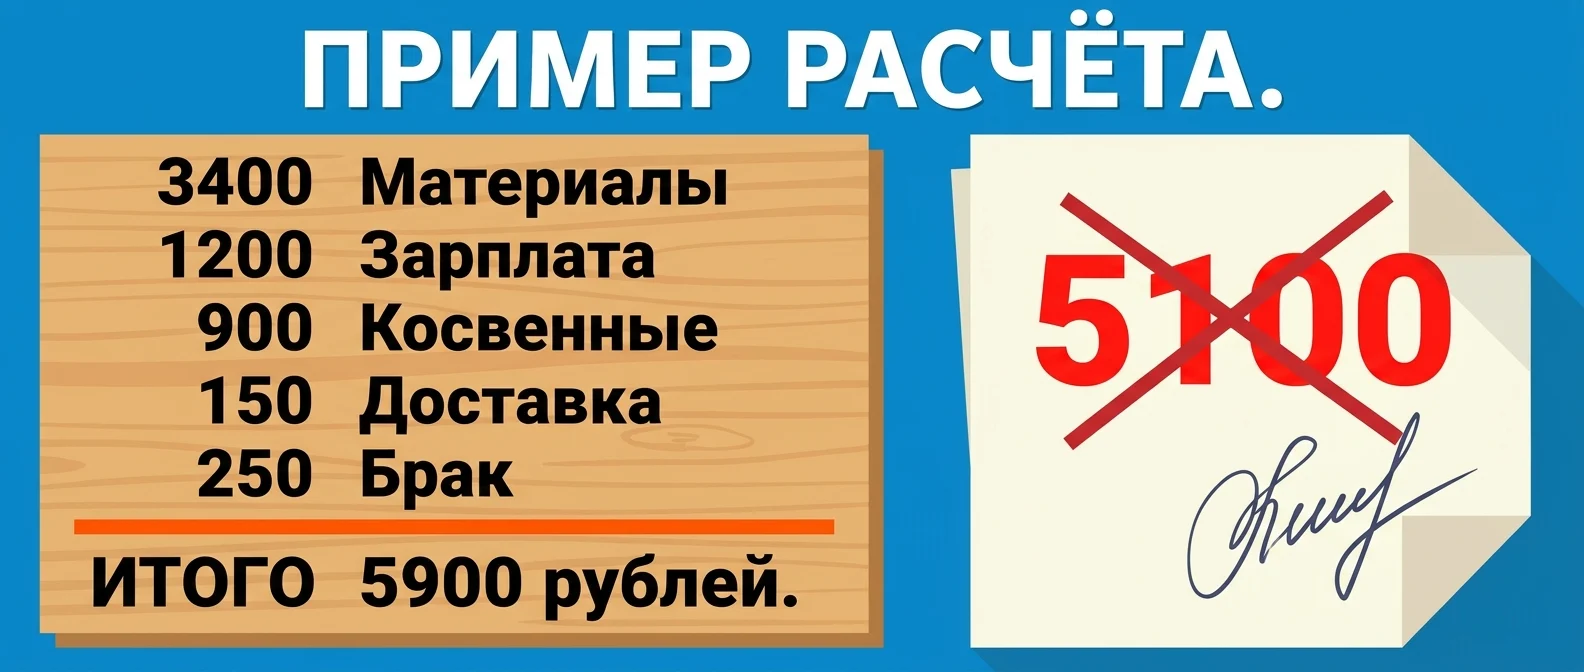
Базовая логика простая: сложить все затраты и разделить на количество продукции. Полная себестоимость единицы = (все прямые затраты + доля косвенных) ÷ объём выпуска.
Разберём на примере небольшого мебельного цеха, который делает столы.
- Материалы на один стол (ЛДСП, фурнитура, кромка): 3 000 ₽.
- Зарплата рабочих на один стол (раскрой, сборка): 1 200 ₽.
- Косвенные расходы (аренда, электричество, амортизация станков, зарплата мастера), распределённые на один стол: 900 ₽.
Складываем: 3 000 + 1 200 + 900 = 5 100 ₽. Это и есть полная себестоимость одного стола. Если продаёте его за 7 000 ₽ — маржа 1 900 ₽. Если за 5 500 ₽ и при этом «забыли» часть косвенных — вы, скорее всего, в минусе и не знаете об этом.
Теперь усложним на шаг — так, как бывает в жизни. Добавим то, что обычно забывают. При раскрое ЛДСП 12% идёт в обрезь — значит, реальный расход материала не 3 000, а около 3 400 ₽. Доставка комплектующих на один стол — ещё 150 ₽. Один стол из двадцати уходит в брак и переделку — размажем это ещё на 250 ₽ на каждый. Пересчитываем: 3 400 + 1 200 + 900 + 150 + 250 = 5 900 ₽. Была «бумажная» себестоимость 5 100, стала реальная 5 900. И если вы продавали за 5 500, считая, что зарабатываете 400 ₽, то на самом деле теряли 400 ₽ на каждом столе. Вот так «продажи есть, а прибыли нет».
Здесь же важный момент про то, как считать. Считайте по-управленчески — включайте всё, что реально потратили, а не только то, что проходит по бухгалтерии для налоговой. Вам нужна честная цифра, по которой видно вашу настоящую экономику, а не удобная для отчёта. Как навести такой учёт, чтобы видеть реальные цифры, — есть отдельный разбор про управленческий учёт.
Методы калькуляции: какой выбрать под ваше производство
Считать себестоимость можно по-разному, и метод зависит от типа производства. Вот основные — коротко, чтобы понять, какой ваш.
| Метод | Для какого производства | Суть |
|---|---|---|
| Позаказный | единичное, под заказ (мебель на заказ, станки) | затраты собираются на конкретный заказ |
| Попередельный | серийное с этапами (металл, пищёвка) | затраты считаются по переделам (стадиям обработки) |
| Попроцессный | массовое, однородное (сырьё, стройматериалы) | затраты делятся на весь объём за период |
| Директ-костинг | любой, для управленческих решений | считаются только переменные затраты, постоянные — отдельно |
Для большинства небольших производств рабочая связка — позаказный или попередельный метод для расчёта себестоимости плюс директ-костинг для быстрых решений «выгоден ли этот заказ». Не обязательно знать все термины — важно выбрать логику, которая отражает, как реально устроено ваше производство.
Пара слов про директ-костинг отдельно, потому что для собственника он самый полезный. Идея в том, чтобы отделить переменные затраты (которые растут с каждым изделием — сырьё, сдельная зарплата) от постоянных (аренда, оклады, которые есть в любом случае). Тогда по каждому продукту видно, сколько он приносит сверх переменных затрат, — это называется маржинальной прибылью. И сразу понятно, какой продукт реально вносит вклад в покрытие постоянных расходов, а какой не окупает даже собственное сырьё. Для решений «что оставить, что убрать» это удобнее, чем полная себестоимость.
Считаете, а прибыли всё равно нет — поможем разобраться
Поставим учёт, найдём где утекают деньги и снизим себестоимость руками, до результата — без вашего погружения в детали.
Внедрить управленческий учёт →Скрытая себестоимость: где деньги утекают незаметно
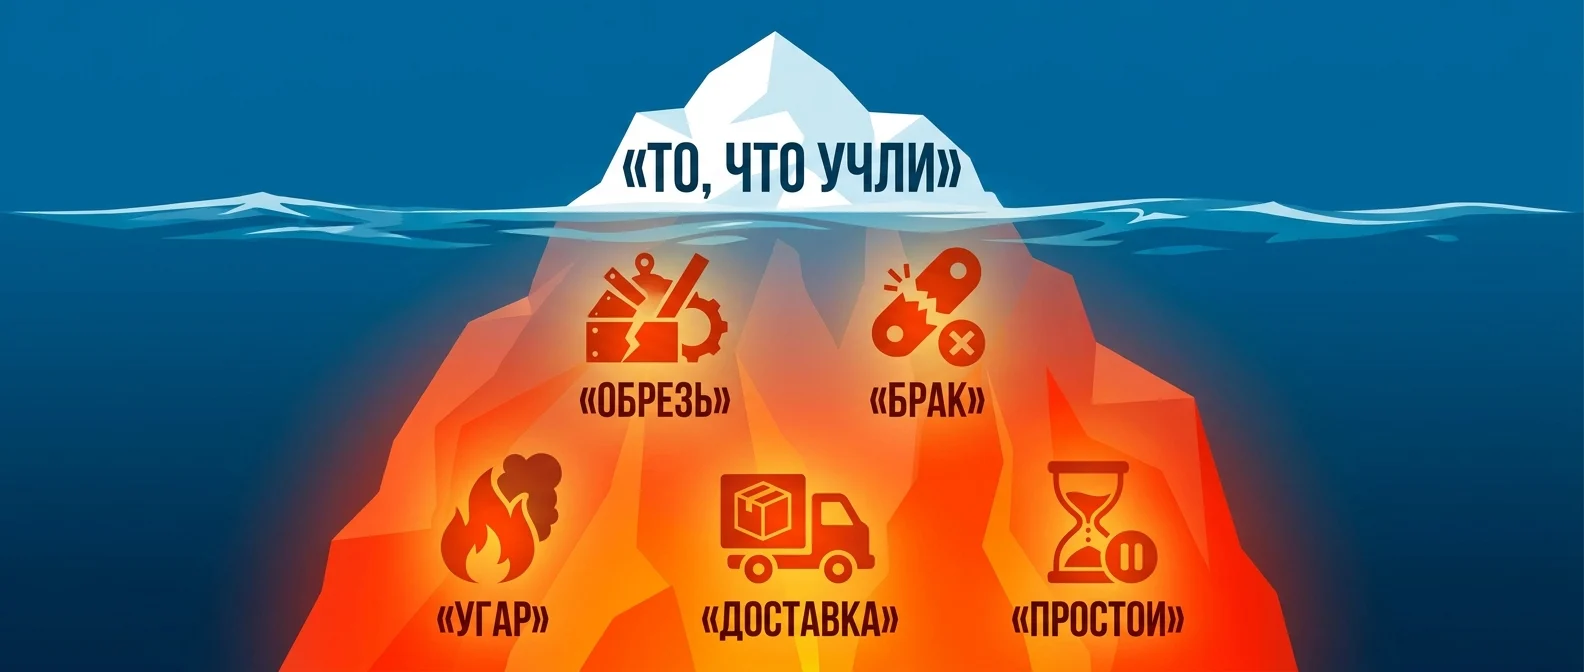
А теперь самое важное — то, из-за чего бумажная себестоимость почти всегда занижена, а реальная выше. Это скрытые затраты, которые просто не попадают в расчёт.
Чаще всего себестоимость течёт в материалах. В расчёт закладывают одно количество материала, а по факту уходит больше. Норма расхода на бумаге одна, в цехе — другая, и разницу никто не ловит.
Дальше — потери, которые не включают в себестоимость. Угар, обрезь, брак при обработке, испорченное сырьё. Это реальные деньги, которые вы потратили, но в расчёт они не сели — и себестоимость выглядит красивее, чем есть.
И третье — забытые расходы. Доставка сырья, дополнительные траты, мелочь, которая «вроде не считается». А в сумме она и есть та разница между бумажной прибылью и пустым счётом.
Где именно течёт — зависит от производства, но паттерны похожие:
- Мебель, раскрой: обрезь и остатки ЛДСП, которые идут в мусор, но оплачены. При плохой раскладке отходов может быть 15–20% листа, и это чистые деньги в помойку.
- Швейное производство: припуски, брак раскроя, испорченная ткань. Норма расхода на изделие занижена, по факту уходит больше.
- Пищёвка: усушка, утруска, потери при фасовке, просрочка сырья. Всё это редко попадает в расчёт себестоимости порции.
- Металлообработка: стружка, угар, брак деталей, переточка инструмента.
Общее одно: в расчёте стоит норма, а в жизни — факт, и факт всегда больше. Разницу никто не считает, поэтому она и «скрытая». А по деньгам это может быть та самая пятая часть выручки.
Отдельно стоит сказать про недозагрузку. Если оборудование и люди простаивают половину времени, постоянные расходы никуда не деваются — аренду и оклады вы платите за полный месяц, а продукции сделали на половину. В пересчёте на единицу это резко задирает себестоимость, хотя формально «всё как обычно». Загрузка мощностей — тоже часть себестоимости, просто невидимая, и на неё почти никто не смотрит.
⚠️ Внимание: Скрытые потери — это не только «недоучли в расчёте». Это ещё и реальная дыра в деньгах. По оценке ASQ, потери на браке и низком качестве у типичного производителя составляют 15–20% от продаж. Пятая часть выручки может утекать в переделки и брак — и часто этого просто никто не считает.
Вот почему собственник видит «прибыль на бумаге, а денег нет». Половина затрат в расчёт не попала, себестоимость занижена, а в реальности часть продукции убыточна.

Себестоимость и цена: когда поднимать цену, а когда резать затраты
Посчитали реальную себестоимость — дальше вопрос: что с ней делать. Вариантов два — снижать затраты или поднимать цену. И тут собственники чаще всего ошибаются.
Правило простое. Поднимать цену нужно, когда она ниже рынка и когда с себестоимостью уже ничего не сделать — вы её ужали, а маржа всё равно тонкая. Если снизить себестоимость реально — сначала занимаетесь этим. Если нет — просто поднимаете цену.
❌ Частая ошибка: Главная ошибка — не поднимать цену вовремя. Собственник боится, что по нормальной цене продукт не купят, и из страха занижает — «думая о покупателе». А по факту держит низкую цену на то, что уже не окупается, и работает в минус из вежливости к клиенту.
Страх поднять цену обходится дороже, чем сама возможная потеря пары клиентов. Если ваша цена ниже рынка, а себестоимость честно посчитана и снижать её некуда — поднимайте. Клиенты, которые уходят из-за адекватной цены, обычно и были теми, на ком вы теряли. Как считать маржу и понимать, при какой цене вы реально в плюсе, — есть разбор про юнит-экономику.
И обратная ошибка — демпинг, попытка отбить объём низкой ценой. Логика кажется разумной: снизим цену, продадим больше, возьмём объёмом. Но если цена близка к себестоимости или ниже, объём только ускоряет потери — каждая дополнительная продажа приносит убыток, а не прибыль. Вы больше работаете, больше устаёте, а денег меньше. Прежде чем ронять цену ради объёма, посчитайте, зарабатываете ли вы вообще на этой цене. Часто оказывается, что «возьмём объёмом» — это дорога вниз.
Как реально снизить себестоимость: три уровня
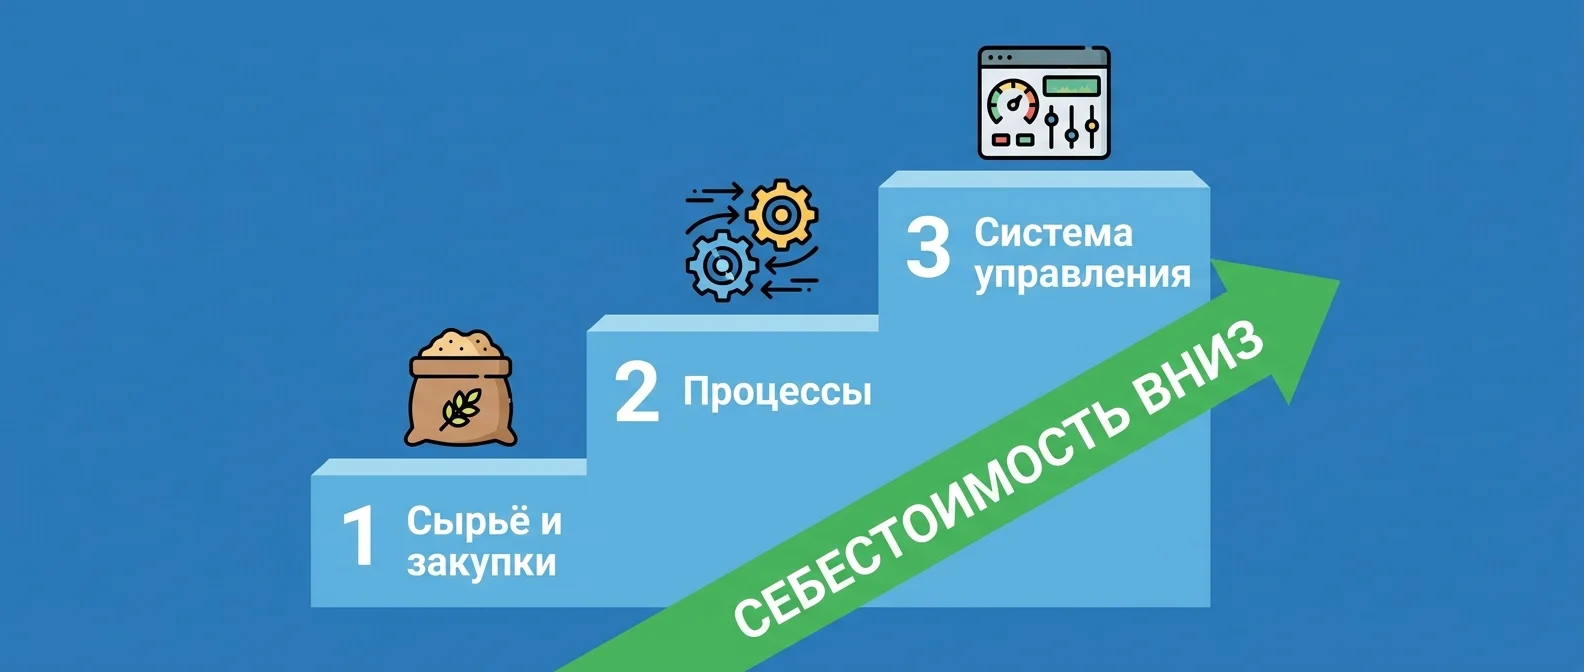
Снижение себестоимости — это не «купим сырьё подешевле». Дешёвое сырьё почти всегда оборачивается браком и возвратами, и вы теряете больше, чем сэкономили. Реальное снижение идёт на трёх уровнях.
Уровень 1 — сырьё и закупки. Не «дешевле любой ценой», а умнее: пересмотреть поставщиков без потери качества, убрать перерасход материала (те самые нормы, которые не сходятся с фактом), сократить потери и брак. Раз материалы — три четверти себестоимости, тут и лежат главные деньги. Конкретно это значит: договориться о лучших условиях с текущими поставщиками за объём или предоплату; найти альтернативу дорогому материалу без потери качества; оптимизировать раскрой и нормы, чтобы обрезь не шла в мусор; наладить контроль, чтобы материал не «расходовался» мимо продукции. Каждый процент экономии на сырье, которое составляет 74% себестоимости, весит втрое больше, чем процент экономии на зарплате.
Уровень 2 — процессы. Убрать простои, переделки, лишние движения. Это и есть бережливое производство. И это не теория: по данным нацпроекта «Производительность труда», оптимизация процессов на предприятии в среднем сокращает время рабочих процессов на треть и повышает выработку на 45%. То есть тем же сырьём и людьми вы производите больше — и себестоимость единицы падает.
Уровень 3 — система управления. Самый глубокий уровень. Наладить учёт, нормирование, контроль расхода, планирование. Компании, которые системно занялись процессами в рамках нацпроекта, показали рост производительности 12% против 5–7% у тех, кто работал по-старому. Разница — в системе. Выстроить такую систему на производстве — отдельная работа: наладить управленческий учёт, нормирование, контроль расхода под ключ.
Разберём на примере, как эти уровни работают вместе. Допустим, у мебельного цеха себестоимость стола выросла и маржа стала тонкой. На первом уровне сводят нормы расхода ЛДСП с фактом — оказывается, обрезь съедает лишние 12%, потому что раскрой неоптимальный. Настроили раскладку — вернули часть материала. На втором уровне убрали простои между раскроем и сборкой — цех стал делать больше столов за смену, и постоянные расходы (аренда, зарплата мастера) размазались на больший объём, снизив себестоимость единицы. На третьем — поставили учёт, где видно себестоимость каждой модели, и сняли с производства две убыточные позиции, которые тянули вниз. По отдельности каждый шаг — небольшой, вместе они разворачивают экономику.
💡 Совет: Не пытайтесь сразу на третий уровень. Начните с первого: сведите нормы расхода с фактом, поймайте потери материалов — это даёт самый быстрый эффект без вложений и часто сразу вскрывает, где утекают деньги. А система учёта нужна дальше, чтобы удержать результат и не скатиться обратно.
Что делать с посчитанной себестоимостью: решения
Посчитать себестоимость — полдела. Главное начинается дальше: какие решения вы принимаете, когда наконец видите реальные цифры. Иначе расчёт так и останется красивой таблицей, которую никто не использует.
Вот что реально даёт знание себестоимости по каждому продукту:
- Снять или переработать убыточные позиции. Продукт, который стабильно уходит ниже себестоимости, либо перепроектируют (удешевляют без потери качества), либо поднимают цену, либо снимают с производства. Держать его «для ассортимента» — по сути доплачивать клиенту за то, что он у вас покупает, из своего кармана.
- Понять, на чём вы реально зарабатываете. Часто оказывается, что 20% продуктов дают 80% прибыли, а остальные балансируют около нуля или в минусе. Это меняет фокус: вкладываться в то, что кормит, а не распылять силы на весь ассортимент поровну. Без расчёта по каждой позиции этой картины не видно — всё усредняется в общем котле, и убыточное маскируется прибыльным.
- Осмысленно ставить цену. Не «как у конкурентов» и не «на глаз», а от реальной себестоимости плюс нужная маржа. Тогда вы уверены, что каждая продажа в плюсе.
- Считать выгодность заказов. Особенно на позаказном производстве: брать заказ или нет, какую цену назвать — считается от себестоимости конкретного заказа, а не от общего ощущения.
ℹ️ Важно: Себестоимость — это не отчётная цифра «для галочки», а рабочий инструмент. Посчитали — сразу спросите себя: что я с этим сделаю? Какие продукты убрать, где поднять цену, куда переложить усилия. Расчёт без решений бесполезен.
Как поставить учёт себестоимости в компании
Всё, о чём мы говорили, упирается в одно — в учёт. Пока вы считаете «на глаз» или смотрите только в бухгалтерию, реальной себестоимости вы не видите.
Поставить учёт — значит наладить, откуда берутся данные (сколько реально ушло материала, сколько времени, какие потери), кто их считает и в чём. Это может быть управленческий учёт в 1С, специализированный сервис или на первых порах даже грамотно сделанная таблица. Главное — чтобы цифры были честными и собирались регулярно, а не восстанавливались раз в квартал по памяти.
По шагам это выглядит так:
- Собрать все статьи затрат. Выписать всё, что вы реально тратите на производство, — не только сырьё и зарплату, но и аренду, энергию, доставку, амортизацию, потери. Ничего не забыть — именно забытое и раздувает реальную себестоимость.
- Определить нормы и мерить факт. Задать норму расхода материала на изделие и наладить, чтобы кто-то фиксировал фактический расход. Разрыв между ними — ваши потери, и его надо видеть.
- Настроить распределение косвенных. Выбрать логику, по которой аренда, зарплата мастеров и прочие накладные разносятся по продуктам (по времени, по объёму), чтобы не искажать картину.
- Считать по каждому продукту, а не в общем котле. Себестоимость нужна по каждой позиции отдельно — иначе убыточные продукты спрячутся за прибыльными.
- Обновлять регулярно. Цены на сырьё меняются постоянно; учёт, который не обновляется, быстро начинает врать.
⚠️ Внимание: Не гонитесь сразу за сложной системой. На старте достаточно честной таблицы, где по каждому продукту собраны все затраты. Важнее не инструмент, а привычка считать по-настоящему и регулярно. Автоматизацию (1С, сервисы) подключают, когда логика учёта уже отлажена.
Именно с этого начинает Business Commandos, когда приходит на производство: сначала ставит систему учёта, где собственник видит реальную себестоимость каждого продукта, а потом уже наводит порядок в затратах — руками, до результата. Потому что снизить можно только то, что видишь в цифрах.
Частые ошибки при расчёте себестоимости
Соберём главные грабли. Сверьтесь — наверняка пару за собой найдёте.
- Считать «на глаз». Прикидывать себестоимость по памяти вместо реального учёта. Итог — не знаете, что убыточно.
- Забывать косвенные расходы. Считать только сырьё и зарплату, игнорируя аренду, энергию, амортизацию. Себестоимость выходит красивой и неправдивой.
- Не включать потери и брак. Списания, угар, переделки — реальные деньги, которых нет в расчёте.
- Норма расхода вместо факта. Считать по нормативу, когда в цехе тратят больше.
- Экономить на сырье в ущерб качеству. Дешевле закупили — дороже переделали.
- Бояться поднять цену. Держать низкую цену на убыточный продукт из страха потерять клиентов.
- Считать себестоимость раз в год. Цены на сырьё меняются постоянно; редкий расчёт всегда отстаёт от реальности.
ℹ️ К сведению: Почти все эти ошибки растут из одного — из отсутствия нормального учёта. Поставьте учёт — и большинство граблей исчезнет само, потому что вы наконец увидите реальные цифры.
С чего начать уже на этой неделе
Тема большая, но начать можно с малого — и первые результаты реальны уже в ближайшие дни, без бюджета и сложных систем.
Шаг первый — выберите один продукт и посчитайте его честно. Не весь ассортимент сразу, а одну ходовую позицию. Соберите по ней все затраты, включая обрезь, доставку, брак. Сравните с ценой. Уже это часто вскрывает неприятную правду.
Шаг второй — сведите норму с фактом по материалам. Возьмите главный материал и проверьте: сколько по расчёту должно уходить на изделие и сколько уходит реально. Разница — ваши скрытые потери, и обычно она есть.
Шаг третий — гляньте на цены. Сравните свои цены с рынком по паре позиций. Если вы честно посчитали себестоимость и ваша цена ниже рынка при тонкой марже — это кандидат на повышение.
💡 Совет: Задача первой недели — не навести идеальный учёт, а увидеть реальную картину хотя бы по одному продукту. Один честный расчёт часто меняет взгляд на весь бизнес и показывает, где вы теряли деньги, сами того не зная.
Часто задаваемые вопросы
Как рассчитать себестоимость продукции?
Что входит в себестоимость?
Как снизить себестоимость, не потеряв качество?
Почему при хорошей выручке нет прибыли?
Выводы
Себестоимость — ваш главный измеритель прибыли: по ней видно, зарабатываете вы или тонете. Большинство производителей не знают свою реальную себестоимость, потому что часть затрат — перерасход материалов, потери, брак, доставка — просто не попадает в расчёт. Отсюда «продажи есть, а прибыли нет».
Что делать. Считать честно, включая всё. Ловить скрытые потери, особенно в материалах. Не бояться поднимать цену, когда она ниже рынка. Снижать себестоимость порядком в процессах, а не дешёвым сырьём. И главное — поставить учёт, чтобы видеть реальные цифры, а не «примерно».
Если чувствуете, что продаёте вроде нормально, а прибыли нет, — начните не с цен и не с сокращений, а с честного подсчёта. Это ровно то, с чего начинает Business Commandos: ставит учёт, показывает настоящую себестоимость и наводит порядок в затратах руками, чтобы каждый продукт наконец приносил прибыль.
И последнее, что стоит запомнить. Себестоимость — это не разовая задача, которую посчитал и забыл. Цены на сырьё меняются, процессы плывут, ассортимент обновляется, и себестоимость вместе с ними живёт своей жизнью. Поэтому смысл не в том, чтобы один раз посчитать, а в том, чтобы построить привычку и систему, которые держат реальную цифру перед глазами постоянно. Тогда вы всегда знаете, зарабатываете вы или теряете, — и управляете этим, а не узнаёте по пустому счёту в конце месяца.