Отчёт о движении денежных средств, или ДДС, — самый простой инструмент, с которого стоит начинать наводить порядок в деньгах. Разберём, что это за отчёт, зачем он нужен, можно ли вывести его без бухгалтера и как он должен выглядеть, чтобы приносить максимум пользы.
- Почему предприниматели не умеют считать свои деньги
- Что такое ДДС простыми словами
- Какие бывают статьи движения денежных средств
- Зачем вообще нужен отчёт ДДС
- Почему нельзя опираться только на ДДС
- Как вывести ДДС без 1С — в обычной Google-таблице
- Условия, без которых данные будут врать
- Как я сам пользуюсь ДДС
- Важная оговорка про дебиторку и кредиторку
- Мой формат ДДС — похожий на отчёт о прибылях и убытках
- Чем ДДС отличается от отчёта о прибылях и убытках
- Виды движения денежных средств: три раздела отчёта
- Как правильно читать ДДС
- Что дальше: отчёт о прибылях и убытках
- Коротко о главном
Почему предприниматели не умеют считать свои деньги
Многие предприниматели очень слабо разбираются в управленческой отчётности. В своё время для меня это стало сюрпризом: казалось бы, люди работают с деньгами каждый день — а считать их толком не умеют.
Напомню две базовые вещи. Первая: управленческая отчётность сильно отличается от бухгалтерской и налоговой. То, что ваш бухгалтер за 15 000 рублей сдаёт в налоговую, не имеет почти ничего общего с тем, что реально происходит в бизнесе. Поэтому, помимо налоговой отчётности, существует управленческая — она показывает, сколько вы зарабатываете на самом деле.
Управленческая отчётность состоит из трёх основных отчётов: отчёт о движении денежных средств (ДДС), отчёт о прибылях и убытках (его ещё называют P&L) и управленческий баланс. Они перечислены по возрастанию сложности: ДДС самый простой, баланс требует больше всего ресурсов и усилий, а отчёт о прибылях и убытках — где-то посередине. Поэтому начнём с ДДС.
Что такое ДДС простыми словами
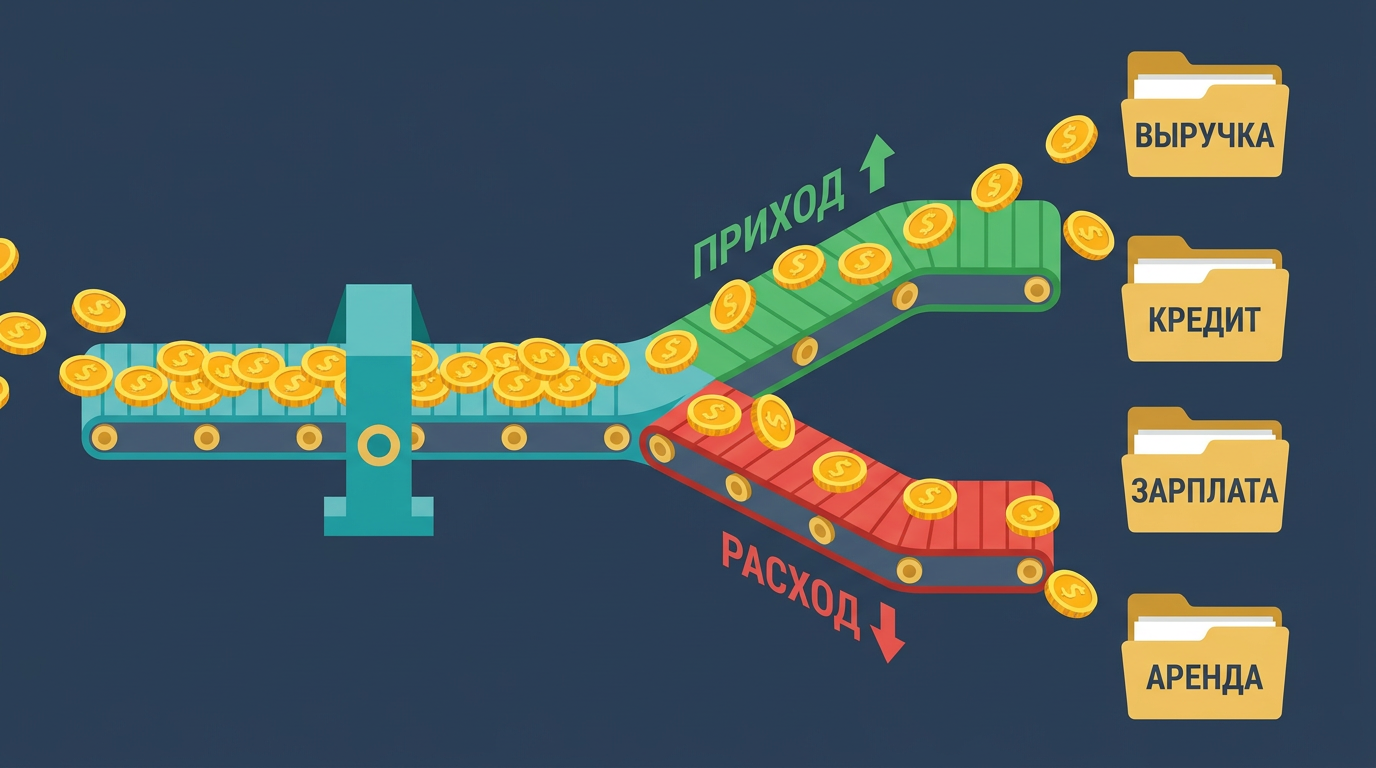
Ваша компания каждый день совершает операции: вы либо что-то от кого-то получаете, либо кому-то платите. Представьте, что вы взяли все эти операции и разложили их в две большие папки — приход и расход. Сначала разделили на поступление денег и уход денег из компании.
А внутри прихода и расхода вы разложили операции ещё по папкам поменьше — они называются статьями движения денежных средств. Статья ДДС — это не более чем папка, по которой сортируются ваши поступления и расходы.
Зачем эта группировка? Чтобы понимать, какие деньги к вам приходят. Кредитные деньги и выручка — это же разные вещи. Так же как забранные из компании дивиденды и деньги, потраченные на закупку материалов, — тоже совершенно разное. Статьи ДДС помогают сгруппировать доходы и расходы так, чтобы видеть не просто «на счёт пришла какая-то сумма», а из чего она состоит и откуда пришла.
Какие бывают статьи движения денежных средств
Разберём на примерах — сначала поступления, потом расходы.
Статьи поступления денег:
- оплата от покупателя (выручка) — самое базовое, ваш фактический доход;
- получение кредита или займа — взяли кредит, деньги упали на счёт;
- возврат выданных вами займов — кому-то дали в долг, вам возвращают;
- инвестиции от собственника — вы как собственник заносите деньги в компанию;
- возврат подотчётных средств — сотрудники, которым ранее выдали деньги, их возвращают.
Это только основное — на деле статей больше.
Статьи расхода денег. Часть из них — это статьи затрат, они пересекаются с отчётом о прибылях и убытках:
- расходы на оплату труда (зарплата);
- аренда;
- хозяйственные расходы;
- закупка материалов и так далее.
А часть статей расхода не связана напрямую с затратами — это скорее взаиморасчёты: возврат взятых вами кредитов, выдача денег в подотчёт, выплата себе дивидендов.
Зачем вообще нужен отчёт ДДС
Первое и главное — оперативные данные. ДДС можно выводить день в день: посмотреть, что сегодня упало на счёт, что куда ушло, — и не просматривать каждую операцию вручную, а видеть всё в сгруппированном виде.
Денежные средства всегда легко внести и легко получить по ним оперативную сводку. Поэтому многие руководители используют ДДС именно для этого — понять, что произошло сегодня или на этой неделе. Пока бухгалтерия сведёт отчёт о прибылях и убытках, надо ждать, а по ДДС уже сегодня видно, что более-менее происходит. Это инструмент оперативного управления.
На практике многие компании так и живут — используют один ДДС, без всякой дополнительной отчётности. И до определённого этапа некоторым этого вполне хватает: деньги вносить легко, оперативную сводку получать легко, а для ежедневного управления большего и не нужно.
Есть и второй сценарий — некоторые компании используют ДДС, чтобы делать выводы о финансовых результатах. Это возможно, но только при соблюдении определённых условий, о которых расскажу ниже.
Почему нельзя опираться только на ДДС
Не все деньги, которые упали вам на счёт, — это ваш доход.
Взяли у кого-то займ — это не доход, а просто привлечённые в компанию деньги. Занесли в компанию собственные средства, чтобы её развивать, — тоже не доход, а некий заём. С выручкой бывает та же история: если клиент сегодня оплатил, но вы ещё не отгрузили ему товар — это пока не ваши деньги, а ваш долг. Пока вы не выполнили работу или не отгрузили товар, вы должны клиенту.
Деньги пришли на счёт, а доходом не являются, в таких случаях:
- полученный займ или кредит;
- возврат выданных вами ранее займов;
- инвестиции от учредителя;
- возврат подотчётных средств.
С расходами логика такая же. Выданные кому-то кредиты — не ваш расход, а заёмные средства, которые вернутся. Возврат взятого вами кредита — не расход, а возврат того, что когда-то заняли (а вот процент по этому кредиту — уже расход). Выплаченные себе дивиденды тоже не имеют отношения к финансовому результату — это распределение уже полученной прибыли.
Деньги ушли со счёта, а расходом не являются, в таких случаях:
- выданные кому-то займы и кредиты;
- возврат тела взятого вами кредита (проценты — расход, само тело — нет);
- выплата дивидендов себе.
Вот почему по одному ДДС нельзя судить, сколько вы заработали. Для этого есть отдельный отчёт о прибылях и убытках.
Именно поэтому полноценный управленческий учёт — это не один отчёт, а связка из трёх плюс контроль. И на этом месте многие собственники застревают: ДДС кое-как ведут, а до P&L и баланса руки не доходят или не хватает знаний.
Поставим управленческий учёт, в котором видно каждый рубль
Внедрим ДДС, отчёт о прибылях и убытках и баланс под ваш бизнес: настроим, обучим команду, наладим контроль. Начинается с бесплатной установочной встречи: 1 час, ни к чему не обязывает.
Поставить управленческий учёт →Как вывести ДДС без 1С — в обычной Google-таблице
Хорошая новость: чтобы вывести ДДС, не нужны сложные учётные системы. Достаточно Google-таблицы.
Любая учётная система всё равно строит отчёты на основе базы данных. А база данных — это, по сути, таблица: строка — это операция, а в колонках записана информация об этой операции. Так что никакой магии в учётных программах нет — они делают ровно то же самое, только автоматически.
Если у вас есть расчётный счёт с выпиской или карта, по которой вы ведёте только бизнес, — ничто не мешает взять выписку и превратить её в такую таблицу. По сути это и есть первый шаг: не имея никакой специальной программы, вы берёте банковскую выписку и приводите её к виду базы данных, из которой потом соберётся отчёт.
Таблица должна иметь определённые колонки:
- дата операции;
- сумма операции;
- вид движения — приход или расход;
- статья движения денежных средств.
Если вы выгрузили эту информацию из выписки и собрали такую таблицу, то дальше с помощью формулы SUMIFS в Google-таблицах вы легко выведете на соседней странице готовый отчёт за период. По сути вы получаете три разреза одних и тех же операций: сгруппированные по датам, по приходу и расходу и по статьям движения денежных средств. Всё это считается формулами автоматически — вам остаётся только аккуратно вносить операции.
Тем, кто хоть немного разбирается в Google-таблицах, будет понятно, как это собрать. А кто не разбирается — это отличный повод разобраться: чем полезно повозиться с отчётом руками, так это тем, что вы начинаете реально понимать, как всё устроено и как работает. Это первый шаг к тому, чтобы вести учёт осознанно, а не вслепую.
Условия, без которых данные будут врать
Даже в таком «самопальном» отчёте есть условия, без которых правильность данных не гарантирована.
Полнота данных. Все операции компании должны быть внесены в базу. Пропустили — отчёт врёт.
К каждой сумме привязаны дата и статья. Если у суммы нет ни даты, ни статьи — она не сгруппируется.
Никаких личных операций. Очень частая ошибка: предприниматель на одной карте ведёт и деятельность компании, и личные покупки. Выписка выгружается вперемешку — кафе, спортзал, курсы. База данных должна содержать только то, что относится к деятельности компании. Всё, что вы покупаете для себя, — вне бизнеса.
Контроль внутренних перемещений. Отчёт идеально работает, когда деньги лежат в одном месте. Но если мест несколько — есть касса и расчётный счёт, — появляются внутренние перемещения. Сняли с расчётного счёта 100 000 рублей, положили в кассу: в кассе это должно пройти как приход, на счёте — как расход. Плюс сто минус сто — ноль. По сути это взаиморасчёты между вашими же местами хранения денег, и они всегда должны сходиться в ноль. За этим обязательно нужно следить — иначе одни и те же деньги задвоятся и отчёт поплывёт.
С этим мы постоянно сталкиваемся у клиентов: деньги хранятся в куче мест — наличными, безналом, на разных картах, — и свести всё в единый ДДС становится тяжело именно из-за контроля этих внутренних перемещений. Чем больше у вас касс, счетов и карт, тем больше сил уходит просто на то, чтобы отчёт не врал.
Как я сам пользуюсь ДДС
Когда я запускаю любой проект или бизнес, я сразу начинаю вносить приходные и расходные операции и выводить по ним ДДС. Это самое простое, что можно сделать, чтобы держать ситуацию под контролем.
На стартапе не всегда рационально ставить учётные системы вроде 1С. Приложения для личных финансов в телефоне я тестировал — честно, работают плохо: нет точек контроля, ошибок в учёте они допускают много. Поэтому самое простое — завести базу данных и вносить туда операции самому либо силами сотрудников.
Некоторым клиентам на этапе стартапа я внедряю только ДДС — при условии, что в их бизнесе нет большой дебиторки и кредиторки. Если задолженности не зависают дольше месяца, то ДДС хоть и не в полной мере отражает финансовый результат, но даёт много полезных данных.
Важная оговорка про дебиторку и кредиторку
Если компания работает с большим объёмом дебиторки и кредиторки — постоянно кому-то должна и кто-то должен ей, — то ДДС о прибыли и убытках почти ничего не скажет. Хуже того: он может дать неверную картину и подтолкнуть к ошибочным выводам, если воспринимать ДДС как «сколько мы заработали». В таких случаях без отчёта о прибылях и убытках не обойтись.
Мой формат ДДС — похожий на отчёт о прибылях и убытках
Я люблю делать ДДС максимально похожим на P&L: отделять доходы и расходы компании от всех прочих взаиморасчётов. Поэтому операции я группирую не по приходу и расходу, а по видам операций. Групп получается пять:
- Доходы. Например, выручка. Неважно, деньги зашли в компанию или мы что-то вернули, — всё, что относится к доходу, собирается здесь. Так я вижу выручку за период.
- Расходы. Как в P&L: оплата труда, аренда, хозяйственные и прочие расходы. Статей много, у каждого свои нюансы.
- Взаиморасчёты (подотчёт). Если много выдаём в подотчёт, деньги постоянно курсируют туда-обратно между нами и сотрудниками. Удобно свести их в отдельную группу и видеть баланс по этому направлению.
- Взаиморасчёты с учредителем. Учредитель занёс деньги в компанию или, наоборот, забрал — всё это в отдельной папке.
- Внутренние перемещения. Как деньги ходят между кассами, счётом и картой. Эта группа по описанным выше причинам всегда должна сводиться в ноль — ни плюса, ни минуса. Это отличная контрольная точка: сошлось в ноль — значит, все перемещения между местами хранения провели правильно.
Смотреть на RuTube
Смотреть на YouTube
Чем ДДС отличается от отчёта о прибылях и убытках
Самый частый вопрос по управленческой отчётности — и самый дорогой, когда на него нет ответа. Два отчёта показывают разное, и компания может одновременно быть прибыльной по одному и не иметь денег по другому.
Разница в моменте признания. Отчёт о прибылях и убытках фиксирует выручку тогда, когда обязательство выполнено — товар отгружен, услуга оказана, — независимо от того, заплатил клиент или нет. ДДС фиксирует движение денежных средств: приход, когда деньги пришли на счёт, расход — когда ушли.
- Отгрузили с отсрочкой 60 дней. В отчёте о прибылях выручка есть уже сегодня, в ДДС денег нет и не будет два месяца.
- Купили оборудование. В ДДС крупный расход сразу, в отчёте о прибылях он размазан амортизацией на годы.
- Взяли кредит. В ДДС большой приход, в прибылях — ничего: заём не доход.
- Закупили товар на склад. Деньги ушли, а в прибылях расход появится только в момент продажи этого товара.
Отсюда правило, которое стоит запомнить: прибыль показывает, зарабатывает ли бизнес, ДДС — выживет ли он в ближайшие недели. Смотреть надо оба, и кассовые разрывы случаются именно у тех, кто смотрит только первый.
Внимание: Компания может показывать прибыль и разориться — если вся прибыль лежит в дебиторке и на складе, а платить зарплату нечем. Обратное тоже бывает: денег на счету много, потому что взяли аванс за проект, который ещё предстоит выполнить.
Виды движения денежных средств: три раздела отчёта
Сколько разделов содержит план движения денежных средств предприятия — три, и это стандарт, от которого не отклоняются.
- Операционная деятельность. Всё, что связано с основной работой: поступления от клиентов, оплата поставщикам, зарплата, аренда, налоги. Главный раздел — именно он показывает, кормит ли бизнес сам себя.
- Инвестиционная деятельность. Покупка и продажа оборудования, транспорта, недвижимости, вложения в другие компании. Здесь видно, вкладывается ли бизнес в будущее.
- Финансовая деятельность. Кредиты и займы, их возврат, вклады собственника, выплата дивидендов. Раздел отвечает на вопрос, откуда берутся деньги, когда своих не хватает.
Разделение нужно для одного вывода: за счёт чего компания живёт. Положительный итог по операционной части означает, что бизнес зарабатывает деньги сам. Если операционная часть в минусе, а общий итог положительный за счёт кредитов и вкладов собственника, компания живёт в долг — и это видно только в разбивке по разделам, а не в общей сумме на счёте.
Как правильно читать ДДС
Порядок чтения такой: сначала итог операционной деятельности за период, потом динамика этого итога за несколько месяцев, и только потом остальные разделы. Разовый минус в операционке — не беда, три минуса подряд — сигнал.
Дальше смотрят на структуру расходов внутри операционной части: какие статьи растут быстрее выручки. Именно там обычно и сидит причина того, что денег стало меньше при тех же продажах.
Что дальше: отчёт о прибылях и убытках
ДДС — это фундамент, но не вся картина. Следующий отчёт управленческого учёта — отчёт о прибылях и убытках (P&L). Он куда интереснее: реально показывает, какой финансовый результат вы получили за период — то есть сколько на самом деле заработали, а не сколько денег прошло через счёт.
Правда, и выводить его сложнее. P&L требует уже более специфических бухгалтерских знаний и серьёзного контроля — иначе он даст неверную информацию. Но именно он отвечает на главный вопрос собственника «сколько я заработал», поэтому разобраться с ним стоит.
Коротко о главном
ДДС — самый простой отчёт управленческого учёта и лучшая точка входа в порядок с деньгами. Он показывает движение денег день в день, собирается даже в Google-таблице и не требует бухгалтера. Но помните: не все поступления — это доход, поэтому судить по ДДС о прибыли можно только при небольшой дебиторке. За реальным финансовым результатом — к отчёту о прибылях и убытках.
Если у вас есть вопросы по учёту или систематизации бизнеса — задавайте. А если нужна не просто информация, а решение конкретной проблемы — мы в Business Commandos ставим управленческий учёт руками и доводим до результата.