Инвентаризацию в большинстве компаний воспринимают как повинность: раз в год кладовщик с бухгалтером считают коробки, сводят ведомость, находят расхождения, списывают недостачу и забывают до следующего года.
При этом склад — обычно вторая по величине куча денег в компании после дебиторки. Там лежат оборотные средства: закупленный товар, материалы, комплектующие. Деньги потрачены, прибыль не получена, и пока это добро стоит на полке, оно не работает.
В кризис это становится критичным. Компания берёт кредит на закупку, жалуется на нехватку денег и одновременно держит на складе позиции, которые не продавались два года. Инвентаризация — единственный способ увидеть это в цифрах, а не в ощущениях.
Разберём инвентаризацию склада с управленческой стороны: что она на самом деле показывает, как провести её так, чтобы результату можно было верить, и что делать с тем, что найдёте.
Оговорка. Оформление — приказы, сличительные ведомости, порядок списания — зона бухгалтерии, и там свои правила. Здесь речь о другом: что результаты инвентаризации говорят о ваших деньгах и процессах и какие управленческие решения из них следуют.
- Зачем собственнику инвентаризация, если её делает бухгалтерия
- Сколько денег обычно лежит на складе мёртвым грузом
- Что показывает инвентаризация на самом деле
- Как подготовиться, чтобы результату можно было верить
- Как проводят: порядок и типовые способы обмана
- Кто и как считает: организация работы
- Пересортица: почему это не «мелочь учёта»
- Недостачи и излишки: как читать результат
- Неликвид: как считать и что с ним делать
- Нормы запаса: сколько на самом деле нужно держать
- Оборачиваемость запасов: главный показатель после инвентаризации
- Как результаты инвентаризации меняют закупки
- Что чинить в учёте, чтобы не повторялось
- Инвентаризация в производстве и в услугах
- Как часто проводить инвентаризацию склада
- Инвентаризация склада прошла: план на месяц
- Частые ошибки
- Часто задаваемые вопросы
- Коротко
Зачем собственнику инвентаризация, если её делает бухгалтерия
Бухгалтерия проводит инвентаризацию, чтобы данные учёта соответствовали факту. Это её законная задача, и она её решает.
Собственнику нужна другая информация, которую тот же процесс даёт бесплатно, если знать, что смотреть:
Сколько денег лежит на складе. Не количество позиций, а сумма в закупочных ценах. Часто эта цифра оказывается сопоставима с месячной выручкой — и вызывает вопросы, которых до инвентаризации не было.
Какая часть этих денег мёртвая. Позиции без движения полгода, год, два. Это не запас, это замороженный капитал, за который вы, возможно, платите проценты по кредиту.
Насколько учёт вообще соответствует реальности. Если расхождения велики, то все решения, принятые по данным системы, — о закупках, ценах, себестоимости — принимались на песке.
Где теряются деньги. Недостачи, пересортица, брак, порча, ошибки приёмки, хищения. У каждой причины свои последствия и своё лечение.
Работают ли процессы склада. Расхождения — это не про честность кладовщика, а про то, как устроены приём, отгрузка, списание и перемещение.
Иными словами, для бухгалтерии инвентаризация — сверка. Для собственника — диагностика.
Сколько денег обычно лежит на складе мёртвым грузом
Точную долю по рынку назвать нельзя — она разная в рознице, производстве и опте, и любые «средние проценты» из статей стоит проверять на своих цифрах. Но структура почти всегда одинакова, и её полезно посчитать самому.
Разложите остатки на четыре группы по скорости движения:
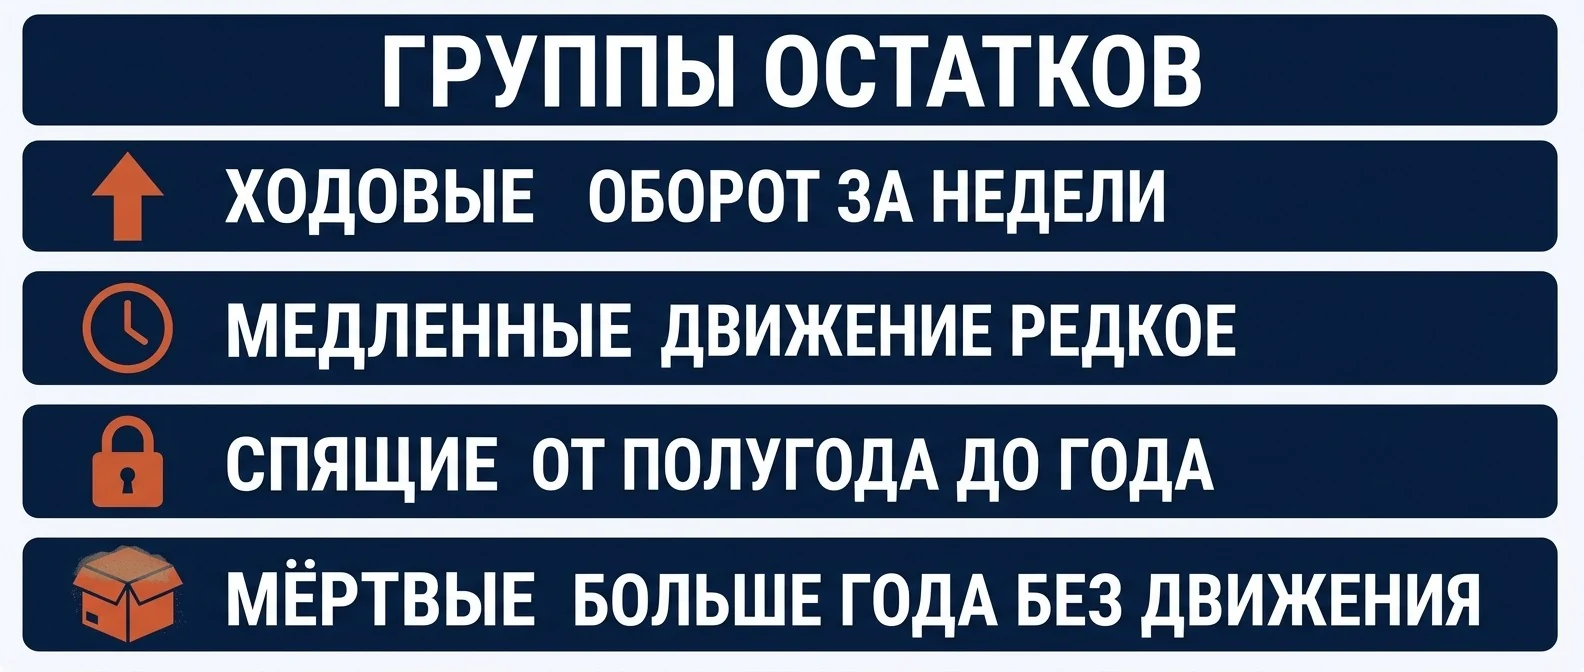
Ходовые позиции. Продаются регулярно, оборачиваются за недели. Это рабочий запас — деньги, которые работают.
Медленные. Движение есть, но редкое. Запас нужен, но обычно избыточный: закупили на полгода вперёд там, где хватило бы двух месяцев.
Спящие. Не двигались от полугода до года. Обычно это остатки прошлых закупок «по акции» и позиции, спрос на которые упал.
Мёртвые. Не двигались больше года. Формально это актив, фактически — потери, которые ещё не признаны.
| Группа | Признак | Что с ней делать |
|---|---|---|
| Ходовые | оборот за недели | держать запас, следить, чтобы не было провалов |
| Медленные | движение редкое, но есть | сократить объём закупки, а не позицию |
| Спящие | не двигались полгода-год | назначить дату решения: распродажа, комплект, возврат поставщику |
| Мёртвые | не двигались больше года | признать потерю и освободить деньги и место |
Дальше посчитайте сумму по каждой группе в закупочных ценах. Разговор о складе сразу меняется: вместо «у нас там много всего» появляется «в спящих и мёртвых лежит столько-то рублей, и это деньги, за которые мы платим проценты по кредиту».
Важно: мёртвый запас — это не «актив, который когда-нибудь продастся», а деньги, за которые вы уже заплатили и продолжаете платить: процентами по кредиту, арендой площади и зарплатой тех, кто его охраняет и считает.
Добавьте к этому стоимость хранения: аренду площади, зарплату кладовщиков, учёт, естественную убыль и порчу. Мёртвый запас не просто не приносит денег — он ежемесячно их забирает.
Что показывает инвентаризация на самом деле
Результат инвентаризации — не только недостача. Это четыре разных сигнала, и путать их нельзя, потому что лечатся они по-разному.
Недостача. Факта меньше, чем в учёте. Причины: хищение, неоформленная отгрузка, ошибка приёмки, порча без списания, пересортица, которая «съела» позицию.
Излишки. Факта больше, чем в учёте. Звучит приятно, но это такой же признак неисправного учёта: значит что-то пришло и не было оприходовано, или списали то, что не списывалось. Излишки часто оказываются обратной стороной чужой недостачи.
Пересортица. Одной позиции меньше, другой похожей — больше. Классика там, где товары различаются размером, цветом, артикулом.
Неликвид и брак. Товар физически есть, но продать его невозможно или можно только с большой скидкой. В учёте он стоит по закупочной цене и завышает ваши активы.
Управленчески важно вот что: сумма расхождений — не главное число. Главное — их системность. Разовое расхождение по одной позиции — операционная ошибка. Регулярные расхождения по одной и той же группе товаров, у одного и того же кладовщика или в одну и ту же смену — это уже про процесс или про людей, и разбирать надо там. Как отличить системные потери от воровства и что делать, разобрано в статье «Сотрудники воруют деньги».
Как подготовиться, чтобы результату можно было верить
Плохо подготовленная инвентаризация даёт цифры, которым нельзя доверять, — и это хуже, чем не проводить её вовсе, потому что решения будут приниматься по ложным данным.
Остановите движение. На время пересчёта склад не принимает и не отгружает. Если остановить нельзя, выделите зону «в процессе отгрузки» и считайте её отдельно, а документы по ней проведите до начала.
Закройте документы. Все приходы и отгрузки на дату инвентаризации должны быть проведены в системе. Половина «недостач» — это неоформленные вовремя бумаги.
Наведите порядок физически. Товар разложен по местам хранения, маркировка читается, вскрытые упаковки собраны. Пересчёт в хаосе даёт ошибки счёта, которые потом принимают за потери.
Считают не те, кто отвечает. Ключевое правило: материально ответственный не должен пересчитывать сам себя. В комиссию включаются люди из других подразделений — бухгалтерия, отдел закупок, руководитель.
Считают «вслепую». Пересчёт делается без учётных остатков перед глазами. Когда считающий видит, сколько должно быть, он подсознательно подгоняет результат — и расхождения исчезают на бумаге, но не в реальности.
Фиксируйте сразу. Результат заносится в ведомость или сканером на месте, а не переписывается по памяти в конце дня.
Как проводят: порядок и типовые способы обмана
Порядок простой: комиссия считает по зонам хранения, результат фиксируется, потом сверяется с учётом, расхождения разбираются по каждой позиции отдельно.
Знать стоит и обратную сторону — приёмы, которыми результат искажают. Не из подозрительности к людям, а потому что процедура, которую легко обойти, не даёт информации.
Пересчёт «на глаз» по коробкам. Считают упаковки, не проверяя, что внутри. Лечится выборочным вскрытием.
Перемещение товара между зонами. Один и тот же паллет считают дважды в разных местах. Лечится порядком обхода и маркировкой посчитанного.
Подгонка под учёт. Считающий видит остаток в системе и «находит» недостающее. Лечится слепым пересчётом.
Оформление задним числом. После инвентаризации появляются документы, объясняющие расхождение. Лечится фиксацией даты и запретом на проведение задним числом.
Списание в брак того, что цело. Способ вывести товар. Лечится тем, что брак осматривает не тот, кто его списывает.
Если это звучит слишком строго — вспомните, что смысл процедуры в достоверности. Инвентаризация, результату которой нельзя верить, — это потраченные два дня работы склада и ложное спокойствие.
Кто и как считает: организация работы
Инвентаризация — это проект на два-три дня, и качество результата зависит от организации не меньше, чем от честности участников.
Разбейте склад на зоны и закрепите пары. Каждую зону считают двое: один называет, второй фиксирует. Пары формируются из разных подразделений — так снижается и вероятность ошибки, и вероятность сговора.
Планируйте время реалистично. Типовая ошибка — назначить пересчёт на один день и к вечеру начать торопиться. Скорость всегда идёт за счёт точности, и последние зоны считают уже условно.
Организуйте контрольный пересчёт. Пять-десять процентов позиций пересчитывает другая пара, не зная результатов первой. Если расхождения между парами велики, весь массив данных под вопросом и зону считают заново.
Фиксируйте спорные позиции отдельно. Товар в упаковке поставщика без вскрытия, продукция в пути, возвраты в разборе — всё это выносится в отдельный список, а не тонет в общем итоге.
Разбирайте результат сразу. Разбор по горячим следам, пока участники помнят детали, даёт причины; через две недели останутся только цифры и версии.
Не наказывайте за найденные ошибки в первый раз. Если первая честная инвентаризация заканчивается разбором полётов и штрафами, вторая будет подогнана. Сначала — правила и процессы, потом — спрос за их соблюдение.
Пересортица: почему это не «мелочь учёта»
Пересортица — когда одной позиции недостаёт, а другой, похожей, столько же в избытке. Её принято закрывать взаимозачётом и не думать дальше.
Управленчески это ошибка. Пересортица означает, что процессы приёмки и отгрузки не различают то, что должны различать: артикулы, размеры, партии, поставщиков. Последствия выходят далеко за пределы склада.
Себестоимость считается неверно. Позиции с разной закупочной ценой смешались — значит цифры по марже врут.
Клиент получает не то. Часть пересортицы уезжает к покупателю и возвращается рекламацией.
Закупки планируются по ложным остаткам. Заказывают то, что есть, и не заказывают то, чего нет.
Скрываются реальные потери. За взаимозачётом легко прячется недостача.
Частая ошибка: закрыть пересортицу взаимозачётом и на этом успокоиться. Взаимозачёт выравнивает таблицу, но не отвечает на вопрос, почему две разные позиции оказались неразличимы при приёмке — а за ним обычно прячется и настоящая недостача.
Что чинить: маркировку и идентификацию (штрихкоды вместо «на глаз»), приёмку с проверкой артикулов, разделение похожих позиций по местам хранения, обучение приёмщиков. Это и есть переход от разовой инвентаризации к работающему складскому учёту.
Достаньте деньги, которые лежат у вас на складе наведём порядок в остатках и учёте
Выстроим складской учёт: приём, отгрузка, списание, регулярная сверка. Остатки станут совпадать с системой, а неликвид перестанет копиться незаметно. Первый шаг — бесплатная установочная встреча.
Внедрить складской учёт →Недостачи и излишки: как читать результат
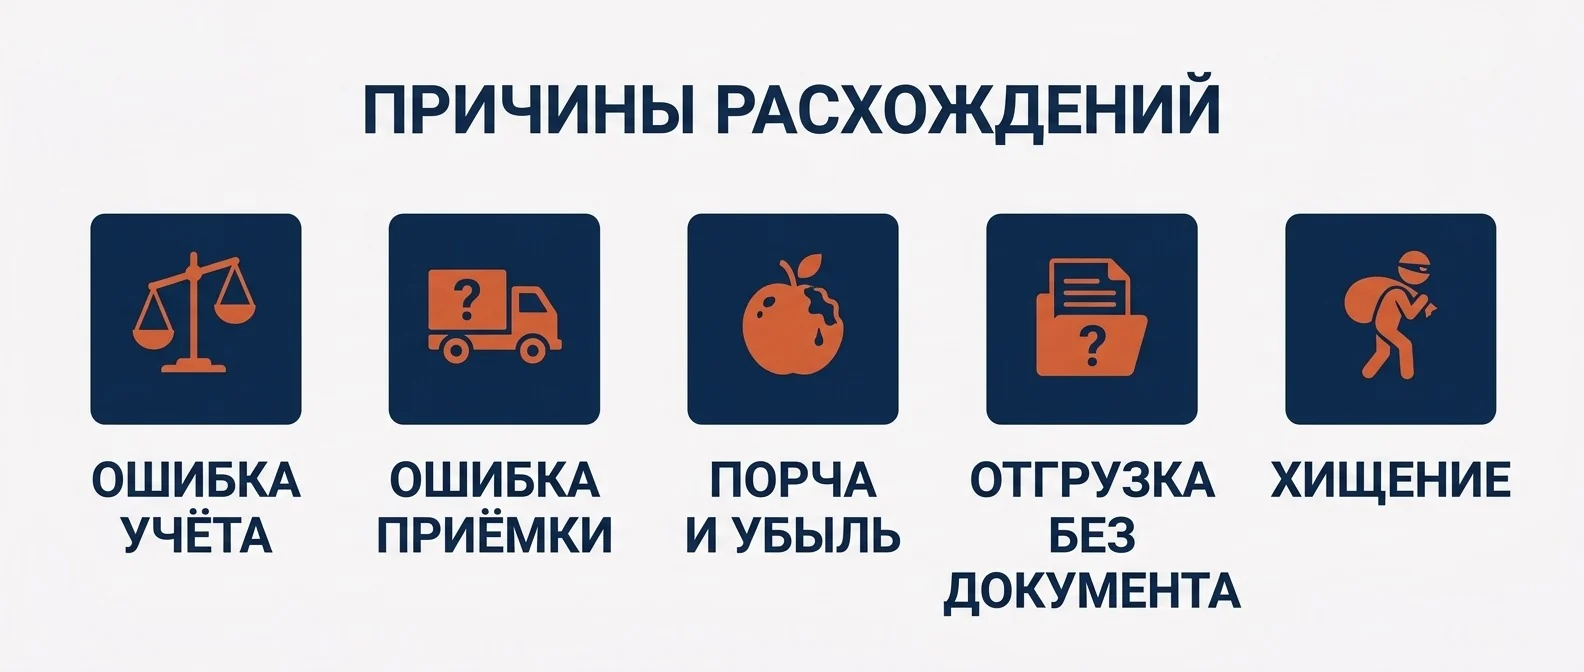
Первое, что нужно сделать с расхождениями, — не списать, а разложить по причинам. Каждая ведёт к своему решению.
Ошибка учёта. Документ не проведён, проведён дважды, единица измерения перепутана. Лечится дисциплиной оформления и автоматизацией ввода.
Ошибка приёмки. Приняли меньше, чем в накладной, и не заметили. Лечится порядком приёмки с фактическим пересчётом и правом не подписывать документ.
Порча и естественная убыль. Реальные потери, которые нужно признавать и считать, а не размазывать по недостаче.
Отгрузка без документа. «Взяли для клиента, потом оформим». Самая частая причина, и она же самая простая в лечении: правило «нет документа — нет отгрузки».
Хищение. Существует, но по опыту разбирательств оно почти всегда идёт следом за беспорядком в учёте, а не наоборот: там, где остатки сходятся ежемесячно, воровать сложно и заметно.
Излишки разбираются так же внимательно, как недостачи. Радоваться им не стоит: они означают, что учёт не отражает реальность, и завтра то же самое сыграет в другую сторону.
Неликвид: как считать и что с ним делать
Неликвид — позиции, которые не продаются и не будут продаваться по текущей цене. Их главная опасность в том, что в учёте они выглядят как деньги.
Как считать. Отберите позиции без движения дольше выбранного срока — обычно берут полгода для быстрых товаров и год для медленных. Посчитайте их сумму в закупочных ценах. Отдельно — сколько из этого физически испорчено или устарело.
Как оценивать честно. Неликвид стоит не столько, сколько вы за него заплатили, а столько, за сколько его реально можно продать сегодня. Разница — уже понесённый убыток, просто ещё не признанный.
Что делать. Вариантов немного, и все они лучше, чем хранить дальше:
- распродажа со скидкой — деньги сейчас важнее бумажной стоимости;
- комплекты: неходовое в наборе с ходовым;
- возврат поставщику, если условия позволяют;
- продажа профильным перекупщикам или на площадках остатков;
- использование внутри компании — расходники, запчасти, образцы;
- списание и утилизация, когда всё остальное дороже.
Психологически тяжелее всего признать убыток: продать за половину цены кажется потерей. Но деньги уже потеряны в момент неудачной закупки — сейчас вы решаете только, вернуть ли их часть и освободить ли место и оборотные средства.
Как не набрать заново. Неликвид — почти всегда результат закупок «по акции», прогнозов на глаз и отсутствия ответственного за остатки. Лечится нормами запаса по позициям, регулярным отчётом по неликвиду и правилом: закупка сверх нормы — только с согласования.
Нормы запаса: сколько на самом деле нужно держать
После инвентаризации возникает главный вопрос: а сколько должно быть? Без ответа на него склад отрастает заново за пару кварталов.
Норма запаса считается из трёх величин, и все три у вас есть.
Средний расход за период. Сколько единиц позиции уходит в неделю или месяц. Берётся из истории продаж, а не из ощущения менеджера.
Срок поставки. Сколько дней проходит от заказа до поступления на склад, с учётом реальных задержек поставщика, а не обещанных.
Страховой запас. Дополнительный объём на случай всплеска спроса или задержки поставки. Он должен быть посчитан, а не назначен «на всякий случай»: чем выше нестабильность поставок, тем он больше.
Норма = расход за срок поставки + страховой запас. Точка заказа — момент, когда остаток снизился до этой отметки и пора заказывать.
Дальше начинается управленческая часть. Норма считается не для всех позиций одинаково: товары делятся по вкладу в выручку и по стабильности спроса. Для ходовых и предсказуемых позиций страховой запас минимален, потому что их легко довезти. Для редких, но критичных — выше, потому что их отсутствие останавливает продажи или производство. Для позиций с непредсказуемым спросом запас держать вообще опасно: именно они превращаются в неликвид.
Что это даёт на практике: закупка перестаёт быть решением одного человека «на глаз» и становится правилом. У каждой позиции есть норма и точка заказа, превышение согласуется отдельно. Обычно уже одно это освобождает заметную часть оборотных средств — без всякой распродажи, просто за счёт того, что перестают закупать впрок.
И отдельно про акции поставщиков. Скидка за объём выглядит выгодной, пока не посчитана стоимость хранения и замороженных денег. Если товар оборачивается за два месяца, а закупили на год, то экономия в несколько процентов оплачена десятью месяцами замороженного капитала — обычно это невыгодная сделка, особенно когда деньги дорогие.
Оборачиваемость запасов: главный показатель после инвентаризации
Разовая инвентаризация даёт снимок. Управлять складом позволяет один показатель — оборачиваемость: как быстро запас превращается в продажи.
Считается просто: себестоимость проданного за период, делённая на средний остаток за тот же период. Результат удобнее читать в днях — за сколько дней склад «проворачивается» полностью.
Что даёт эта цифра:
Сравнение с самим собой. Оборачиваемость ухудшается — значит запас растёт быстрее продаж, и деньги замораживаются.
Разбивку по группам. По каждой товарной группе своя норма; общая цифра скрывает и отличников, и мертвецов.
Связь с деньгами. Каждый день оборачиваемости — это деньги, замороженные в товаре. Ускорение оборота на несколько дней высвобождает сумму, сопоставимую с кредитом, за который вы платите проценты.
Основу для норм запаса. Зная оборачиваемость и сроки поставки, можно посчитать, сколько действительно нужно держать на складе, а не «побольше, чтобы не кончилось».
Показатель имеет смысл держать рядом с остальными в еженедельной отчётности — вместе с теми, что разобраны в статье «Показатели рентабельности». Заодно он объясняет, почему прибыльная по отчёту компания сидит без денег: прибыль лежит на складе.
Как результаты инвентаризации меняют закупки
Инвентаризация показывает, что лежит на складе; решения о том, что вообще должно там лежать, принимаются по ассортименту. Как это делается не по интуиции, разобрано в статье про категорийный менеджмент.
Самое ценное следствие пересчёта — не списание, а изменение закупочной политики. Обычно после первой честной инвентаризации выясняются три вещи.
Закупают не то. Часть позиций стабильно копится, часть стабильно заканчивается. Это значит, что заказы делаются по привычке или по предложению поставщика, а не по спросу.
Закупают слишком много за раз. Скидка за объём выглядит выгодной, но оплачивается замороженными деньгами и местом. При дорогих деньгах это почти всегда невыгодно.
Никто не отвечает за остатки. Менеджер по закупкам отвечает за наличие, продавец — за продажи, и никто — за то, чтобы на складе не копилось лишнее.
Что меняется после разбора: у каждой значимой позиции появляется норма и точка заказа; закупка сверх нормы согласуется; раз в месяц смотрят отчёт по неликвиду и по позициям без движения; за общий объём запасов отвечает конкретный человек, и у него есть показатель — оборачиваемость.
Это скучная работа, но именно она превращает разовую инвентаризацию в постоянно высвобождающиеся деньги. Без неё склад через год выглядит ровно так же, как выглядел до пересчёта.
Что чинить в учёте, чтобы не повторялось
Инвентаризация показывает симптомы. Чтобы в следующий раз расхождений было меньше, чинить нужно процессы.
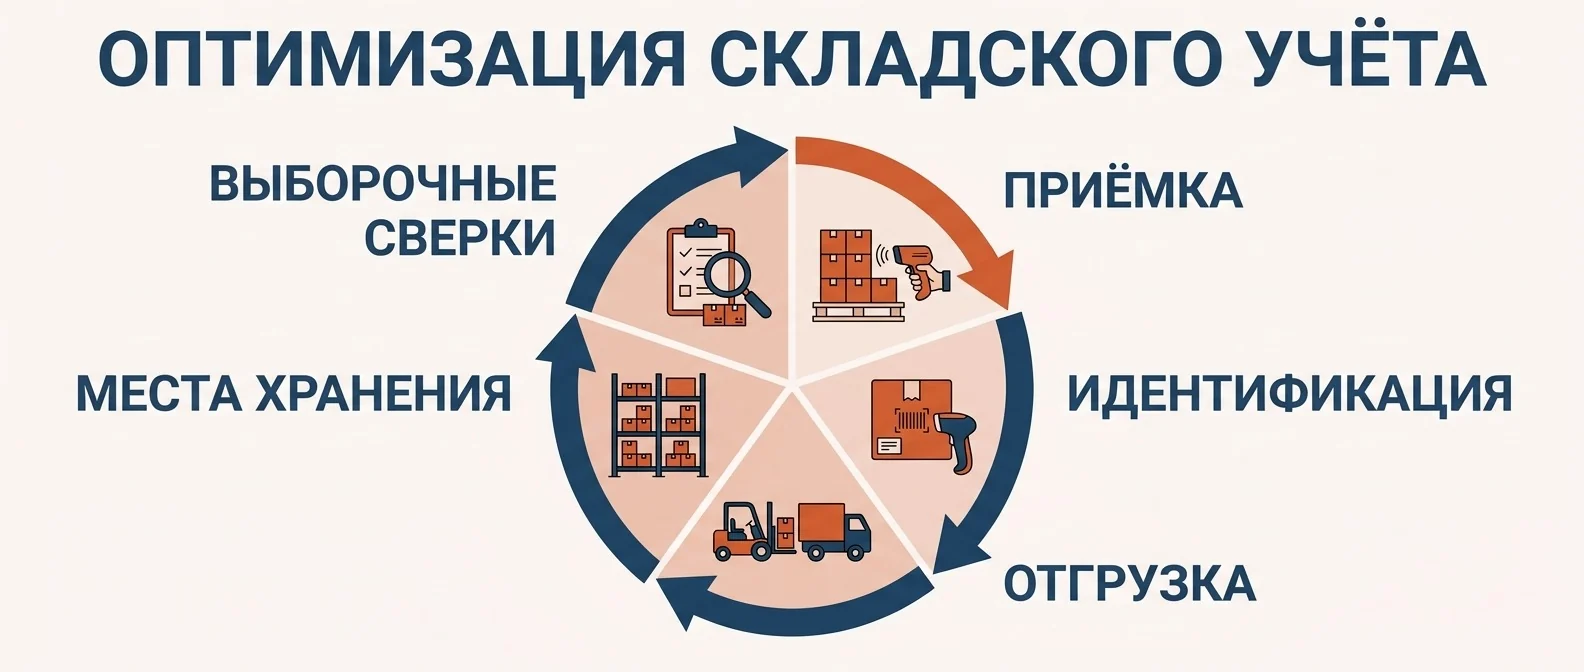
Приёмка. Фактический пересчёт при получении, сверка с накладной, право не принимать расхождение. Большинство недостач рождается именно здесь.
Идентификация. Штрихкоды или маркировка, по которой похожие позиции невозможно перепутать. Это лекарство от пересортицы.
Отгрузка по документу. Нет оформленного документа — товар не покидает склад. Без исключений, включая «для директора» и «для постоянного клиента».
Места хранения. У каждой позиции своё место, и оно записано. Поиск «по памяти кладовщика» — источник и ошибок, и зависимости от одного человека.
Регулярные выборочные сверки. Раз в неделю пересчитывается небольшая группа позиций — самых дорогих или самых ходовых. Это ловит расхождения, пока они маленькие, и делает годовую инвентаризацию формальностью, а не откровением.
Совет: еженедельная выборочная сверка небольшой группы позиций стоит дешевле одной годовой инвентаризации и ловит расхождения, пока они маленькие. После полугода такой практики годовой пересчёт перестаёт приносить сюрпризы.
Ответственный за остатки. Не «склад в целом», а конкретный человек, у которого есть и обязанность, и полномочия.
Порядок внедрения тут обратный привычному: сначала ставится приёмка, потому что именно на ней рождается большинство расхождений, и только потом всё остальное. Компания, которая начала с покупки программы, а приёмку оставила прежней, получает те же ошибки, аккуратно занесённые в систему. Программа фиксирует данные, но не заставляет пересчитывать коробки при получении — это делает правило и человек, который за него отвечает.
Именно из этих правил и складывается складской учёт, который в Business Commandos ставят как процесс: описанные приёмка, хранение, отгрузка и списание плюс регулярная сверка. После этого инвентаризация перестаёт быть событием года и становится проверкой того, что и так работает.
Еженедельная выборочная сверка: за и против
Инвентаризация в производстве и в услугах
В производстве всё сложнее, чем в торговле, потому что запасы бывают трёх видов, и считать их нужно раздельно.
Сырьё и материалы. Считаются как обычный склад, с теми же нормами и точками заказа.
Незавершённое производство. Самая неудобная часть: продукция в процессе, в которую уже вложены материалы и труд. Её нужно оценивать по стадиям готовности, иначе себестоимость будет искажена, а объём замороженных денег недооценён.
Готовая продукция. Считается вместе с оценкой ликвидности: сделанное под конкретный заказ и сделанное «на склад» — разные по риску вещи.
Отдельно в производстве проверяют остатки инструмента, оснастки и запчастей: они редко попадают в поле зрения и при этом составляют заметную сумму.
В услугах склада в привычном смысле нет, но аналог замороженных денег есть всегда: закупленные лицензии и подписки, которыми никто не пользуется; оборудование, купленное под проект и стоящее без дела; предоплаченные подрядчикам работы; накопленные, но не предъявленные клиенту часы. Инвентаризация здесь — это ревизия того же типа: что оплачено, чем не пользуемся, что можно вернуть, сократить или начать использовать.
Как это связано с себестоимостью и почему остатки её искажают, разобрано в статье «Себестоимость продукции».
Как часто проводить инвентаризацию склада
Полная инвентаризация склада — обычно раз в год, перед закрытием года: годовая инвентаризация перед бухгалтерской отчётностью входит в число обязательных случаев по ФСБУ 28/2023 «Инвентаризация». Это трудоёмко и требует остановки работы, поэтому планируется заранее и на нормальное рабочее время, а не на выходные «между делом».
Выборочная по группам — ежемесячно или еженедельно, по самым дорогим и ходовым позициям. Занимает часы, а не дни, и ловит проблемы рано. Именно она даёт основной эффект: расхождение в пять единиц, найденное через неделю, объясняется и исправляется, то же расхождение через год — только списывается.
Внеплановая — при смене материально ответственного, после переезда склада, при подозрении на потери, после серьёзного сбоя в учёте.
Отдельно про сезон: осень — удачное время для полной инвентаризации в большинстве компаний. Год ещё не закрыт, значит есть время исправить найденное и войти в новый год с достоверными остатками; при этом высокий предновогодний сезон впереди, и понимание реальных запасов позволяет закупиться точнее, а не по прошлогоднему ощущению.
Логика простая: чем чаще выборочные сверки, тем меньше сюрпризов на годовой. Компании, которые перешли на регулярную выборочную сверку, обычно замечают, что расхождения снижаются сами — не потому, что стали честнее люди, а потому что ошибки перестали накапливаться незамеченными.
Инвентаризация склада прошла: план на месяц
Инвентаризация даёт данные, а не изменения. Чтобы она окупилась, следом идёт короткий план.
Первая неделя. Разобрать расхождения по причинам, а не по сумме: ошибки учёта, неоформленные отгрузки, порча, пересортица, возможные хищения. По каждой группе — кто отвечает и что меняем.
Вторая неделя. Посчитать неликвид и принять по нему решения: распродажа, комплекты, возврат поставщику, списание. Решения принимаются пакетом, иначе они растворятся в текучке.
Третья неделя. Посчитать нормы запаса и точки заказа хотя бы по позициям, дающим основную часть выручки. Ввести правило согласования закупок сверх нормы.
Четвёртая неделя. Починить процессы, которые дали расхождения: приёмка, маркировка, отгрузка по документу, места хранения. Назначить регулярную выборочную сверку и ответственного.
Через квартал — контрольная выборочная инвентаризация по тем же группам. Если расхождения снизились, процессы работают; если нет, чинили не то.
Отдельно стоит показать команде результат в деньгах: сколько лежало мёртвым грузом и сколько высвободили. Абстрактный «порядок на складе» мотивирует слабо, конкретная сумма — заметно лучше.
Частые ошибки
Считать раз в год и удивляться. За двенадцать месяцев накапливается столько ошибок, что разобрать причины уже невозможно — остаётся списать.
Списывать недостачу, не разбирая причины. Списание закрывает цифру, но не проблему; в следующем году она вернётся такой же.
Позволять считать тому, кто отвечает за остатки. Процедура теряет смысл.
Считать со «шпаргалкой» — учётными остатками в руках. Результат подгоняется, расхождения исчезают на бумаге.
Хранить неликвид «на всякий случай». Он не станет ликвиднее, а место и деньги занимает.
Держать запас «побольше, чтобы не кончилось». Без норм и расчёта это прямой путь к замороженным оборотным средствам.
Не связывать результаты с закупками. Инвентаризация показала избыток по группе — значит нужно менять план закупок, а не просто зафиксировать факт.
Считать склад отдельно от денег. Остатки — это оборотный капитал; их размер должен обсуждаться там же, где обсуждается нехватка денег.
Проводить инвентаризацию силами одного человека. Даже честный и внимательный кладовщик, считающий сам себя, не даёт достоверного результата: тут дело не в доверии, а в том, что процедура должна быть независимой по устройству.
Считать в конце рабочего дня и на бегу. Усталость даёт ошибки счёта, которые потом разбирают как потери. Пересчёт планируется на нормальное рабочее время, с людьми, освобождёнными от других задач.
Ещё одна ошибка — считать инвентаризацию разовым мероприятием. Полная пересчётка раз в год показывает расхождение, но не отвечает на вопрос, когда именно оно возникло: между двумя пересчётами прошло двенадцать месяцев и тысячи операций. Выборочные проверки по группам товаров раз в месяц дают ту же картину дешевле и, главное, позволяют поймать причину по горячим следам, а не разводить руками над итоговой цифрой.
Часто задаваемые вопросы
Можно ли проводить инвентаризацию без остановки работы склада
Кто должен входить в комиссию по инвентаризации
Что делать, если недостача большая
Как определить, что позиция стала неликвидом
Что делать, если склад маленький и всё на виду
Нужна ли программа для складского учёта
Коротко
Инвентаризация склада для собственника — не сверка ради бумаги, а диагностика: сколько денег лежит в остатках, какая их часть мёртвая, насколько учёт соответствует реальности и где теряются деньги. Чтобы результату можно было верить, нужны остановка движения, закрытые документы, слепой пересчёт и комиссия, в которой не считает сам себя материально ответственный. Расхождения разбираются по причинам, а не списываются одной строкой. Неликвид оценивается по цене реальной продажи, а не по закупочной. А чтобы не повторялось — регулярные выборочные сверки, нормы запаса и работающие процессы приёмки и отгрузки.