Кладовщик пересчитал стеллаж и принёс цифру, которая не сходится с программой. По учёту — сто упаковок, по факту — девяносто две. Восьми нет.
Дальше обычно происходит одно из двух. Либо расхождение молча списывают и работают дальше, либо назначают виновным того, кто ближе к складу, и удерживают деньги из зарплаты. Оба варианта плохие: первый превращает потери в норму, второй разваливается в суде.
Правильный путь длиннее и скучнее. Сначала зафиксировать расхождение документами, потом восстановить движение товара, потом разобраться в причине — и только после этого решать, есть ли с кого взыскивать.
Разберём по шагам: что оформить, как проверить, когда ущерб реально можно взыскать с сотрудника, а когда закон этого не позволит, и что сделать, чтобы остатки перестали разъезжаться.
- Что считается недостачей
- Когда инвентаризация обязательна
- Почему возникает недостача
- Что делать в первые часы
- Какие документы оформить
- Пересортица: почему её нельзя просто зачесть
- Как проверить естественную убыль
- Разбор по участкам
- Недостача на складе
- Недостача в магазине
- Недостача в кассе
- Смена материально ответственного лица
- Когда ущерб можно взыскать с сотрудника
- Проверка обязательна
- Письменное объяснение обязательно
- Основания полной ответственности
- Коллективная ответственность: когда помогает, а когда мешает
- Порядок взыскания
- Сколько времени есть у работодателя
- Когда взыскать не получится
- Как отражается результат
- Три ошибки, которые чаще всего рушат дело
- Что делать, если сотрудников нет
- Как перестать терять товар
- Что реально даёт автоматизация склада
- Коротко: план действий
- Что делать дальше
Что считается недостачей
Недостача — это подтверждённое инвентаризацией расхождение, при котором фактическое количество имущества меньше учётного.
Ключевое слово — подтверждённое. Ощущение собственника, что «товар тает», и фраза бухгалтера «у нас что-то не сходится» недостачей не являются. Нужен пересчёт, взвешивание или обмер, сравнение с данными учёта и документально оформленный результат.
Проверяют не только товар. Под недостачу попадает всё, что имеет ценность и числится на балансе:
- сырьё, материалы, полуфабрикаты;
- готовая продукция и товары для перепродажи;
- наличные деньги в кассе;
- оборудование, инструмент, оснастка;
- запчасти и расходники.
Порядок инвентаризации с 1 апреля 2025 года устанавливает ФСБУ 28/2023 «Инвентаризация» — стандарт утверждён приказом Минфина России от 13.01.2023 № 4н. Он заменил прежние методические указания и теперь является основным документом по этой теме.
Когда инвентаризация обязательна
Часть проверок компания назначает сама, но есть случаи, где закон не оставляет выбора. ФСБУ 28/2023 относит к обязательным:
| Случай | На какой момент проводится |
|---|---|
| Составление годовой отчётности | на отчётную дату, но не ранее 1 октября |
| Смена материально ответственного работника | на день приёмки-передачи дел |
| Смена бригадира или выбытие более половины членов коллектива | на день изменения состава |
| Установление факта утраты или порчи активов | непосредственно после обнаружения |
| Пожар, авария, стихийное бедствие | сразу по окончании события |
| Передача активов в аренду, управление, безвозмездное пользование или отчуждение | непосредственно перед передачей |
| Реорганизация, кроме преобразования | перед составлением передаточного акта |
| Ликвидация | перед ликвидационным балансом |
Обратите внимание на третий и четвёртый пункты — их чаще всего игнорируют.
Выбытие половины бригады обязывает пересчитать имущество, даже если формально никто ни в чём не подозревается. А обнаружение порчи требует инвентаризации немедленно, а не «в ближайшую плановую».
Сверх обязательного компания устанавливает свой график. Практичная схема для торговли и производства: полная проверка раз в квартал плюс выборочная по дорогим и ходовым позициям ежемесячно. Ждать конца года, когда остатки уже вызывают вопросы, — способ узнать размер потерь, но не их причину.
Почему возникает недостача
Прежде чем искать виноватого, полезно знать, что чаще всего товар никто не крал.
Ошибки в учёте. Поступление провели дважды. Списание забыли оформить. Товар переместили между складами, а в программе оставили на старом месте. Один сотрудник считает упаковками, другой штуками. Если операции заносят в конце недели по памяти, точных остатков у бизнеса нет в принципе — есть приблизительные цифры, которые иногда совпадают с реальностью.
Пересортица. Продали один артикул, пробили соседний. По одной позиции возникает недостача, по другой — ровно такой же излишек. Товар на месте, врёт учёт.
Ошибки приёмки и отгрузки. В накладной сто единиц, привезли девяносто три, никто не пересчитал. Через месяц инвентаризация показывает нехватку, а доказать, что она приехала вместе с поставкой, уже почти невозможно.
Порча и просрочка. Количество сходится, но часть продукции продать нельзя: повреждена упаковка, вышел срок, нарушены условия хранения. Пока это не списано, программа показывает актив, которого нет.
Естественная убыль. Продукты усыхают, жидкости испаряются, сыпучие материалы распыляются. Если расхождение обнаружено при взвешивании, сначала проверьте, применяются ли к этому товару утверждённые нормы.
Хищение. Оно тоже бывает — и внутреннее чаще внешнего. Но сам факт недостачи вину конкретного человека не доказывает. Признаки внутренних хищений и способы их выявления разбирали отдельно в статье «Сотрудники воруют деньги».
Отсутствие процесса. Самая частая и самая неприятная причина. Товар лежит где придётся, коробки не подписаны, доступ есть у половины компании, возвраты копятся в углу. Здесь не в ком искать вину — некому было отвечать.
Что делать в первые часы
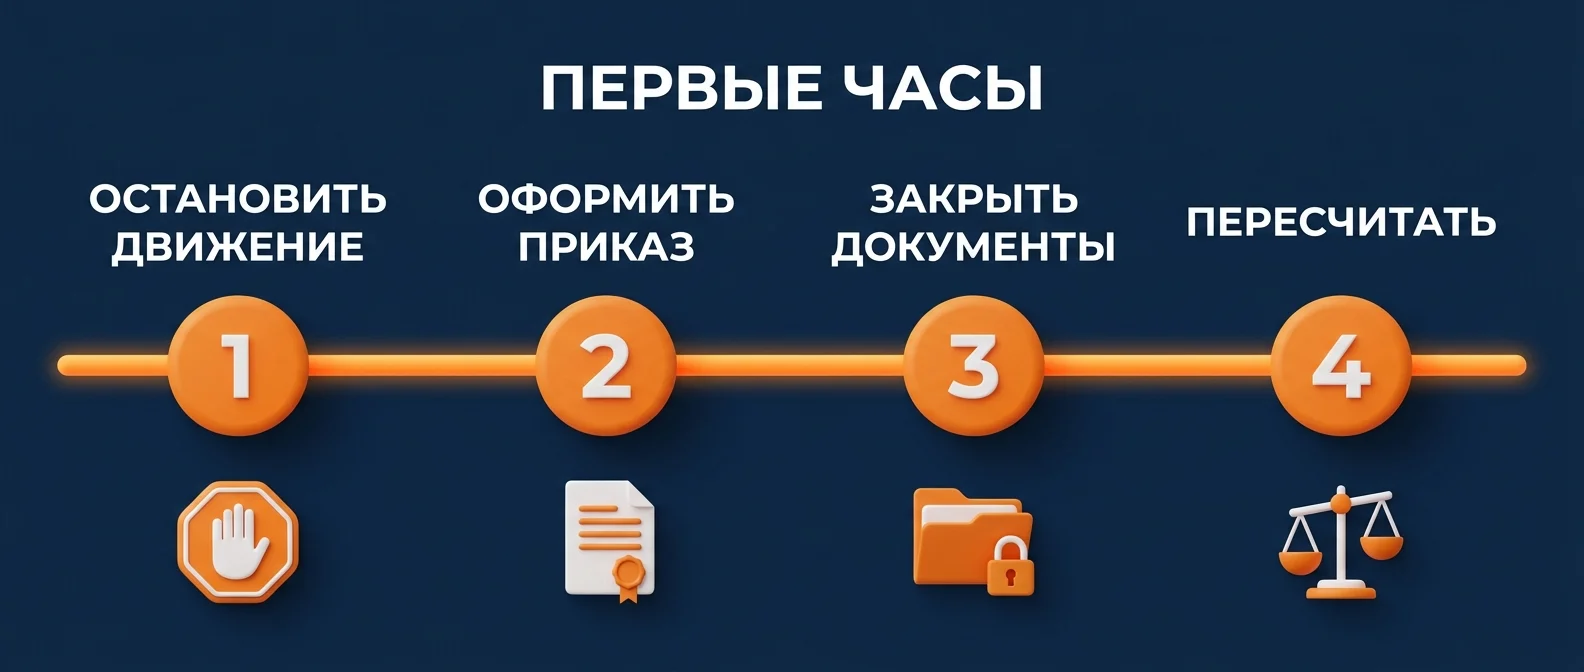
Порядок действий имеет значение: нарушите последовательность — и результат нельзя будет использовать ни в учёте, ни в суде.
1. Остановите движение проверяемого имущества. Приёмку, отгрузку, перемещение и списание по выбранным позициям нужно приостановить. Иначе комиссия считает, склад отгружает, а цифры меняются прямо во время проверки. Если инвентаризация идёт несколько дней, доступ к месту хранения в отсутствие комиссии ограничивают.
2. Оформите распорядительный документ. Руководитель определяет основание проверки, перечень имущества и мест хранения, сроки, состав комиссии и ответственных.
3. Зафиксируйте точку отсечения. До начала подсчёта все документы по движению имущества — поступления, продажи, перемещения, возвраты, списания, отчёты материально ответственных лиц — должны быть проведены в учёте. Всё, что происходит после, оформляется отдельно. Без этой границы вы будете сравнивать данные из разных моментов времени.
4. Пересчитайте. Фактическое количество определяют подсчётом, взвешиванием, обмером или осмотром. Переписать остатки из программы или спросить кладовщика «сколько примерно» — не инвентаризация. Смысл процедуры ровно в том, чтобы проверить систему реальностью.
По ФСБУ 28/2023 материально ответственное лицо не входит в комиссию, проверяющую вверенное ему имущество, но присутствует при определении фактического наличия. Если в компании только руководитель либо руководитель и бухгалтер, отдельную комиссию можно не создавать.
Какие документы оформить
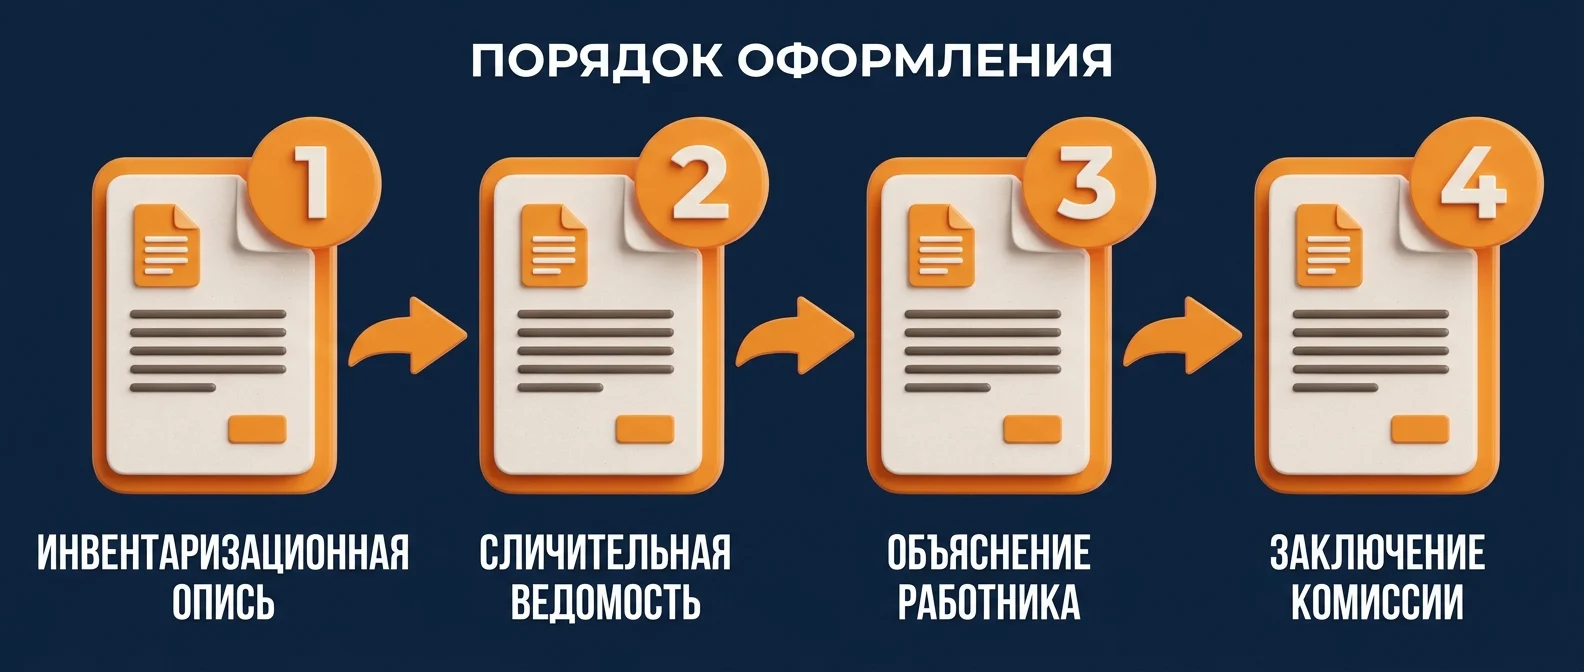
Инвентаризационная опись. Фиксирует, что проверяли и сколько нашли фактически: наименование, артикул, единица измерения, количество, место хранения, материально ответственное лицо.
Наименования и единицы должны совпадать с каталогом в учётной системе. Если в программе товар в штуках, а комиссия считает упаковками без пересчёта, вы создаёте новое расхождение прямо во время проверки.
Опись можно готовить без учётных остатков — тогда сотрудникам сложнее подогнать факт под ожидаемую цифру. Компания вправе применять унифицированную форму ИНВ-3 или утвердить свою. Пустых строк на бумажном бланке оставаться не должно, незаполненные позиции прочёркиваются, исправления заверяются подписями.
Сличительная ведомость. Здесь факт сравнивают с учётом и получают точный размер расхождения: по учёту сто единиц, по факту девяносто две, недостача восемь, балансовая стоимость единицы две тысячи, итого шестнадцать тысяч рублей.
Можно использовать форму ИНВ-19 или собственную. ФСБУ 28/2023 допускает объединить опись и результаты сравнения в одном документе — если в вашей форме есть фактический остаток, учётный и отклонение, плодить лишние бумаги не требуется.
Заключение комиссии. Самый содержательный документ. Комиссия не просто показывает разницу, а объясняет её: какие расхождения, по каким позициям, на какую сумму, есть ли пересортица, применима ли естественная убыль, обнаружена ли порча, установлен ли виновный, что предлагается сделать.
Формулировки «товар куда-то пропал» недостаточно. Нужны выводы, опирающиеся на документы.
Решение руководителя. Утверждает результаты и квалифицирует расхождение: излишек, пересортица, естественная убыль, порча, недостача с установленным виновным или без него. После этого результат отражается в бухгалтерском учёте.
Документы инвентаризации относятся к первичным учётным и хранятся не менее пяти лет после отчётного года, в котором использовались последний раз.
Здесь стоит остановиться и посмотреть шире. Если недостача — разовое событие, всё описанное выше её закрывает: оформили, разобрались, взыскали или списали, работаем дальше. Но если остатки расходятся из проверки в проверку, дело уже не в конкретной инвентаризации.
Инвентаризация ничего не исправляет — она измеряет. А измеряет она то, как склад работал между двумя проверками: кто и когда проводил операции, чем подтверждается каждое перемещение, у кого был доступ к товару и к программе. Если в этом промежутке порядка нет, следующий пересчёт покажет ровно ту же картину — только сумма будет больше.
Поэтому вопрос из «что делать с этой недостачей» рано или поздно превращается в другой: как устроен складской учёт, чтобы недостача перестала быть регулярным событием.
Остатки расходятся не первый раз? Значит проблема не в кладовщике, а в процессе
Разберём, как склад работает сейчас, приведём в порядок номенклатуру и места хранения, опишем приёмку, перемещение и списание, настроим систему и проведём стартовую инвентаризацию.
Внедрить складской учёт →Пересортица: почему её нельзя просто зачесть
Соблазн понятный: по одной позиции минус восемь, по соседней плюс восемь, товар явно перепутали — свести и забыть.
ФСБУ 28/2023 допускает такой зачёт только как исключение и при совпадении сразу нескольких условий: один и тот же проверяемый период, одно и то же материально ответственное лицо, товары одного наименования и в одинаковом количестве.
Если условия не выполняются, недостача и излишек учитываются раздельно. Излишек принимается к учёту, недостача разбирается по общим правилам.
На практике это значит: заметили пересортицу — проверьте, не системная ли она. Если один и тот же артикул путают из месяца в месяц, дело не в кассире, а в том, что похожие позиции неразличимы в интерфейсе и на полке.
Как проверить естественную убыль
Прежде чем считать расхождение недостачей, стоит убедиться, что часть его не объясняется свойствами самого товара.
Нормы естественной убыли утверждаются по видам продукции и условиям хранения — они разные для продуктов питания, нефтепродуктов, металлов, стройматериалов. Общей нормы «на всё» не существует, и придумывать процент самостоятельно нельзя.
Порядок такой:
- Определить, относится ли товар к продукции, для которой нормы вообще установлены. Для промтоваров в заводской упаковке их, как правило, нет.
- Найти действующую норму для конкретного вида и условий хранения.
- Рассчитать допустимую убыль исходя из массы, срока и способа хранения.
- Сравнить с фактическим расхождением.
Если расхождение укладывается в норму — это не недостача, а плановая потеря, она относится на затраты. Если превышает — сверхнормативная часть разбирается по общим правилам, и вот с неё уже можно ставить вопрос об ответственности.
Расчёт прикладывают к результатам инвентаризации. Без него ссылка на естественную убыль в заключении комиссии выглядит как попытка списать недостачу.
Разбор по участкам
Недостача на складе
Начинайте не с кладовщика, а с движения товара. Восстановите всю цепочку: приёмка → размещение → хранение → перемещение → комплектация → отгрузка → возврат → списание.
На каждом шаге должно быть понятно, кто провёл операцию, когда, каким документом подтверждена, откуда и куда ушёл товар, кто имел доступ к месту хранения.
Если один человек принимает, хранит, списывает и отгружает — контроля нет по построению. Он сам создаёт данные и сам их проверяет. Общий пароль для пяти сотрудников делает установление автора спорной операции невозможным.
Недостача в магазине
Кроме склада проверяйте кассовые операции: продажи, отмены чеков, возвраты, ручные скидки, списание брака, перемещение в торговый зал, передачу смен, записи видеонаблюдения.
Отдельно посмотрите похожие позиции — регулярная пересортица по соседним артикулам обычно означает, что товар неразличим для кассира, а не что кассир нечестен.
Если расхождения раз за разом приходятся на одну смену или одну товарную группу, это повод углубить проверку. Но пока это сигнал, а не доказательство.
Недостача в кассе
Пересчитайте наличные повторно, снимите кассовый отчёт, проверьте возвраты, отмены и ручные корректировки, установите круг доступа, изучите записи камер, оформите расхождение и запросите объяснение.
Если одной кассой под общей учётной записью пользуются несколько продавцов, доказать вину конкретного человека не получится. И это уже не вопрос честности кассира — это ошибка в организации доступа.
Смена материально ответственного лица
Инвентаризация проводится на день приёма-передачи дел. Сначала фиксируются остатки при уходящем сотруднике, затем имущество передаётся новому, в документах расписываются оба.
Пропустите этот шаг — и при следующей недостаче услышите три версии сразу: «до меня уже не было», «я всё передал», «это старая ошибка в программе». Определить, в чей период возникло расхождение, будет нечем.
Когда ущерб можно взыскать с сотрудника
Договор о полной материальной ответственности не даёт права автоматически удержать любую недостачу из зарплаты. Работодатель обязан доказать целый набор обстоятельств: наличие прямого действительного ущерба, его размер, причину возникновения, вину конкретного работника, связь между его действиями и ущербом.
Проверка обязательна
До принятия решения о возмещении работодатель обязан провести проверку для установления размера ущерба и причин его возникновения. Для этого можно создать комиссию с участием нужных специалистов. Это требование статьи 247 ТК РФ.
Ваша задача — ответить на четыре вопроса: что именно пропало, когда это произошло, кто имел доступ и чем подтверждается вина конкретного человека. Аргумент «кроме него некому» ни на один из них не отвечает.
Письменное объяснение обязательно
Истребование у работника письменного объяснения — не право работодателя, а обязанность. При отказе или уклонении составляется акт.
Важно: акт об отказе фиксирует факт, но вины не доказывает. Работник и его представитель вправе знакомиться со всеми материалами проверки и обжаловать результаты.
Основания полной ответственности
Договор о полной материальной ответственности заключается не с кем угодно. Он применяется к совершеннолетним работникам, непосредственно обслуживающим деньги, товары или иное имущество, и только если должность или работа входит в утверждённый перечень.
С 1 сентября 2025 года действуют перечни, утверждённые приказом Минтруда России от 16.04.2025 № 251н. Приказ действует до 1 сентября 2031 года и содержит в том числе типовые формы договоров об индивидуальной и коллективной ответственности.
Подпись под произвольно составленным договором с сотрудником, которого нет в перечне, законной полной ответственности не создаёт.
Коллективная ответственность: когда помогает, а когда мешает
Если на участке работают несколько человек и разграничить их зоны невозможно, закон допускает договор о коллективной (бригадной) материальной ответственности. Типовая форма такого договора входит в приказ Минтруда № 251н наравне с формой индивидуального.
Звучит удобно: подписали всей сменой — и вопрос ответственности закрыт. На практике конструкция работает иначе.
Что она даёт. Не нужно доказывать, кто именно из бригады допустил ущерб. Ответственность распределяется между членами коллектива.
Чего она не отменяет. Работодатель по-прежнему обязан доказать сам факт ущерба, его размер и то, что он возник по вине коллектива. Проверка, письменные объяснения и соблюдение процедуры остаются обязательными. Отдельный член бригады вправе доказывать отсутствие своей вины — и если докажет, с него не взыщут.
Где ломается. Коллективный договор не спасает, если работодатель не обеспечил условия для сохранности имущества. Если склад открыт для всех подряд, замок не работает, а учётная запись общая — суд с высокой вероятностью встанет на сторону работников, сколько бы подписей ни стояло под договором.
Практический вывод: коллективная ответственность — инструмент для ситуаций, где совместная работа объективно неразделима. Она не заменяет разграничение доступа, а дополняет его. Если вы подписываете её просто потому, что не хочется разбираться, кто за что отвечает, — вы не закрываете риск, а откладываете разбирательство до суда.
Порядок взыскания
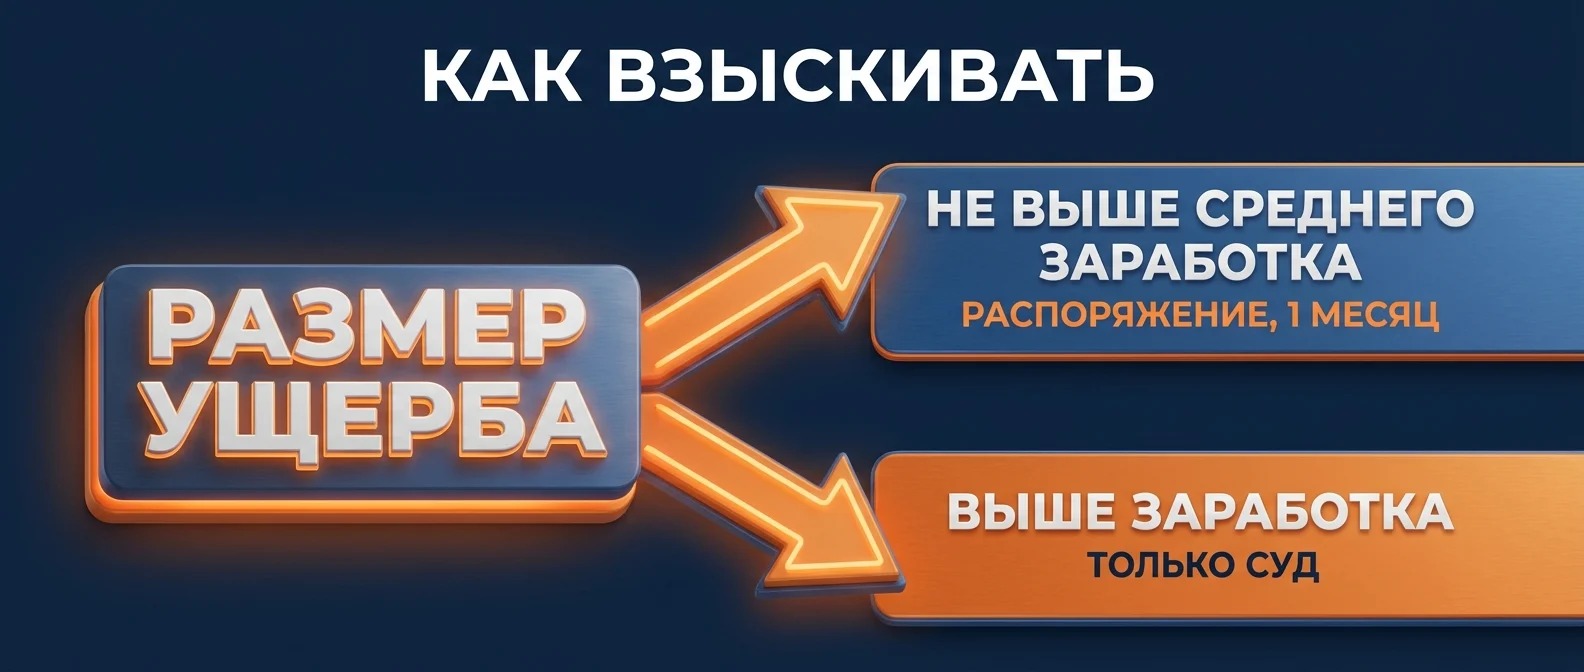
Дальше всё зависит от суммы и позиции работника. Правила установлены статьёй 248 ТК РФ:
| Ситуация | Как взыскивается |
|---|---|
| Сумма не больше среднего месячного заработка | Распоряжением работодателя, изданным не позднее месяца со дня окончательного установления размера ущерба |
| Месячный срок пропущен | Только через суд |
| Сумма больше среднего месячного заработка | Только через суд, если работник не согласен возместить добровольно |
| Работник готов возместить сам | Добровольно, полностью или частично |
| Нужна рассрочка | По соглашению сторон, с письменным обязательством о сроках платежей |
Если сотрудник дал письменное обязательство, а потом уволился, не погасив долг, остаток взыскивается через суд.
При удержаниях из зарплаты действует ограничение статьи 138 ТК РФ: по общему правилу каждое удержание не может превышать 20% выплаты, и лишь в случаях, прямо предусмотренных федеральными законами, предел выше.
Проще говоря: обнаружили недостачу — это только начало процедуры. Сразу забрать деньги из зарплаты нельзя, даже если сотрудник признаёт вину устно. Признание, не оформленное письменным обязательством, в споре ничего не значит: человек вправе передумать, и тогда работодатель останется без документов и с пропущенным месячным сроком.
Сколько времени есть у работодателя
Процедура ограничена сроками, и пропуск любого из них меняет способ взыскания либо закрывает его совсем.
Инвентаризация при утрате или порче проводится непосредственно после обнаружения факта. Отложить её «до понедельника» — значит дать возможность оспорить результат: за это время имущество могло перемещаться, а состав остатков измениться.
Распоряжение о взыскании издаётся не позднее одного месяца со дня окончательного установления размера ущерба. Отсчёт идёт не от даты пересчёта, а от момента, когда размер определён окончательно — то есть после сличительной ведомости и заключения комиссии. Пропустили месяц — взыскать распоряжением уже нельзя, остаётся только суд.
Обращение в суд возможно в течение одного года со дня обнаружения ущерба. Это установлено статьёй 392 ТК РФ. Пропущенный по уважительной причине срок суд может восстановить, но рассчитывать на это не стоит.
Отсюда практический вывод. Если недостача крупная и спор вероятен, документы нужно оформлять сразу и в полном объёме. Восстановить процедуру задним числом через полгода не получится: суд смотрит на даты, и опись, составленная позже сличительной ведомости, вызывает вопросы к добросовестности работодателя.
Когда взыскать не получится
Список ситуаций, в которых требование к сотруднику развалится:
- вина не доказана, есть только предположение;
- с имуществом работали несколько человек под общим доступом;
- работодатель не обеспечил условия для хранения;
- документы оформлялись задним числом;
- смены передавались без пересчёта;
- расхождение укладывается в норму естественной убыли;
- имущество пострадало из-за чрезвычайной ситуации;
- недостача возникла из-за ошибок других сотрудников;
- причина расхождения вообще не установлена.
Здесь неприятная правда: в половине случаев взыскать не получается не потому, что сотрудник ловкий, а потому что в компании не было процесса, который позволил бы что-то доказать.
Как отражается результат
Итог зависит от причины, и от неё же зависят проводки.
В пределах естественной убыли — относится на затраты или расходы на продажу. Сотрудник не должен оплачивать потерю, укладывающуюся в норму.
Сверх норм, виновный установлен — стоимость относится на виновное лицо при наличии законных оснований и соблюдённой процедуре.
Виновного нет — стоимость относится на расходы компании. Назначить самого удобного сотрудника ответственным за всё нельзя.
Излишек — принимается к учёту в порядке, предусмотренном стандартом.
По ФСБУ 28/2023 недостача для отражения результатов оценивается по балансовой стоимости утраченных активов. Конкретные проводки определяет бухгалтер исходя из вида имущества и оформленных результатов инвентаризации.
Три ошибки, которые чаще всего рушат дело
Разбирая недостачи, работодатели повторяют один и тот же набор промахов. Каждый из них по отдельности кажется мелочью, а вместе они превращают обоснованное требование в проигранный спор.
Обвинение раньше проверки. Сотруднику сообщают, что он должен возместить ущерб, ещё до того, как определён его размер и установлена причина. Дальше человек либо увольняется, либо занимает оборонительную позицию, и получить от него внятное объяснение уже невозможно. Порядок обратный: сначала факты, потом разговор.
Документы задним числом. Опись подписывают через неделю, объяснение берут после решения об удержании, приказ о комиссии оформляют, когда пересчёт уже сделан. Каждая такая деталь по отдельности выглядит формальностью, но вместе они дают суду основание считать, что проверки не было вовсе.
Удержание без процедуры. Самая дорогая ошибка. Деньги вычитают из ближайшей зарплаты, рассчитывая, что сотрудник не пойдёт разбираться. Если пойдёт — работодатель вернёт удержанное, а сверх того рискует получить требование о компенсации за задержку выплаты.
Общее у всех трёх: желание закрыть вопрос быстро. Но недостача — это не инцидент, который можно закрыть, а симптом. Быстро закрывается симптом, а не причина.
Что делать, если сотрудников нет
Ситуация индивидуального предпринимателя, у которого товар пропал со склада, отличается только тем, что предъявлять некому.
Зафиксируйте, что именно пропало, в каком количестве и когда обнаружено. Проверьте последние поступления, отгрузки и перемещения. Если товар хранился на арендованном или общем складе — поднимите договор: там должно быть написано, кто отвечает за сохранность, у кого доступ, как оформляются приёмка и выдача, кто возмещает ущерб. При признаках хищения обращайтесь в полицию.
Самому себе недостачу не предъявишь, но установить, на каком участке и при чьём доступе исчез товар, можно и нужно.
Как перестать терять товар
Ловить каждую недостачу вручную — заведомо проигрышная стратегия: вы всегда приходите после того, как деньги потеряны. Работает только закрытие самой возможности бесконтрольного движения.
Выборочные инвентаризации вместо годовых. Не обязательно раз в месяц останавливать весь склад. Проверяйте дорогие, ходовые и проблемные позиции — расхождение заметите, пока оно не выросло в убыток.
Разделение обязанностей. Один принимает, другой хранит, третий подтверждает отгрузку. Если всю цепочку контролирует один человек, проверить его работу физически некому. Кто именно за какой участок отвечает, закрепляют в должностной инструкции — иначе при расхождении отвечать будет некому.
Персональный доступ. Свои ключи, пропуск и учётная запись у каждого. Общий пароль на складе — это не система контроля, а её отсутствие.
Проведение операций в момент совершения. Не вечером, не в пятницу и не когда бухгалтер напомнит. Чем больше времени прошло, тем меньше шансов восстановить картину.
Порядок в номенклатуре. Один товар — одно название, один артикул, понятная единица измерения. Если в системе живут «Кабель белый», «кабель 1 м» и «провод бел.», никакая автоматизация не спасёт.
Автоматизация после описания правил. Штрихкоды, адресное хранение и сканеры сокращают ошибки — но только когда уже определено, кто принимает, кто списывает и как оформляется перемещение. Автоматизация беспорядка не создаёт порядок, она позволяет беспорядку происходить быстрее. Описанные правила приёмки, перемещения и списания — это и есть регламент работы склада, и составляют его до покупки системы, а не после.
Что реально даёт автоматизация склада
Раз уж речь зашла об инструментах, стоит понимать, что именно они меняют — иначе покупается «программа от недостач», которая ничего не решает.
Адресное хранение превращает «где-то на складе» в конкретную ячейку. У каждой позиции появляется адрес: зона, стеллаж, ярус, место. Кладовщик не ищет товар по памяти, а идёт по адресу — и при пересчёте вы сверяете не общий остаток по номенклатуре, а содержимое конкретных ячеек. Расхождение локализуется до участка, а не размазывается по всему складу.
Штрихкодирование и сканеры убирают ручной ввод. Большая часть недостач рождается не из воровства, а из опечаток: приняли не ту позицию, отгрузили похожую, ошиблись в количестве на порядок. Сканирование при приёмке и отгрузке закрывает этот класс ошибок почти полностью.
Учёт в момент операции. Терминал сбора данных фиксирует движение там, где оно происходит, — у стеллажа, а не вечером в кабинете по бумажкам. Именно разрыв между действием и его отражением в программе создаёт то самое «задним числом», по которому потом невозможно ничего восстановить.
Всё это работает при одном условии: правила описаны до внедрения. Иначе сканер просто быстрее записывает неверные данные.
Как складской учёт устроен целиком — места хранения, номенклатура, операции, выбор системы и порядок внедрения — разобрано отдельно: складской учёт.
Отдельно стоит навести порядок в управленческих цифрах: если склад ведётся отдельно от учёта денег, расхождения будут всплывать с задержкой в месяцы. Как связать одно с другим — в разборе управленческого учёта.
Коротко: план действий
- Остановите движение проверяемого имущества.
- Оформите распорядительный документ и соберите комиссию.
- Проведите все операции до точки отсечения.
- Пересчитайте фактические остатки.
- Сравните с учётом в сличительной ведомости.
- Проверьте пересортицу, естественную убыль, порчу и неоформленные списания.
- Восстановите движение каждой недостающей позиции.
- Запросите письменные объяснения.
- Не удерживайте деньги, пока не установлены ущерб, причина и вина.
- Найдите участок, где потерян контроль, и почините процесс.
Недостача сама по себе не катастрофа — для бизнеса с товаром расхождения возможны. Катастрофа начинается тогда, когда каждую недостачу списывают, находят крайнего и продолжают работать по прежним правилам.
Что делать, если выявлена недостача?
Можно ли сразу удержать сумму из зарплаты?
Что делать, если сотрудник отказался писать объяснение?
Нужна ли инвентаризация при смене кладовщика?
Можно ли зачесть недостачу излишком?
Договор о полной материальной ответственности подписан — этого достаточно?
Сколько времени есть на взыскание?
Недостача укладывается в естественную убыль — это всё равно недостача?
Как часто проводить инвентаризацию?
Что делать дальше
Разовую недостачу закрывает процедура из этой статьи. Систематическую — нет, и с ней придётся идти другим путём.
Начните с честного ответа на три вопроса. Можете ли вы прямо сейчас, не поднимая переписку, сказать, кто принял последнюю партию и по какому документу? Совпадает ли остаток в программе с реальной полкой хотя бы по десяти ходовым позициям? Знаете ли вы, у скольких человек есть физический доступ к товару?
Три «нет» означают, что учёта как системы нет — есть его имитация, которую инвентаризация каждый раз вскрывает заново.
Недостача перестаёт повторяться, когда за каждый участок отвечает конкретный человек
Разберём, как устроен ваш склад сейчас, и покажем, где именно теряется контроль.